



인기기사
- 1 국힘 주진우 '김혜경 골프 의혹' 헛발질 : 해당 골퍼가 당장 부인, 그 정도 확인도 없이 터뜨리나
- 2 이스라엘 총선 D-1, 네타냐후 재집권 '빨간불' : 19년 집권 끝에 감옥 가고 미국-이란 전쟁 끝나나
- 3 "잠만 자는데 600만 뷰" 핀란드 홀린 강아지 생중계 : 악마의 편집도 극적 반전도 없는 '슬로 TV'
- 4 다 쓴 휴지심, 당근마켓에서 불티나게 팔린다 : 지혜로운 '중고 거래'가 환경도 살리고, 내 지갑도 살린다
- 5 '신천지, 반분신, 비밀연합' 집권 민주당 흔드는 기괴한 언어들 : 친명-반명 간 음험한 파워게임은 계속된다
- 6 물 한 컵 안 준 음주측정, 대법원 '증거 불인정' : 입 헹굼 절차 어기면 처벌 기준 넘어도 유죄 근거 안 된다
- 7 이번엔 사과를 썰었다! 삼성전자 갤럭시 15년째 애플 아이폰 긁는 광고 : 풍자가 부메랑으로 돌아오진 않을까
- 8 '통곡하며 차선 하나 점령' 서울 강남대로 한복판 활보한 만취 여성 : 국내 성인 3명 중 1명 '1달에 1번 이상 폭음'
- 9 에쓰오일에 원유 조달 '중동 치중'이 단비 됐다 : 아람코의 공격적 가격 인하로 샤힌 프로젝트 부채 한숨 돌린다
- 10 시인 윤동주, 타국 옥사 81년 만에 최고등급 '금관문화훈장' 수훈 : 진심으로 축하드립니다
최신기사
-
 씨저널&경제 HD현대일렉트릭 3분기 매출 역대 최대에도 수주는 두 자릿수 감소 : '북미 빅테크 신규 계약' 4분기 기대
3분기 영업이익률 24.1%
-
 씨저널&경제 한화손보 '해양 사이버 보안' 보장 강화 : 전문기업들과 손잡고 기존 선박보험 '공백' 해소
지자체 및 선급 기관과의 협력 사업도 예정
-
 뉴스&이슈 민주당 사상 처음 현직 대법원장 국정조사 추진 : 탄핵 명분 쌓겠다는 것인데 넘어야 할 산 너무 많아 보인다
어차피 안 나오거나, 입 닫을 텐데
-
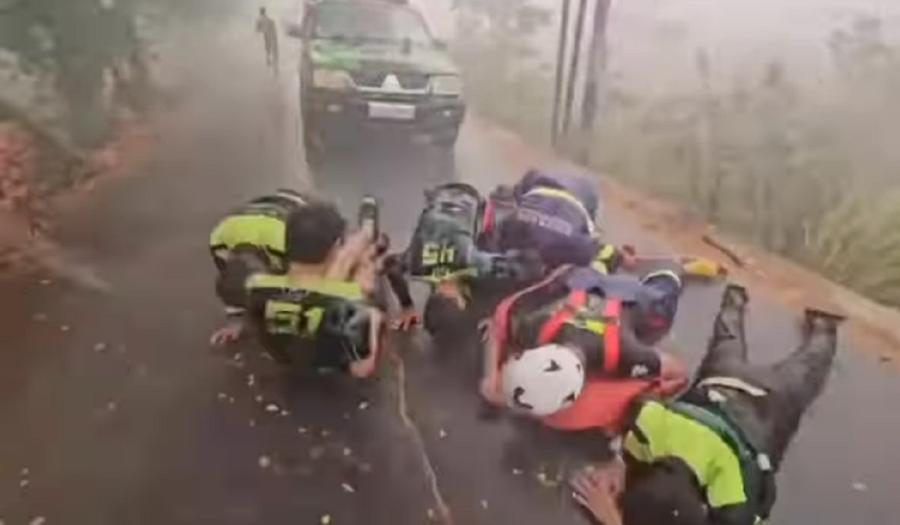 기후·환경 비 쏟아지자 소방대원은 울먹이며 감사기도 올렸다 : 몇달 동안 산불과 싸우는 인도네시아, '산소 버스'도 등장
산불 관련 호흡기 질환 약 35만 건
-
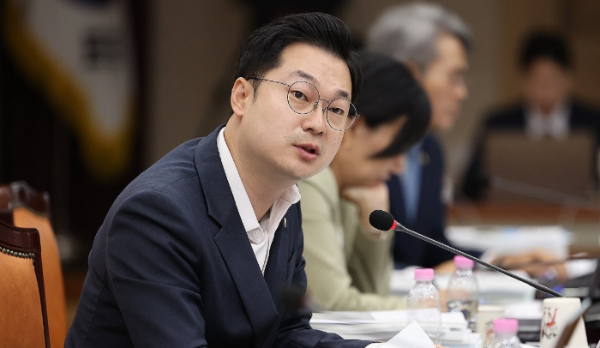 뉴스&이슈 중대재해처벌법 위반해 징역형 받아도 10명 중 9명은 집행유예 : 전국 16개 지법 중 11곳 실형 선고 없었다
민주당 김동아 "입법 취지가 법원에서 무너졌다"
-
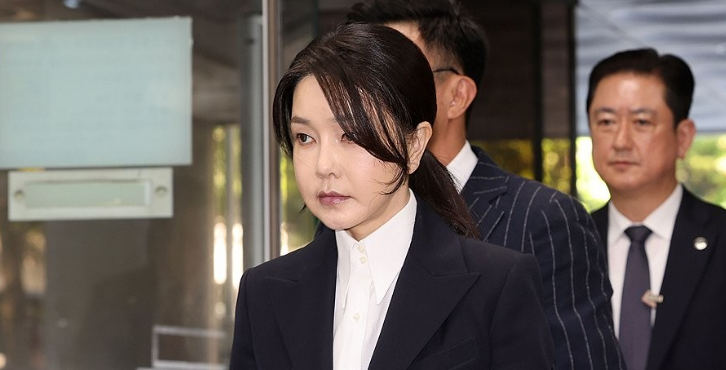 뉴스&이슈 김건희 대법 재판부에 '넙죽' 엎드려 인사했다, 45분 심리 중 건강문제 호소 15분 : 민주당, 추가구속 영장 발부 촉구
김건희 풀려나나
-
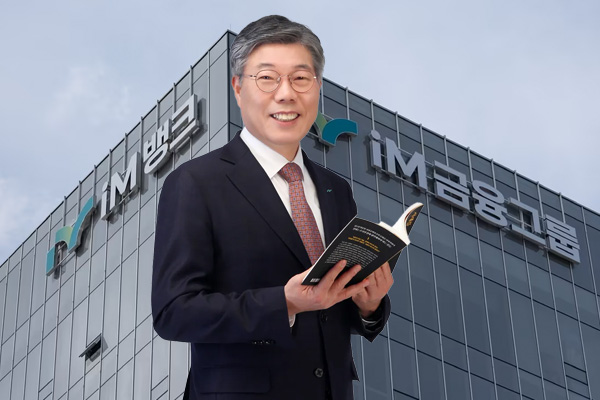 씨저널&경제 황병우 iM금융지주 회장 연임 심사 본격화 : 시중은행 전환 후 첫 회장 인선 시작됐고 후보는 6명으로 압축됐다
이제는 시중금융그룹으로 승부해야 한다
-
 씨저널&경제 우리카드 신용판매 성과 가리는 '건전성 후퇴' : 진성원 '리스크 관리' 내세웠지만 3분기 연체율 1.95%로 악화일로
순이익은 30% 늘었다
-
 씨저널&경제 김동춘 LG화학 4년 후 두 자릿수 영업이익률 꿈은 멀다, 올해 3분기 3%대 추정에 석유화학사업 재정비 총력
담합 혐의에 따른 과징금은 변수
-
 씨저널&경제 신한금융지주 3분기 만에 지난해 연간 순이익 넘어섰다 : ROE 10% 목표도 1년 앞당겨 달성 전망
하지만 3분기만 놓고 보면 안좋았다