


인기기사
- 1 민주당 송영길, 이재명 임기 44개월 남았는데 "나라 맡아보고 싶다" : 대통령 지지율 하락의 효과인가
- 2 서울 중랑구 한 주택에서 20대 남성이 숨진 지 며칠 뒤 발견됐다 : 일가족이 지적장애 있어 사망 인지 못했다
- 3 60대 남성, 술자리에서 스킨십 거절당하자 30대 여성 얼굴에 가스총 쏴 : 법원, 징역 1년 집행유예 2년 선고
- 4 "AI가 당신 대체하기까지 몇 년 남았을까?", 직업 입력하면 5초 만에 답 나오는 사이트 등장
- 5 경기도지사 추미애, 당청 압박과 사퇴 청원 3만 돌파 사면초가 : '추다르크' 이번에도 정면승부 택할까
- 6 정청래, 이재명 보호에 나섰다 : "잘 조정됐다 믿고 순방 갔는데 검찰에 뒤통수, 공소청 직제안은 대통령 뜻 아니었다"
- 7 민주당 김민석 당대표 된 지 한 달, 아직도 정청래 탓 : 지지율 하락에 "지방선거 때문에 조정 국면"
- 8 시드니 스위니 ‘노출’ 스포츠 광고에 여성 선수들 분노했다 : “이게 바로 운동하는 여성 모습” 릴레이 영상 확산
- 9 일부 기초단체, 추석 앞두고 민생지원금 나눠준다 : 전남 함평, 경남 의령은 '1인당 50만 원'
- 10 이재명 지지율 30%선마저 불안한데 SNS 통해 전통 지지층 비판, "과격한 선동은 개혁 방해"
최신기사
-
 씨저널&경제 SK바이오팜 뇌전증 치료제 세노바메이트 일본 신약 허가 획득 : 세계 2위 뇌전증 시장 진출
한·중·일 3개국 모두 허가 확보
-
 뉴스&이슈 [KSOI] 법무장관 김승원 임명, '중도보수 확장' 걸림돌 되나 : 중도층 '임명 반대' 56.2% vs '찬성' 29.3%
40~50대도 '반대 50%' 육박
-
 씨저널&경제 한화에어로스페이스 대표 내정 이부환 해외사업 전문성 살릴까, 폴란드 중심 유럽 현지화 전략으로 '역내 생산' 장벽 뚫는다
한화에어로 유럽법인장 지낸 해외사업 전문가
-
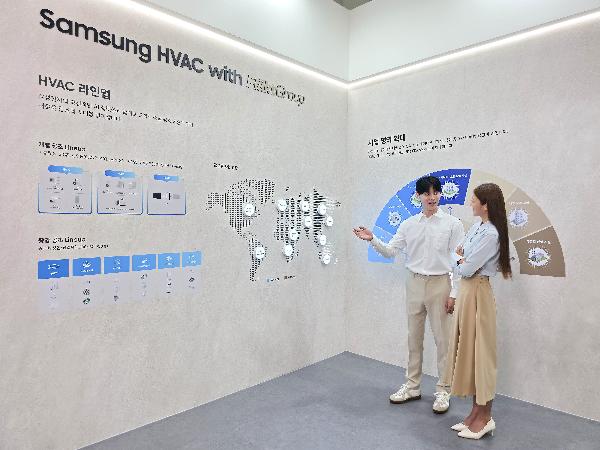 기후·환경 삼성전자 '2026 기후산업국제박람회' 참가, 플랙트그룹 앞세워 B2B 에너지 절감 솔루션 선보인다
가정용 가전부터 대형 빌딩·데이터센터까지
-
 글로벌 중국 해군력 증강 대응 다급한 미국 동맹국서 건조된 군함 도입 방안 검토 : 한국 유력한 후보로 꼽혀
중국 세계 조선 산업 점유율 1위
-
 씨저널&경제 KB금융지주 회장 후보 이재근 자본시장 전략 가늠할 첫 계열사 인사 : 머니무브 최전선 KB증권 대표 이홍구 연임 심사대 오른다
WM부문장 출신 회장이 계열 증권사 WM부문을 심사한다
-
 씨저널&경제 광동제약 매출에서 음료 비중 절반인데 R&D 비율은 1%대 : 최성원 체질 개선 작업에 항암제·노안치료제가 전환점 될까
신약개발 투자까지 연결될지 주목
-
 뉴스&이슈 민주당 김민석 "교섭단체 요건 15석 논의하겠다" : 당 지지율 떨어지자 조국혁신당에 비로소 '저자세'
조국혁신당 "우리랑 사전 상의 없었다"
-
 글로벌 미국 국방부와 의회예산처 각각 '이란과 전쟁 계산서' 내놨다 : 최대 380억 달러 전쟁 비용과 탄약 공백 확인
사실상 처음 드러난 '객관적 진실'
-
 뉴스&이슈 한국 사진작가, 러시아-우크라이나 전쟁 취재에 벌금 500만 원 : 사진기자들의 험난한 '전쟁 취재기'
위험 속, 전쟁의 진상을 전하다