광동제약이 음료 중심의 매출 구조에서 벗어나 제약사업을 강화하기 위한 행보를 이어가고 있다. 폐암 치료제와 유방암 치료제 퍼스트 제네릭의 품목허가를 확보한 데 이어, 미국에서 허가받은 노안 치료제 ‘유베지’의 국내 출시도 준비하고 있다.
다만 제네릭과 외부 도입 신약만으로 광동제약의 낮은 수익성을 해결하기 어렵다는 지적이 나온다.
최성원 광동제약 대표이사 회장이 추진해온 사업 다각화가 진정한 체질 개선으로 이어지려면 결국 신약 연구개발(R&D) 투자 확대가 뒤따라야 한다는 분석이 힘을 얻고 있다.
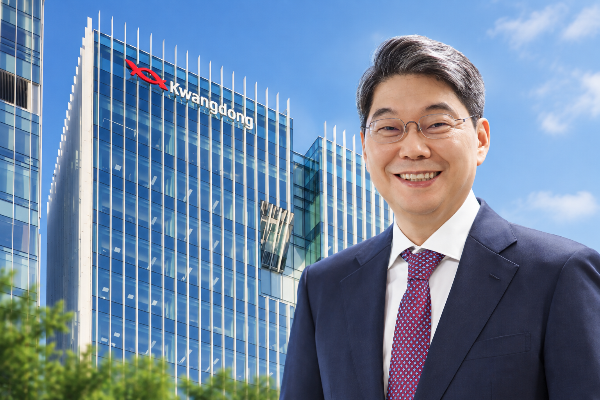
최성원 광동제약 대표이사 회장 ⓒ 그래픽 허프포스트코리아
◆ 항암제 제네릭과 노안 치료제 포트폴리오 추가
16일 제약업계에 따르면, 광동제약은 최근 아스트라제네카의 폐암 치료제 ‘타그리소’의 제네릭인 ‘케이티닙정’에 대해 우선판매품목허가를 획득했다.
케이티닙정은 타그리소의 첫 번째 제네릭으로, 2033년 12월부터 2034년 9월까지 우선판매 권한을 갖는다. 타그리소의 물질특허가 만료되는 시점부터 약 9개월간 독점적으로 시장에 진입할 수 있는 지위를 얻은 셈이다. 본격적인 판매는 2034년 1분기부터 이뤄질 것으로 보인다. 회사 쪽은 타그리소 국내 시장의 규모를 2천억 원 수준을 보고 있다.
화이자의 유방암 치료제 ‘임랜스’ 제네릭인 ‘알렌시캡슐’ 역시 우선판매권을 획득했다. 이에 따라 2027년 3월부터 판매하면서 12월까지 9달 동안 독점적 시장 지위를 누릴 수 있다. 광동제약 쪽은 임랜스의 국내 시장을 약 500억 원 규모로 추정한다.
두 제품 모두 광동제약의 전문의약품 사업 확대라는 측면에서 의미가 있다는 평가가 나온다. 특히 단순히 제네릭 품목을 추가하는 데 그치지 않고 조기 시장 진입 권리를 확보했다는 점에서 기존 제네릭 사업과 차별화된 전략이 통한 결과라는 게 시장의 평가다.
이와 함께 광동제약이 국내 독점 라이선스를 갖고 있는 노안(老眼) 치료 점안제 ‘유베지(Yuvezzi)’가 2027년 상반기 출시될 가능성이 높다는 전망이 나왔다.
유베지는 노안 증상을 일시적으로 간편하게 개선할 수 있는 안약으로, 영국 바이오기업인 텐포인트테라퓨틱스가 개발해 2026년 2월 미국 식품의약국(FDA) 승인을 받았다. 광동제약은 2024년 1월 아시아 권역 판권을 보유한 홍콩 제약사 자오커옵타몰로지로부터 이 약물을 국내에 들여왔고 2025년 9월 식품의약품안전처에 품목허가를 신청했다.
광동제약 입장에서 보면 고령화 추세 확대에 따라 성장 가능성이 큰 전문의약품 품목을 확보했다는 의미가 있다.
다만 이 같은 퍼스트 제네릭과 도입 신약이 회사의 수익성 제고까지 연결되는 데는 한계가 있다는 지적도 나온다. 제네릭의 경우 정부가 약가 산정률을 기존 53.55%에서 45%로 낮추는 약가제도 개편을 시행하면서 수익성이 과거보다 낮아질 가능성이 커졌다. 유베지 역시 출시 이후 경제적 과실이 광동제약에 귀속되는 구조는 아니다. 마케팅 및 영업비용에다 마일스톤과 로열티 등 라이선스 비용까지 고려해야 한다.
결국 광동제약이 제약사다운 수익구조를 만들기 위해서는 중장기적인 비전을 세우고 신약 파이프라인에 투자함으로써 신약 R&D 기업으로 체질을 개선해야 한다는 의견이 힘을 얻는다.
하지만 광동제약의 매출액 중 연구개발비 비중은 오히려 줄어들고 있는 추세다. 2023년 2.2%였던 비율은 2024년 1.6%, 2025년 1.4%로 감소했고, 올해 상반기에도 1.4%에 그쳤다. 상반기 코스피 상장 제약사(35개) 평균 10.20%와 큰 차이가 있는 셈이다.
현재 진행 중인 신약 파이프라인은 합성신약 2종뿐이다. 이 중 자체 개발 비만치료제인 KD101은 2020년 임상 2상을 종료한 후 개발이 멈춰 있는 상태다. 2017년 도입한 여성성욕저하장애 치료제 '바이리시(KD-BMT-301)'는 2024년 임상 3상 가교시험과 결과 분석을 마치고 2025년 초 국내 품목허가를 신청했다가 하반기에 허가신청을 취하한 것으로 알려졌다. 사실상 신약 개발이 중단돼 있는 셈이다.
◆ 매출 절반이 F&B
광동제약은 1963년 설립된 국내 대표 장수 제약사 중 하나다. 2016년 매출 1조 원을 넘긴 이후 외형을 꾸준히 확대해 왔다. 2025년까지 ‘1조 클럽’에 가입한 국내 토종 제약사는 광동제약을 비롯해 8곳뿐이다.
그러나 매출 규모만 놓고 다른 제약사와 같은 선상에서 평가하기에는 사업구조에 차이가 있다.
광동제약의 사업부문별 매출(별도) 비중을 보면, 약국영업·병원영업·F&B영업 등 3개 사업부문 중 비타500·옥수수수염차·헛개차·삼다수 등을 담당하는 F&B영업 부문이 2025년 매출의 46.7%를 차지했다. 약국영업 부문의 비타500 실적(1.8%)까지 포함하면 음료 관련 매출 비중은 약 48.5%에 이르렀다.
2026년 상반기에는 이 비중이 더 높아졌다. F&B영업의 매출 비중이 48.8%를 기록했고 약국영업의 비타500 매출까지 더하면 50.7%를 기록해 절반을 넘어섰다.
음료 중에서도 상대적으로 마진이 낮은 삼다수의 비중이 크다는 것이 문제다. 삼다수는 제주개발공사와 수탁 계약을 맺고 판매하는 사업구조를 갖고 있어서 ‘제품’이 아닌 ‘상품’에 해당하기 때문이다. 삼다수 매출 비중은 2025년 31.5%, 2026년 상반기 33.0%에 달했다.
광동제약이 삼다수로부터 걷어들이는 이익을 정확히 공개하고 있지는 않지만, 2025년 실적 기준으로 광동제약의 상품 매출총이익률(18.5%)은 제품 매출총이익률(36.9%)의 절반에 그쳤다. 상품매출액(5796억 원) 중 55%(3183억 원)를 차지하는 삼다수의 영향이 크다는 것을 짐작할 수 있다.
이 같은 사업구조 때문에 광동제약의 수익성은 상대적으로 낮다. 2025년 매출액은 1조110억 원, 영업이익은 306억 원으로 영업이익률은 3.03%였다. 2026년 상반기에는 매출 4865억 원에 영업이익 96억 원으로 영업이익률이 1.98%로 낮아졌다.
연결기준으로 보면 수익성은 더욱 떨어진다. 2025년에는 매출액 1조6595억 원에 영업이익 310억 원을 기록하며 영업이익률은 1.87%였고, 2026년 상반기에는 매출액 8507억 원과 영업이익 103억 원으로 1.22%에 그쳤다.
연결 실적의 수익성을 낮추는 요인 중 하나는 종속회사다. 대표적으로 MRO(소모성자재 구매대행) 사업을 하는 코리아이플랫폼은 2025년 매출액 5882억 원을 기록했지만 영업이익은 24억 원, 영업이익률 0.41%에 그쳤다. 매출 규모에 견줘 이익 기여도가 매우 낮다.
건강기능식품 사업을 담당하는 광동헬스바이오와 체외진단 사업을 하는 프리시젼바이오 역시 수익성이 낮거나 적자를 면치 못하고 있다. 공개된 자료를 보면, 광동헬스바이오는 2025년 매출액 670억 원, 영업이익 9억 원으로 영업이익률이 1.34%에 그쳤다. 프리시젼바이오는 2020년 코스닥 상장 이후 줄곧 연간 또는 반기 기준 영업적자를 내고 있다. 2025년 매출액 199억 원에 영업손실 54억 원, 올 상반기에도 매출액 132억 원과 영업손실 12억 원을 기록했다.
광동헬스바이오와 프리시젼바이오는 최성원 회장이 헬스케어 진출을 통한 사업 다각화를 염두에 두고 2023년과 2024년 각각 인수한 기업이다.