삼성에피스홀딩스가 자사와 자회사 삼성바이오에피스의 3분기 잠정실적을 발표했다. 삼성바이오에피스의 매출액과 영업이익은 전년 동기 대비 각각 0.3%, 2.8% 늘어 소폭 증가에 그쳤다.
그런데 마일스톤을 제외한 제품 판매 실적만 보면 매출액은 4.1%, 영업이익은 21.3% 증가했다. 제품 판매에서 늘어난 실적의 일부가 마일스톤 감소로 상쇄되면서, 전체 실적에서는 본업의 개선 정도가 덜 드러난 셈이다.
증권가는 2027년 일부 마일스톤 공백을 예상한다. 신규 제품의 개발·허가에 따른 추가 마일스톤 가능성은 남아 있지만 계약·개발·허가 일정에 따라 변동 폭이 크다. 연구개발 투자도 이어지는 만큼 제품 판매 확대를 통해 이익 성장을 뒷받침하는 일이 중요해졌다.
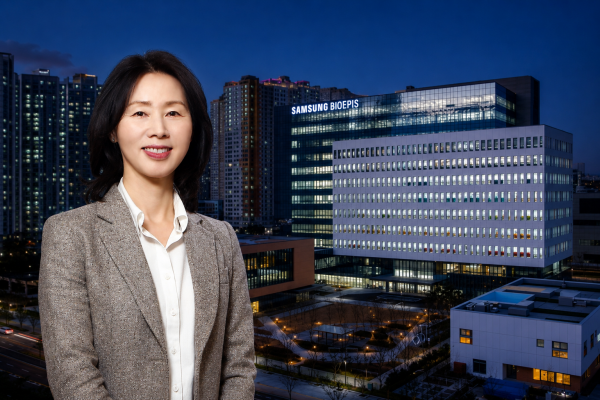
김경아 대표이사 사장은 늘어난 바이오시밀러 제품군과 판매지역을 질적 성장으로 이끌기 위해 힘쓰고 있다. 실적에 기여할 대표 제품으로는 솔리리스 바이오시밀러 'SB12(성분명 에쿨리주맙)', 스텔라라 바이오시밀러 'SB17(성분명 우스테키누맙)', 아일리아 바이오시밀러 'SB15(성분명 애플리버셉트)', 프롤리아·엑스지바 바이오시밀러 'SB16(성분명 데노수맙)' 등이 꼽힌다. 주요 시장은 미국, 일본, 유럽, 브라질 등이다.
김경아 삼성에피스홀딩스 대표이사 사장 ⓒ 그래픽 허프포스트코리아
◆ 예상 넘어선 올해 마일스톤, 내년에는 공백 예상
30일 금융감독원 전자공시시스템에 따르면, 삼성에피스홀딩스는 삼성바이오에피스와 자사의 3분기 실적을 28일 공시했다.
삼성바이오에피스는 3분기 매출액 4422억 원, 영업이익 1326억 원을 기록했다. 전년 동기 대비 매출액은 12억 원(0.3%), 영업이익은 36억 원(2.8%) 늘었다. 삼성에피스홀딩스는 연결기준 매출액 4419억 원, 영업이익 1051억 원을 냈다. 홀딩스 실적에는 인수가격배분(PPA)에 따른 개발비 상각 등 비현금성 연결 조정과 에피스넥스랩 등 다른 자회사의 실적이 반영됐다.
마일스톤을 뺀 제품 판매 실적은 매출액 4165억 원, 영업이익 1069억 원이다. 전년 동기보다 각각 164억 원(4.1%), 188억 원(21.3%) 늘었다. 마일스톤을 제외한 영업이익률은 2025년 3분기 약 22.0%에서 올해 25.7%로 올랐다. 회사는 "SB12와 SB17의 글로벌 시장 매출 상승이 성장을 이끌었다"고 설명했다.
전체 실적과 제품 판매 실적의 증가폭 차이는 마일스톤 수익 감소에서 나왔다. 2025년 3분기 409억 원이던 마일스톤은 이번 3분기 257억 원으로 152억 원 줄었다. 전체 실적 증가분이 매출 12억 원, 영업이익 36억 원에 그친 이유다.
삼성바이오에피스의 마일스톤은 판권 연장 마일스톤과 허가 관련 마일스톤으로 구성된다. 전자는 파트너사가 해당 지역 제품 판매 권리를 유지하는 대가로 지급하는 돈이다. 후자는 계약 대상 제품이 특정 국가의 허가 등 약정한 단계에 도달했을 때 발생하는 대가다.
올해 들어 3분기까지 인식한 누적 마일스톤은 730억 원이다. 1분기에는 바이오젠의 SB4(엔브렐 바이오시밀러) 유럽 판권 연장으로 473억 원이 들어왔다. 3분기에는 SB2(레미케이드 바이오시밀러) 유럽 판권 연장 106억 원과 일본·사우디 등 지역의 제형 확대 및 신규 품목허가 등에 따른 마일스톤 151억 원이 반영됐다. 하나증권은 29일자 리포트에서 연간 마일스톤 가이던스 500억 원을 이미 넘어섰다고 설명했다.
증권가에서는 2027년 일부 마일스톤 공백에 따른 실적 부담을 예상한다. 서근희 삼성증권 연구원은 29일자 보고서에서, 올해 반영된 판권 연장 마일스톤이 2027년에 공백을 맞을 것으로 내다봤다. 김선아 하나증권 연구원은 3분기 마일스톤이 일시적이고 다음 판권 연장 마일스톤은 2028년 들어올 것으로 전망했다. 다만 연말까지 추가 마일스톤이 발생할 가능성은 남아 있다고 봤다.
결국 삼성바이오에피스는 2027년 판권 연장 마일스톤 공백을 제품 판매 확대로 메꿔야 한다. 마일스톤 공백과 판매 부진이 겹치면 마이너스 성장 가능성도 배제하기 어렵다.
◆ 판매 확대, 중장기 성장동력 발굴 과제
현재 주 수익원은 SB12와 SB17이다. SB12는 발작성 야간 혈색소뇨증(PNH), 비정형 용혈성 요독증후군(aHUS) 등 희귀질환 치료에 사용된다. SB17은 인터루킨(IL)-12·23을 억제하는 자가면역질환 치료제로 판상 건선, 건선성 관절염, 크론병 등에 쓰인다.
SB12는 미국에서 활발히 판매되고 있고, 최근 브라질 정부와 맺은 10년 독점 공급 계약에 따라 2027년부터 브라질 공급이 시작된다. 브라질 보건부 입찰 결과 삼성바이오에피스가 참여한 컨소시엄이 에쿨리주맙 정부 구매 수요 전량을 배정받았다. 다만 삼성에피스홀딩스는 21일 공시에서 계약 이행을 위한 추가 공급계약이 예정돼 있으며 공급 수량과 단가 등 세부 조건은 정해지지 않았다고 밝혔다. 실제 공급 규모와 마진이 SB12의 실적 기여도를 좌우할 변수가 될 전망이다.
SB17은 기존 유럽시장에 더해 일본 판매가 늘어날 가능성이 크다. 일본에서는 5월 피하주사제(SC)를 출시했고, 9월에는 크론병 유도요법용 정맥주사제(IV)를 허가받았다. 정맥주사제는 11월 약가 등재가 예정돼 있다.
SB15와 SB16도 유럽 직접판매의 성과를 기반으로 단기 실적에 기여할 제품이다. SB15는 황반변성 등 안과질환 치료제이며, SB16은 골다공증 치료와 암 관련 골격계 합병증 예방에 쓰인다.
삼성바이오에피스는 5월 SB15의 바이알 제형을, 8월 사전충전형주사기 제형을 각각 유럽에서 출시했다. 2027년에는 두 제형의 판매 기간과 거래처가 더 늘어나는 성과를 기대할 수 있다. SB16 역시 유럽 직접판매를 통한 시장 안착과 수익성 확보를 기대한다.
SB15는 미국 진입 가능성도 열렸다. 삼성바이오에피스는 2월 오리지널 의약품 회사(리제네론·바이엘)와의 특허 합의에 따라 2027년 1월 미국에서 제품을 출시할 수 있게 됐다고 밝혔다.
성장세를 이어갈 중장기 성장동력도 필요하다. 삼성바이오에피스는 8월 식품의약품안전처에 면역항암제 키트루다 바이오시밀러 'SB27(성분명 펨브롤리주맙)'의 품목허가를 신청했다. 키트루다는 2025년 글로벌 매출 약 44조 원(317억 달러)을 올린 세계 1위 의약품이다. SB27은 현재 개발되고 있는 키트루다 바이오시밀러 중 글로벌 3상 결과를 가장 먼저 공개했고 허가 절차도 앞서 있어, 향후 회사의 주 수익원이 될 가능성이 있다. 키트루다는 2028년부터 여러 국가에서 차례로 물질특허가 만료될 예정이다.
이와 함께 김경아 사장은 삼성바이오에피스를 신약개발 기업으로 전환하겠다는 의지를 보이고 있다. 1호 신약 후보인 고형암 치료제 항체약물접합체(ADC) 'SBE303'은 3월부터 글로벌 임상 1상을 진행 중이며 최근 미국 식품의약국(FDA) 패스트트랙 지정을 받았다. 항암제 ADC 신약후보물질 'SBE313'과 장기지속형 비만치료제 'SBE501'은 전임상 단계에서 개발 중이다.
이들 신약후보물질은 중장기 성장 가능성을 높이는 동시에 당분간 연구개발비가 필요한 사업이다. 김경아 사장은 확대된 바이오시밀러 판매 기반에서 이익을 창출해 후속 제품과 신약에 대한 투자를 늘리고자 힘쓸 것으로 보인다.