



인기기사
- 1 '영아 사망 사건' 아주대 병원 소아과 압수수색에 전문의 7명 사직 의사 : 경찰 "압수수색 걸린 시간은 17분"
- 2 삼성전자의 강력한 새 무기 '초장기공급계약' : 중국 클라우드 기업들마저 '10년 공급' 요청하며 수요 둔화 우려 떨친다
- 3 "연애도 목욕도 취소" 일본에 퍼지는 '캔슬계' : 일본 청춘의 '일상 생략 버튼' 스스로 누른 것일까?
- 4 이재명 외국인 노동자 발언 '곡해' 지적, 한겨레 제목 수정 : 제목에 '크게' 두 글자가 빠졌다고 한다
- 5 북유럽 정상들, 우크라 방공망 뚫리자 푸틴에 직접 전화 걸었다 : 수도 키이우는 '한강 다리'도 끊길 판
- 6 이재명 "뒷골목에도 사람이 산다", 잇따른 SNS 논란에 정면 대응 : 논란 나오는 이유 모른다는 비판도
- 7 일론 머스크가 큰소리 친 AI 버전 영화 '오디세이'에 혹평 이어지고 있다 : 가디언 "괴상한 분노가 낳은 결과물"
- 8 이재명 '펨코 목소리'까지 정책 의제화, '창대한' 중도 확장의 꿈 : '새 집' 지으려 '민주진영 헌 집' 부수나
- 9 [허프 사람&말] 브라질 '대선 패배' 보우소나루, 야반도주 미국에서 "야당 이끌겠다" : 소속당 지도부도 몰랐다
- 10 호주 의원은 두 다리 잃고, 미국 시장은 살해 협박에 재선 포기했다 : 여성 정치인 겨냥한 폭력, 폭력
최신기사
-
 라이프 할로윈 축제, 무서운 분장과 파티만 있는 게 아니다 : 따뜻한 마음을 이웃과 나누는 사람들
호박으로 지역 잇고, 사탕 바구니에 마음 담는다
-
 씨저널&경제 기아 3분기 영업이익 1조8183억 24% 늘었지만 관세 효과 빼면 감소 : 중동 분쟁·원자잿값에 수익성 꺾였고 4분기 반등도 장담 못한다
"단기간 회복은 쉽지 않다"
-
 씨저널&경제 호세 무뇨스 현대차 올해 판매 목표 팬데믹 수준으로 낮췄지만 증권가 "여전히 높아", 4분기 '신차 효과' 기대에도 회의적 목소리
4분기 111만 대는 분기 최대 목표 수준
-
 보이스 [허프 생각] 이주민 배척 정책은 막대한 경제적 손실로 돌아온다 : 소비 위축시키고 해외 인재도 놓친다
나치 독일은 아인슈타인을 잃었다
-
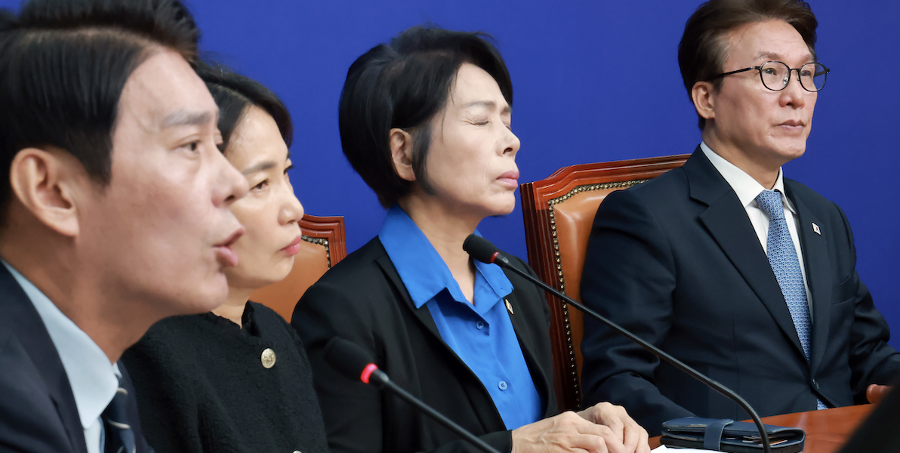 뉴스&이슈 민주당, 신천지 조사 결과 '내주 의총에서 공식 보고' : 지지율 최저 상황에서 '갈등 수습' 계기 될까
김민석이 뿌린 씨앗
-
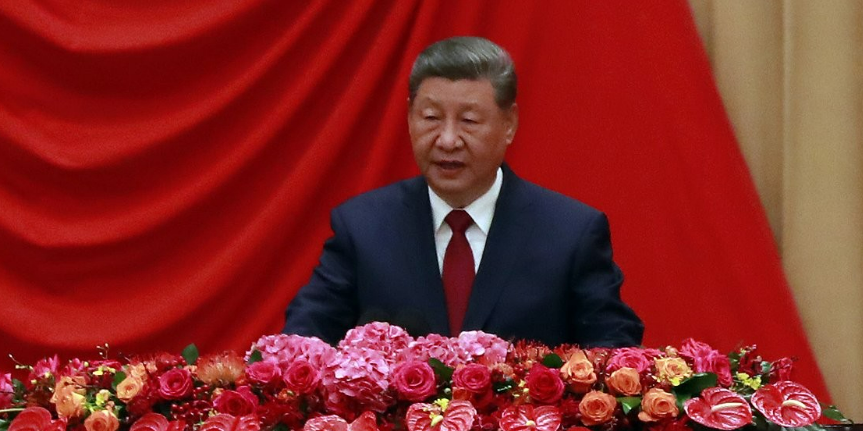 글로벌 중국 공산당, 부패 혐의로 부주석 포함 최고위 인사 33명 당적 박탈 : 부패 척결 vs 권력 재편
내년 시진핑 4연임 결정
-
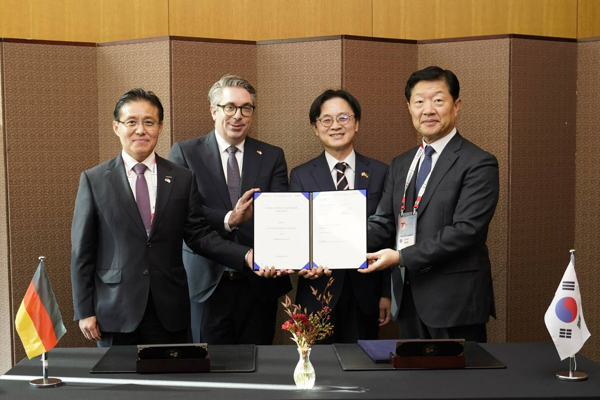 씨저널&경제 효성중공업 단순 전력기기 공급 넘어 '종합 솔루션' 기업 도약 노린다 : 독일 지멘스와 중장기 협력 나서
공동 사업까지 추진한다
-
 씨저널&경제 롯데그룹 사업 몸집 줄이고 재무 체력 높인다 : 롯데렌탈 매각 완료해 1조3천억 확보
덜어내고 핵심에 집중한다
-
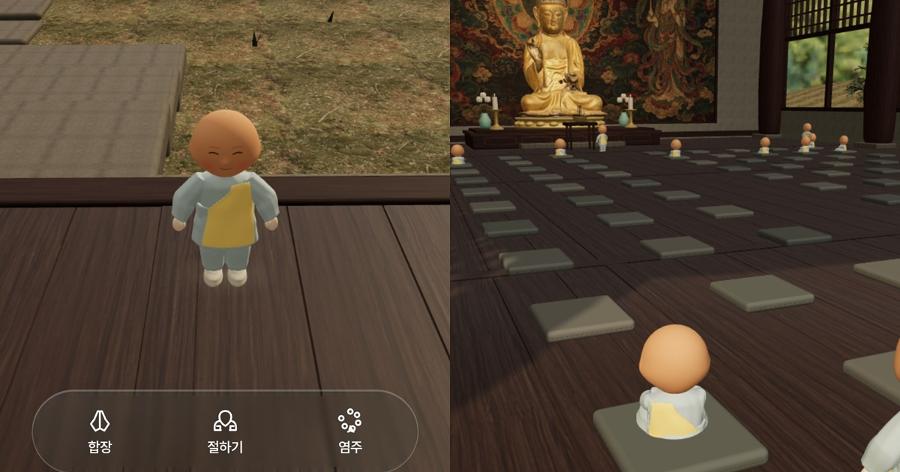 라이프 전쟁·AI·기후재난, 불확실한 내일에 '오늘의 작은 위로' : '온라인 사찰' 가고, '왁뿌볼' 부수고, '멘헤라' 부른다
'작은 위로'가 귀하다
-
 뉴스&이슈 조국혁신당 신장식, 이재명·5선 중진 회동서 나온 '합당 논의'에 선 그었다 : 독자노선 더 강해진다
"국면전환용 소재 활용될 생각 없다"