



인기기사
- 1 '영아 사망 사건' 아주대 병원 소아과 압수수색에 전문의 7명 사직 의사 : 경찰 "압수수색 걸린 시간은 17분"
- 2 삼성전자의 강력한 새 무기 '초장기공급계약' : 중국 클라우드 기업들마저 '10년 공급' 요청하며 수요 둔화 우려 떨친다
- 3 '볶음너구리'부터 걸그룹 'A2O LITE'까지, 과거에서 답을 찾다 : 마시면 이틀 뒤 일어나는 '캪틴큐'도 품절
- 4 전쟁으로 '떼돈' 번 트럼프, 미국 중간선거 맞아 '부패 의혹' 쟁점 되나 : 공화당 텃밭 텍사스도 균열 조짐
- 5 '통곡하며 차선 하나 점령' 서울 강남대로 한복판 활보한 만취 여성 : 국내 성인 3명 중 1명 '1달에 1번 이상 폭음'
- 6 "연애도 목욕도 취소" 일본에 퍼지는 '캔슬계' : 일본 청춘의 '일상 생략 버튼' 스스로 누른 것일까?
- 7 이번엔 사과를 썰었다! 삼성전자 갤럭시 15년째 애플 아이폰 긁는 광고 : 풍자가 부메랑으로 돌아오진 않을까
- 8 이재명 외국인 노동자 발언 '곡해' 지적, 한겨레 제목 수정 : 제목에 '크게' 두 글자가 빠졌다고 한다
- 9 비 쏟아지자 소방대원은 울먹이며 감사기도 올렸다 : 몇달 동안 산불과 싸우는 인도네시아, '산소 버스'도 등장
- 10 "입맛 뚝 떨어진다" 배달앱·음식점 'AI 음식 사진'에 손님들이 발길 돌린다 : 신뢰의 문제로 번진다
최신기사
-
 씨저널&경제 가온전선 배전케이블로 미국 빅테크 또 공략했다 : 생산능력 키워 인공지능 데이터센터 시장 공략 강화
매출 2025년 4400억에서 2027년 1조5천억 전망
-
 씨저널&경제 하나카드 대만 라인페이와 손잡고 대만 관광객 결제 편의 대폭 높인다 : 지역 중소형 가맹점까지 해외 고객 유치 지원
2025년 방한객 수 3위가 대만
-
 씨저널&경제 현대차 3분기 판매 11% 줄자 연간 목표 낮췄다 : 영업이익은 2조6772억으로 5.5% 증가
파업 여파 이어진다
-
 씨저널&경제 한화솔루션 김동관 '태양광 현지 생산' 판단 손들어 준 '무역확장법 232조' : 수요 둔화 우려 날리며 '솔라허브' 가치 입증
일부 모듈은 이미 2027년 물량 완판
-
 씨저널&경제 LG전자 류재철 취임 첫해 냉각 수주 3조 원, B2B 확대 채비 마쳤다 : 연말 매출 반영 후 2027년엔 본격 확대 전망
류재철 첫해, B2B 수익화 기점 되나
-
 뉴스&이슈 이 대통령, 잇따른 SNS 논란에 정면 대응 "뒷골목에도 사람이 산다" : 누가 소통하지 말라 했나
계속 꼬여간다
-
 씨저널&경제 NH농협생명 박병희 연임 심사 눈앞에서 곤두박질 친 '현재' 실적 : 미래 보장할 CSM 늘었지만 '판매망 특례' 곧 종료
특례 연장 법안 3달 넘게 계류 중
-
 뉴스&이슈 내란 특검, 윤석열 항소심에서도 사형 구형했다 : 11월3일 최후진술에서 뭐라 할까
어쩌면 '마지막' 최후진술
-
 글로벌 엔비디아 '반독점법 위반' 조사 선상에 확실히 올랐다 : 미국 법무부 '허깅페이스' 인수 관련 '경쟁업체 불이익' 따진다
2024년부터 엔비디아를 조사해왔다
-
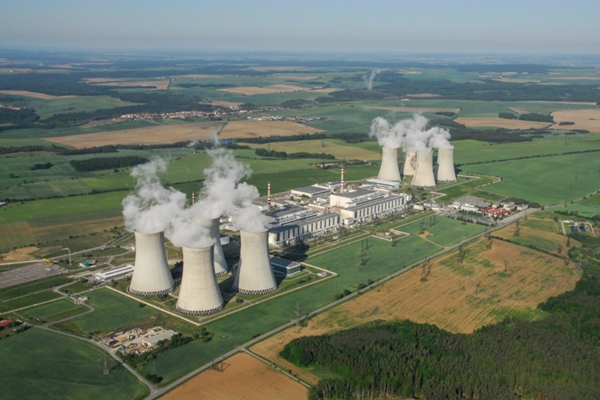 씨저널&경제 두산에너빌리티 "체코 원전 주기기 공급 차질 없이 이행" : 한수원-대우건설 '시공계약 협상' 결렬 와중 '안정성' 확인
'총사업비 25조', 한국형 원전 체코 입성은 언제