


인기기사
- 1 엔비디아 젠슨 황에게 닥칠지 모를 '3가지 미래' : '앨리스 황 사태' 이후 기소, 사임 또는 해임, 이혼이 야기할 문제들
- 2 내년 초등학교 입학생 사상 처음 20만 명대 전망 : 2020년 출생아 27만 명으로 2019년보다 3만 명 적어
- 3 "흰둥이는 왜 죽어야 했나요?" 김해 A초등학교 인근 연쇄 동물학대 의혹 : '생명존중교육' 가정통신문도 나왔다
- 4 삼성전자 주가 얼마나 떨어졌으면 삼성 라이온즈 우승 기념 할인이란 얘기가? 증권사들은 그래도 '실적'에 기대 건다
- 5 "아파트 공동명의 했으면 좋겠다" 이 한 마디에 4년 된 커플 파혼 위기 : 상견례 때 말조심, 남녀별 1위는?
- 6 일론 머스크의 심대한 패착 : '난공불락' 꿈꾸며 공화당 텃밭 텍사스로 거점 옮겼는데, 중간선거 후 사방에 '적'이다
- 7 배우 김수현 11일 가로세로연구소 김세의 형사재판에 증인으로 출석한다 : 김새론 교제와 채무 변제 압박 '진실은 어디까지'
- 8 K-드라마 흥행에 '한·중·일 합작'의 판이 커진다 : 드라마 '푸른길'부터 영화 '슬픈열대'까지
- 9 신세계그룹이 '정용진 색깔'로 '오프라인 부활' 시도한다 : 콘텐츠·AI 결합은 쇼핑몰·테마파크·호텔 '공간'을 어떻게 바꾸나
- 10 금쪽이 훈육 '한국민속촌 귀신'에 용인시 조사 나섰다 : 아이에게 호통치는 '귀신 참교육' 적절한가
최신기사
-
 뉴스&이슈 민주당 '종부세 완화' 요구, 당 정체성 논란으로 번진다 : 개혁파 '부자 감세' 강하게 반발
수도권 의원, '개혁'보다 '자기 당선'
-
 씨저널&경제 LX인터내셔널 수에즈 운하 정상화로 '운임 프리미엄' 사라질 듯 : 육상 물류와 새 고객 확보로 '해상 특수' 소멸 보충한다
육상 부문 물류 개선도 예상된다
-
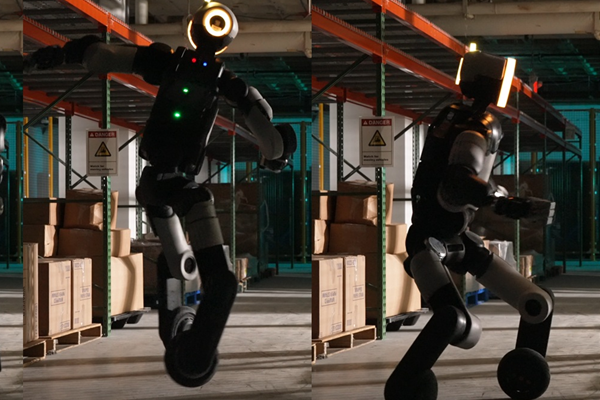 씨저널&경제 보스턴다이나믹스 피겨 점프도 가능한 아틀라스 공개 : 발 대신 휠 달고 스스로 학습해 움직이는 로봇 만들었다
극한환경 구동 위해 치밀한 연구 진행했다
-
 씨저널&경제 보령 예산공장 내용고형제 생산시설 '유럽연합 제조·품질관리 기준' 인증 획득 : 글로벌 CDMO 사업 탄력
2023년 항암주사제 생산시설 이어
-
 엔터테인먼트 [허프 사람&말] ‘슈퍼걸 폭망’ 제임스 건, 4년 만에 DC수장직에서 물러난다 : 옆집 마블은 ‘어벤져스 : 둠스데이’ 12월 개봉
마블, 기회가 많이 남지 않았다
-
 씨저널&경제 컬리 식품·뷰티 넘어서 패션·제휴로 성장판 확대 : 3분기 외형 성장에 수익성도 개선, 7분기 연속 흑자
마켓컬리, 뷰티컬리 동반 성장
-
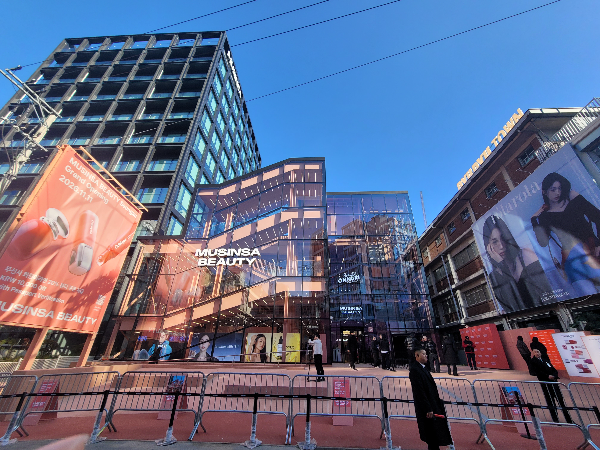 씨저널&경제 [현장] 무신사 100번째 오프라인 스토어 '무신사 뷰티 성수' : 인디브랜드 중심 매장과 대형 약국 눈에 띄네
성수동 무신사 타운 내 교차 방문·구매 노리는 입지
-
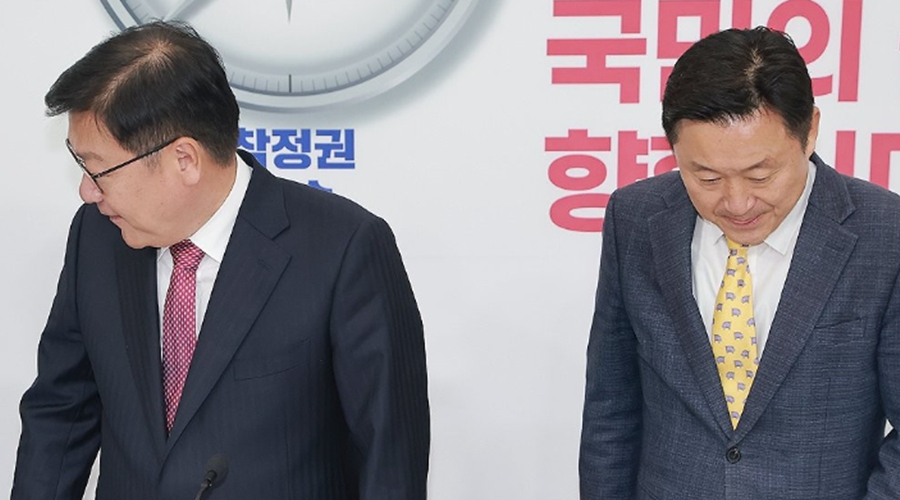 뉴스&이슈 청와대 정무수석 최인호, 이재명 정부 '정무수석 잔혹사' 끊어낼까 : 국힘 장외투쟁에 민주당 내부 갈등까지 첩첩산중
세 번째 정무수석의 '삼중고'
-
 씨저널&경제 쿠팡의 '최혜대우 과징금' 반발 "배민보다 점유율 낮은데 왜 1.9배나?" : 그들의 논쟁일 뿐, 두 플랫폼 '시장지배' 악영향은 현실
경쟁 저해되고, 중소업체는 밀려나고
-
 씨저널&경제 [2026 은행장 대격변①] 지주가 내려보낸 은행장 '단수 후보', 은행 임추위는 뒤늦게 움직였다 : 은행 이사회 '거수기' 이번엔 달라질까
대격변이 시작된다