


인기기사
- 1 미국 중간선거 민주당 '상하원 탈환' 압승, 트럼프는 고개 숙였다 : 미국 정치 '정상화' 시작되나
- 2 효성중공업 '사상 첫 파업' 어떻게 해결하나 : 조현준 창원 신공장으로 생산능력 2배 키운 직후 갈등 수습 과제
- 3 제일기획 실적 '메모리 값 상승'에 흔들 : 삼성전자 모바일 사업 마케팅 예산 줄이자 3분기 이익 급감, '계열사' 의존 한계 노출
- 4 [허프 사람&말] "정신은 가둘 수 없다" 홍콩 민주화 운동의 얼굴, 조슈아 웡의 열다섯과 서른 : 감옥서 징역 10년형 추가
- 5 중앙일보 5200억 수혈로 새 출발 : '홍석현 체제' 끝내고 다우키움·CJ·신세계 공동경영으로
- 6 민주당 '신천지 3자 비밀연합' 내홍에 여권 연대도 지지부진 : '명픽' 김민석 두고 이재명 고민 깊어질 듯
- 7 [미디어토마토] 내일 총선이라면 찍을 후보, 민주당 35.1% 국힘 38.9% 조국혁신당 11.0% : '분열'의 결과
- 8 맞벌이 부부, 아이 키우려면 '셋 중 하나' 꼭 필요하다 : 조부모의 도움, 3시간 지켜줄 도우미, 유연한 노동시간
- 9 트럼프 강조하던 한국 미국 조선협력 프로젝트 '마스가’ 차질 없나 : 미국 중간선거 후 한국 내 함정 건조 일단 '안갯속'으로
- 10 농협금융지주 회장과 은행장 교체 때마다 드리운 중앙회장 그림자 : 강호동 구속 기로에 서 이찬우·강태영 연임 변수될 듯
최신기사
-
 씨저널&경제 롯데케미칼 3분기 영업손실 2814억 적자 전환 : 기초화학 재편·고부가가치 사업 확대로 사업구조 바꾼다
여천NCC와 통합법인 2027년 상반기 출범 목표
-
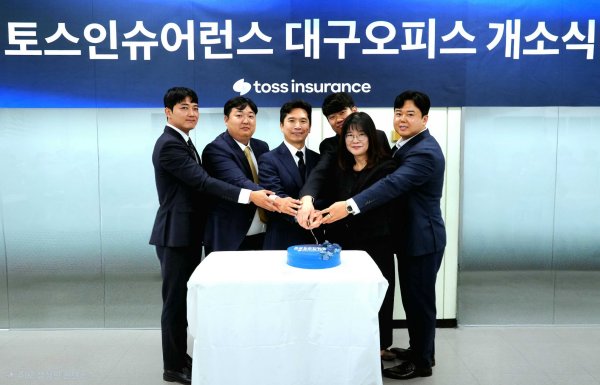 씨저널&경제 토스인슈어런스 6개 광역도시에 영업 거점 마련 : "지역 청년 일자리 확보에도 나서겠다"
무경력 신입 설계사 위한 교육도 강화한다
-
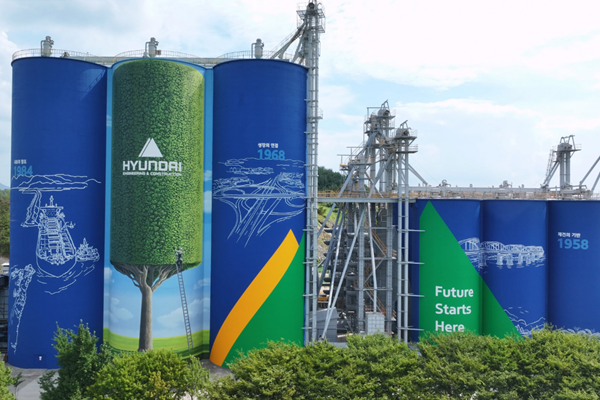 씨저널&경제 현대건설 정주영 초대회장 기업 이념 담은 초대형 외벽 그래픽 공개 : 노후 농업시설이 지역 랜드마크로 재탄생했다
대한민국 국토 1% 늘린 정신 그대로 담았다
-
 뉴스&이슈 이재명 법무장관에 이용철 방위사업청장 지명, 노무현 법률특보 지내 : 정무수석은 최인호 HUG 사장, 부산서 민주당 재선 정치인
친노·친문 인사 등용
-
 라이프 '현백코어'를 아시나요, 요즘 2030세대 이를 선망하는 이유 : 명품보다 탐나는 '부자의 여유'
현대백화점, 노멀, 하드코어
-
 뉴스&이슈 이재명 장남, 국힘 주진우 명예훼손 혐의로 고소했다 : 역대 '의원 명예훼손 사건'의 결말은?
이번엔 딱 걸린 듯한데...
-
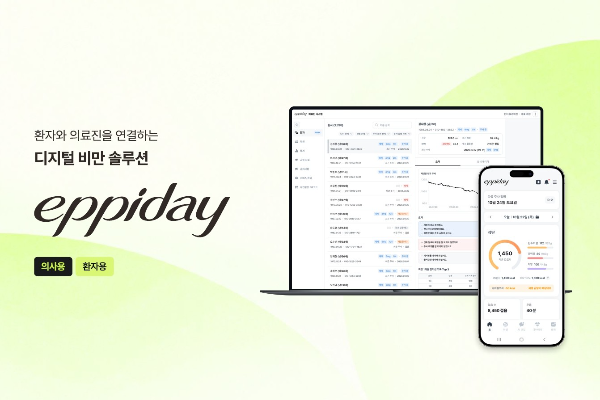 씨저널&경제 한미약품 일상 속 비만 치료 관리 앱 '에피데이' 출시 : 의료진 웹 시스템과 연동해 환자 건강상태 실시간 확인
비만 환자 생활습관 관리 지원
-
 글로벌 앤트로픽 IPO 통한 기업가치 예상치가 계속 낮아지고 있다 : '1조 달러' 전망 나왔고 'IPO 연기설'도 등장했다
당초 목표는 2조 달러였다
-
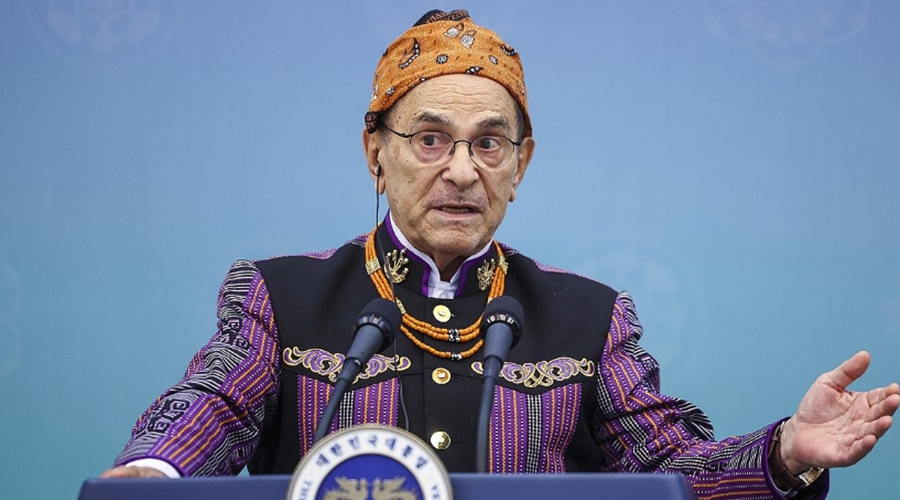 뉴스&이슈 트럼프가 원하던 '노벨평화상' 대한민국 국민에게? : 1996년 노벨상 수상한 동티모르 대통령 '빛의 혁명' 적극 추천
깨어있는 시민들의 힘
-
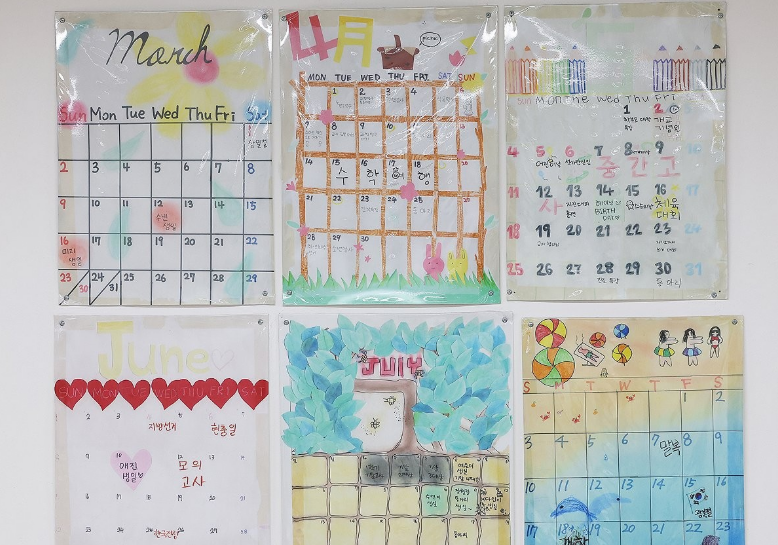 뉴스&이슈 세월호 참사 담은 '단원고 4·16 아카이브', 세계기록유산 아태 목록에 등재됐다 : '사회적 재난의 치유까지' 기록
단원고 교실 달력 등 자료 23만5220점