


인기기사
- 1 3m짜리 상어가 부산 공원 수로에서 발견됐다 : 국제적 멸종위기종 무태상어 추정
- 2 [한국갤럽] '신뢰받는 정치인' 1위 한동훈 '함박 웃음', 이재명 5년 만에 2위로 밀려났다
- 3 한동훈 두 시간 반 동안 8개 게시물 올리면서 민주당 김민석 저격 : 청문보고서 채택된 김승원 돌연 사퇴 놓고 집요한 공격
- 4 청와대 대변인으로 임명된 김성완, 정청래·유시민·조국 비난한 시사평론가 : '코어지지층'과 화해는 꿈도 꾸지 말라?
- 5 [이재명 기자회견②] 이재명, 검찰개혁에 "애초 '수사검사' 두려했다" : '의심한 사람'이 잘못일까
- 6 [이재명 기자회견⑤] 지지층 내부 혐오·멸칭 자제 당부 "저도 아프다" : 자신은 책임이 없다는 말인지
- 7 영국인 소울푸드 '피시앤칩스'의 몰락, 가게들이 줄줄이 문 닫는다 : 재료값 상승, 인건비, 젊은 세대의 외면
- 8 일본 공항서 한국 선수단 태극기 막고, 선수촌 행사에 '도요토미' 등장 : 개막 전부터 시끄러운 나고야 아시안게임
- 9 '게임 원작' 영화가 평단 찬사 받고 있다 : '레지던트이블 : 0번째 밤' 역대 게임 원작 영화 중 최고 평점 80점
- 10 [이재명 기자회견①] 고개 숙인 이재명, 연임에 명확히 선 그었다 : "연임 생각 전혀 없다"
최신기사
-
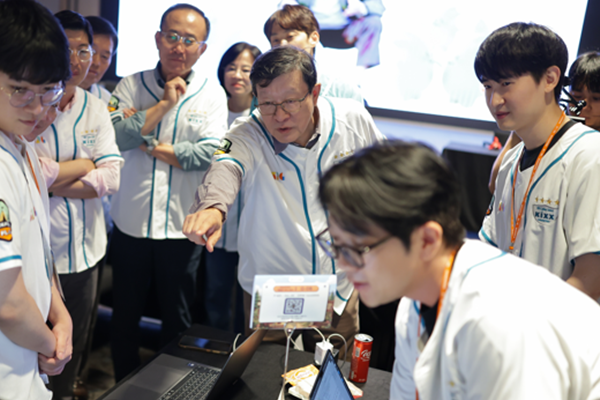 씨저널&경제 GS 제5회 해커톤 개최하고 현장 인공지능 구현 나섰다 : 허태수 회장 "해커톤에서 시작된 도전이 현장에 뿌리내리도록 지원하겠다"
허세홍 GS칼텍스 부회장도 참석해 AI 전환 의지 강조
-
 뉴스&이슈 민주당 송영길 "김용남 선대위원장 맡아 조국 떨어드리겠다" : 이 대통령 범여권 화합 의지에도 '마이웨이'
'대권 도전' 이어 화합에도 찬물
-
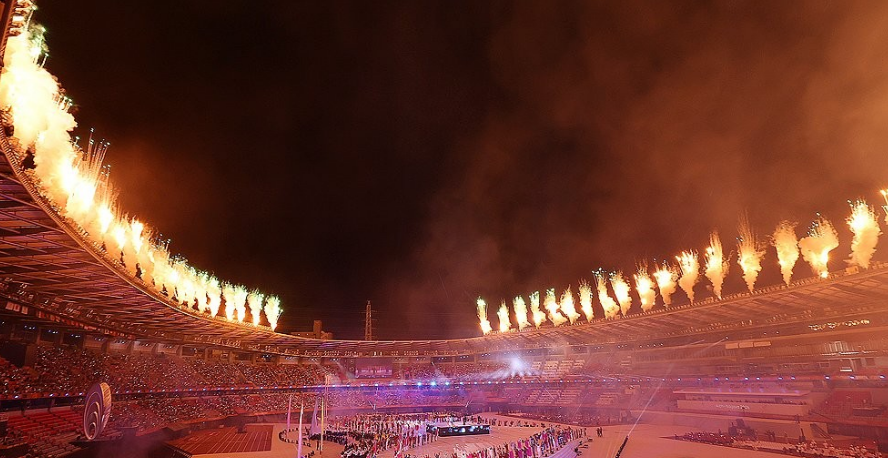 엔터테인먼트 2026 아이치·나고야 아시안게임, 운영부실에 일본인들도 실망 : '내부 누수'부터 '버스 노쇼'까지
'정교함'의 일본이 이렇게 허술했나
-
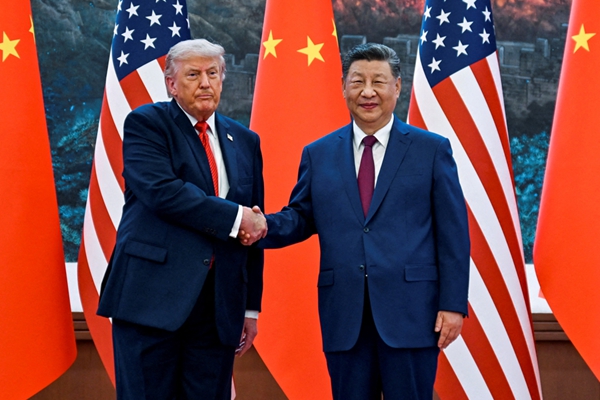 글로벌 미·중 정상회담 앞두고 장관급 인사들 만나 AI 관련 경보 체계 논의했다 : 스콧 베선트 "두 나라가 AI 개발 및 위험에 같은 시선 유지해야"
정상회담 전 양국 사이 잠재적 합의 위한 기반 마련
-
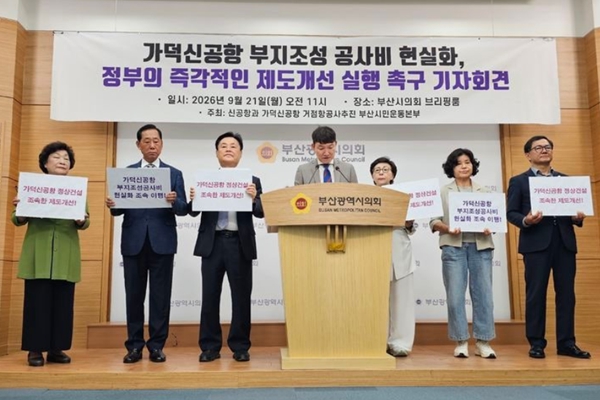 씨저널&경제 가덕도신공항 '공사비 현실화' 두고 부산시민사회 나섰다 : 22개 지역 단체 정부에 본사업비 확정 촉구
공사비 증액 목소리 높아진다
-
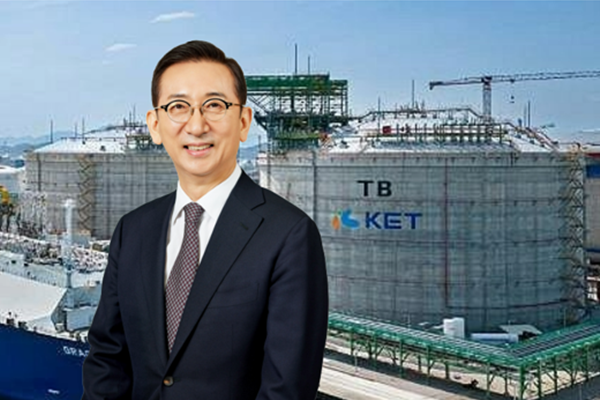 씨저널&경제 SK가스 대표 윤병석 '혜안' 중동 리스크로 빛 본다 : LNG 직도입 능력 선제 구축으로 글로벌 에너지 격변 국면서 수혜
에쓰오일 '샤힌 프로젝트'에도 LNG 공급한다
-
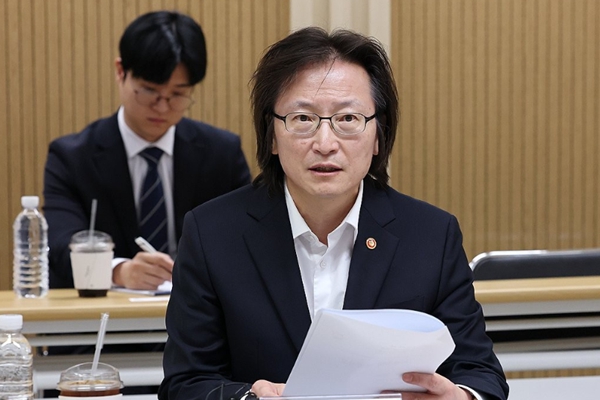 씨저널&경제 쿠팡·한화 잇단 공정위 제재에 불복 확산 "법원 판단 받겠다" : 과징금부터 현장조사·자료제출까지 전방위 법적 대응
주병기 공정위원장은 "굉장히 유감"
-
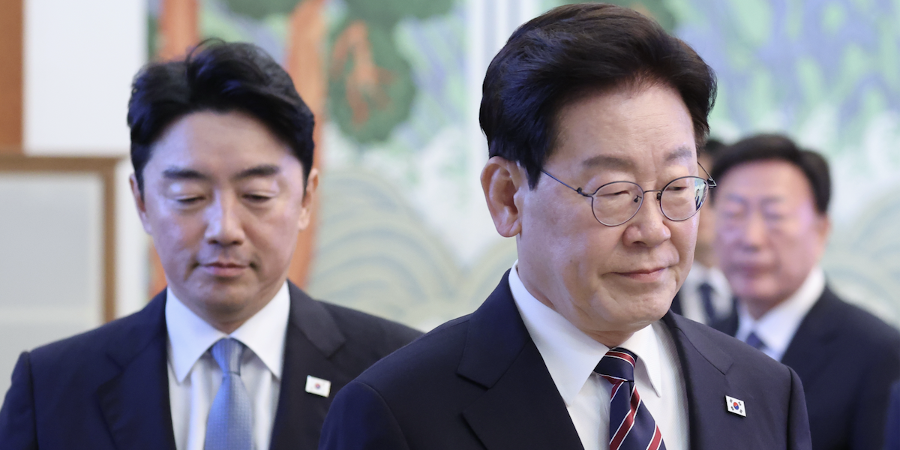 뉴스&이슈 청와대 강훈식 떠난다 하고 김현지 남는다 : 국힘 '김현지 공세'에 집중, "이번 국감에 출석시켜야"
김남국 의원 "현지 누나한테 추천할게요"
-
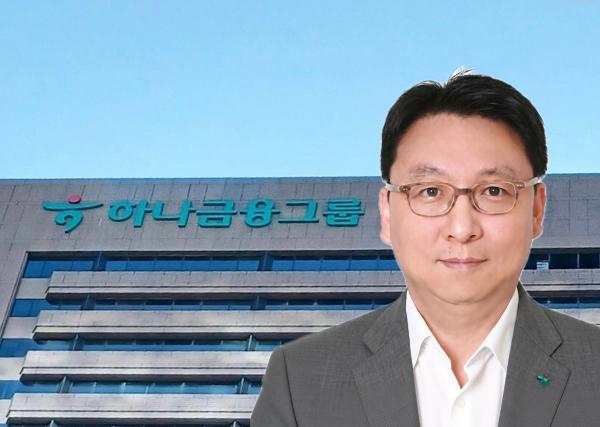 씨저널&경제 하나생명 미국 금리 인상 겹치며 재무건전성 '경고등' : 남궁원 3개월 후 도입되는 '기본자본비율' 개선 과제
금리 인상에 취약한 지급여력비율
-
 씨저널&경제 금감원 증권사에 ‘투자자 보호’ 내부통제 재점검 주문했다 : 상품 기획부터 판매까지 준법감시 ‘레드팀’ 역할 강화
경영진의 역할도 강조했다