


인기기사
- 1 민주당 송영길, 이재명 임기 44개월 남았는데 "나라 맡아보고 싶다" : 대통령 지지율 하락의 효과인가
- 2 "AI가 당신 대체하기까지 몇 년 남았을까?", 직업 입력하면 5초 만에 답 나오는 사이트 등장
- 3 60대 남성, 술자리에서 스킨십 거절당하자 30대 여성 얼굴에 가스총 쏴 : 법원, 징역 1년 집행유예 2년 선고
- 4 경기도지사 추미애, 당청 압박과 사퇴 청원 3만 돌파 사면초가 : '추다르크' 이번에도 정면승부 택할까
- 5 민주당 김민석 당대표 된 지 한 달, 아직도 정청래 탓 : 지지율 하락에 "지방선거 때문에 조정 국면"
- 6 시드니 스위니 ‘노출’ 스포츠 광고에 여성 선수들 분노했다 : “이게 바로 운동하는 여성 모습” 릴레이 영상 확산
- 7 이재명이 18일 기자회견에서 답해야 할 10가지 : "첫째, 당무개입 어디까지 가능한가요"
- 8 일부 기초단체, 추석 앞두고 민생지원금 나눠준다 : 전남 함평, 경남 의령은 '1인당 50만 원'
- 9 법무장관 후보 김승원 청문회 끝났고 이제는 한동훈 차례인가 : 민주당 화력 집중 "국수본 수사 촉구"
- 10 이재명 진퇴양난 : 법무장관 후보 김승원은 '중도층 이탈', 중수청장 후보 김지용은 '코어층 이탈'
최신기사
-
 씨저널&경제 한화오션 '매출 비중 78%' 호황에 날개 단 상선의 명과 암, 김희철 태국서 확인한 '함정 반복수주 가능성' 현실화 과제 남았다
태국 해군의 호위함 추가 발주서 유리한 고지에
-
 뉴스&이슈 [허프 생각] 시장직까지 걸었던 '무상급식' 논쟁 15년 뒤 : 이제 화두는 '무엇을 어떻게' 먹일까
학교급식도 교육의 일부
-
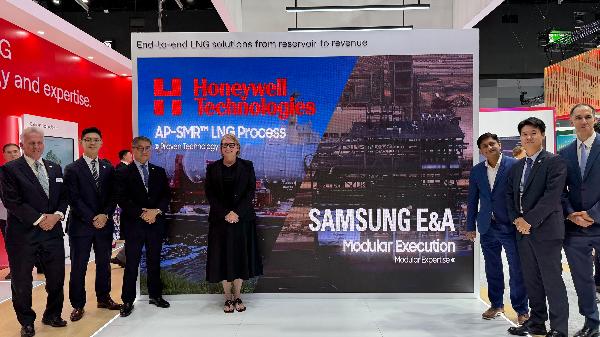 씨저널&경제 삼성E&A '공사 기간 20% 단축' LNG 모듈 패키지로 액화 플랜트 시장 공략, '뉴에너지' 핵심 성장동력 키우기 본격화
사업 포트폴리오 재편 후 뉴에너지 부문 수주에 속도
-
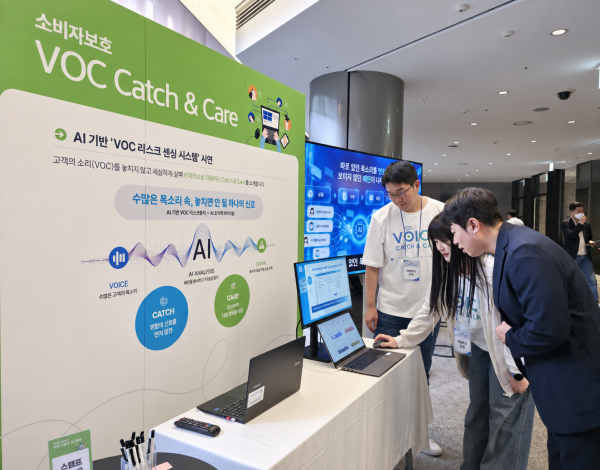 씨저널&경제 삼성생명의 '소비자 권익' 강조 : 대표 직속 소비자보호실 설치, 외부 전문가 올해 심의 안건 10건 중 9건 수용
'금융소비자의 날' 열고 소비자보호 성과 나눴다
-
 뉴스&이슈 민주당 민병덕 '보험업법 개정안' 발의 : 대형 법인보험대리점(GA) '보험판매전문회사'로 제도화
보험금 지급까지 업무영역 확대
-
 씨저널&경제 BNK금융그룹 CEO 선임 절차 개편 : 평가·검증 기간 2개월 연장하고 핵심 정보 사전 제공해 형평성 강화
7개 자회사 CEO 선임 절차 9월 중 본격 착수
-
 글로벌 이스라엘, 미국서 '1톤 폭탄' 6만 발 확보했다 : NYT "가자지구 민간인 위협 재연"
2023년 가자에서 벌어진 일
-
 뉴스&이슈 '청와대 ETF 레버리지 강행' 문건 등장, 국민의힘 "특검·국조 필요" 맹공 : 청와대 수세 몰린다
청와대 보안에 구멍?
-
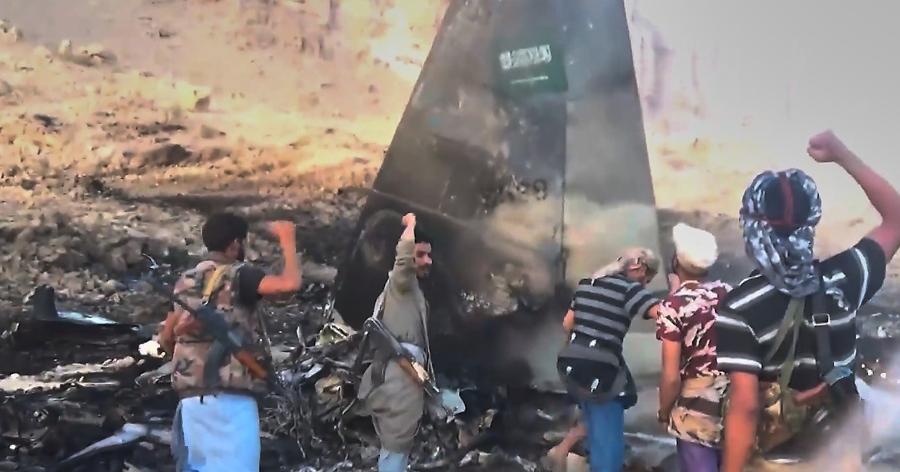 글로벌 예멘 후티 "사우디 F-15 전투기 격추" : 호르무즈 이어 홍해 전선 격화, 사우디 반격 카드 있나
1천억 원짜리 전투기
-
 글로벌 빅테크 CEO들 사이 AI 규제 의견차 백악관 참모들에게도 영향 : 미국 AI 정책 표류로 이어져
올해 4월부터 백악관 참모들 사이 갈등 심화