


인기기사
- 1 '사찰' 논란 부른 총리 한성숙, "짖지나 말라" 공격 받은 민주당 김민석 : 당정 투톱, 한동훈에 판 깔아줬다
- 2 국힘 이진숙, 다시 국회를 극우 집회장으로 만들었다 : 5·18 폄훼 이어 이재명 대통령 영정사진 논란
- 3 파주 아파트서 탈북 여성 숨친 채 발견, 용의자는 해외로 떠났다 : 범죄 피해에 노출된 탈북민들
- 4 "제발 찾아가요" 초등학교 분실물 센터에 수북하게 쌓인 물건들 : 정작 아이들은 안 찾아간다
- 5 이재명 '공소청 직제안' 수정 지시, 민주당 김민석 "오해 없도록 하겠다" : 누군가 책임 져야 한다
- 6 [허프 생각] 이재명 지지율 하락에 '설명 자리' 만들 듯하다 : '정치적' 무능과 '정책적' 무능
- 7 민주당 김민석 '민티07' 첫방 이후 조회수 급락했다 : 뉴스공장 대체는커녕 '관제 방송'으로 끝나나
- 8 [리얼미터] 이재명 긍정평가 33.8% 최저치 : 진보층 긍정 50% 밑으로, 정당지지도 민주당·국민의힘 역전
- 9 이재명 지지율 30%선마저 불안한데 SNS 통해 전통 지지층 비판, "과격한 선동은 개혁 방해"
- 10 '마이웨이' 용혜인에 청와대 고심은 깊어지고, '기획예산처 장관 후보 이혜훈 사태' 전철 따라갈까
최신기사
-
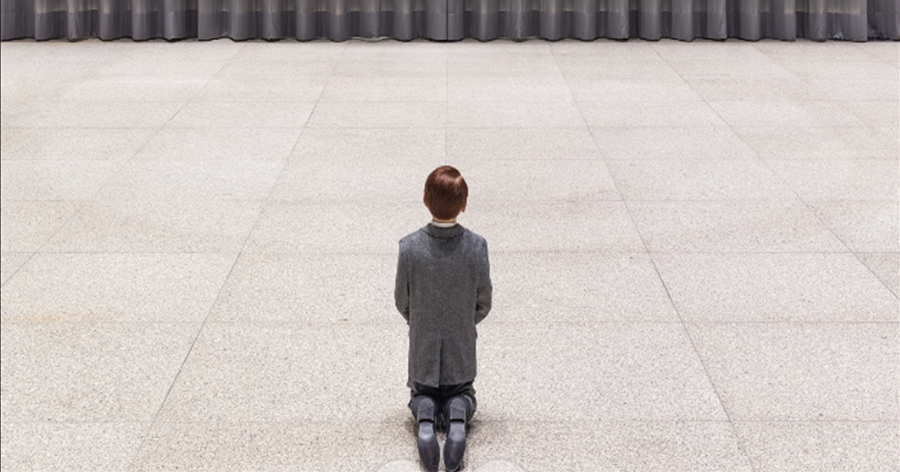 라이프 독일 베를린에 ‘무릎 꿇은 어린이 히틀러’ 등장했다 : 독일의 ‘극우 돌풍’ 정면 겨냥
'어린이 히틀러'의 사죄, 빌리 브란트의 사죄
-
 뉴스&이슈 중수청장 후보자 김지용 "윤석열 정부 때 좌천된 사람" : 윤석열·한동훈·김지용 '복잡미묘한' 관계 주목
중수청 출범 보름 앞두고...
-
 뉴스&이슈 서울 중랑구 한 주택에서 20대 남성이 숨진 지 며칠 뒤 발견됐다 : 일가족이 지적장애 있어 사망 인지 못했다
이 와중에 남동생은 사기를 당한 듯
-
 씨저널&경제 김재식 미래에셋생명 건강·변액보험 '투트랙 전략'의 두 얼굴 : 보험 판매 늘었지만 따라오는 청구서가 길다
보험손익 적자전환에 재무건전성 하락
-
 뉴스&이슈 정청래, 이재명 보호에 나섰다 : "잘 조정됐다 믿고 순방 갔는데 검찰에 뒤통수, 공소청 직제안은 대통령 뜻 아니었다"
'반명'의 이재명 변호
-
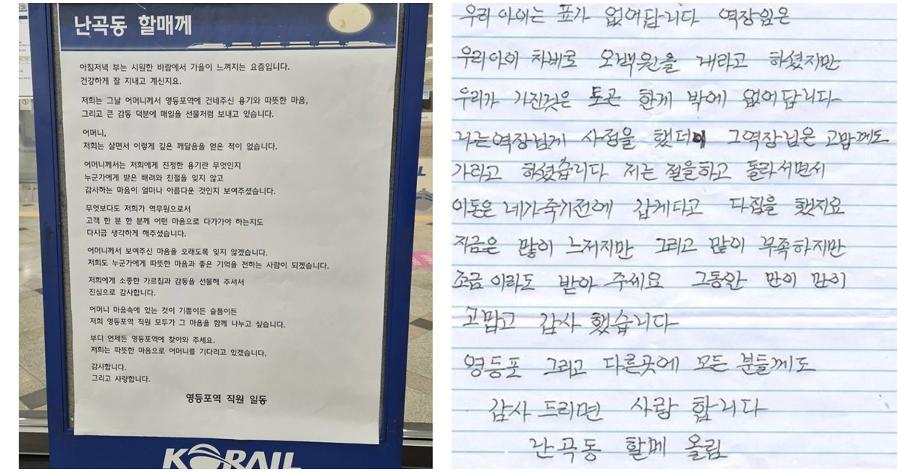 뉴스&이슈 “난곡동 할매께” 영등포역 알림판에 붙은 직원들의 편지 : 48년 전 ‘500원’이 ‘500만 원’으로 돌아왔다
"소중한 가르침에 감사합니다" - 영등포역 직원 일동
-
 글로벌 트럼프 '중국 자동차 미국 생산 허용' 두고 업계와 불화 : 규제 해소되면 현대차 북미 시장 전략에도 영향
독일에서도 폴크스바겐 5만 개 일자리 감축
-
 뉴스&이슈 민주당, 용혜인 사퇴 뒤 '법무장관 후보 김승원 지키기' 총력 : 15일 청문회 뒤 청와대 임명 강행할까
어느 쪽을 택해도 부담
-
 라이프 프랑스 시골 마을의 상징 카페·비스트로가 사라지고 있다 : '동네 식당 살리기'에 주민이 힘을 합친다
'마을 공동체의 중심'
-
 보이스 [Dr. 허지만의 진료실 이야기] 임신 전 맛있게 먹었던 생선회 : 임신 중에도 먹을 수 있을까?
“가능하지만 주의할 점 있어요”