



인기기사
- 1 경기지사 추미애 '재정 빨대' 발언 비슷하게 인천시장 박찬대도 호소했다 : "국가직 전환에도 재정 책임은 지방에"
- 2 아일릿 신곡 '체포하겠어' 무대, '짧은 치마' 여성 경찰 콘셉트 논란 : '포순이'도 치마 대신 바지를 입는 시대에...
- 3 유럽의회 여성 의원 6명 중 1명 '성적 딥페이크 표적' : 기자회견 사진이 나체로 둔갑했다
- 4 주한미군사령관 브런슨의 '폭주', 민주당은 한반도 영토 주권 침해 비판 : 미국도 "한국 입장 공감"
- 5 쿠팡의 현장조사 거부 질타 그리고 정유사 꼼수 폭로 : 반환점 돈 국정감사의 드물었던 그러나 빛났던 '정책 질의'들
- 6 이재명 '국무회의 생중계' 관련 논란에 반대의견 수용 영상도 공유하며 거듭 반박 : "공개하지 말라 압박 이유 이해 어렵다"
- 7 순직 소방관 빈소에서 '재정 빨대' 발언 사과한 경기지사 추미애 : "사과 바라시니까"에 야당은 또다시 반발
- 8 김동관 한화솔루션 태양전지 '탠덤 셀' 양산 시간 확보 : 미국·중국의 태양광 규제 올라타 가격 경쟁력 키우고 후발업체 따돌린다
- 9 SK 회장 최태원이 AI 시대 '대학 졸업장'보다 중요하다고 강조한 것 : AI가 할 수 없는 일 하는 '문제해결능력'
- 10 트럼프 서명했던 미국의 러시아 제재를 시행 직전 멈추는 결정했다 : 우크라이나 대통령 젤렌스키 "푸틴의 공격 부추기는 결정"
최신기사
-
 뉴스&이슈 '이 대통령 명예훼손' 모스 탄, 전 변호인단과 갈등 격화 : 추앙 받던 '극우의 심볼'에서 '수임료 먹튀' 논란까지
바닥에는 끝이 없다
-
 뉴스&이슈 이번에도 '주 52시간제 규제 완화' 결정 못했다 : 민주당, 두 건의 '초광역특구법안'(메카특구법안) 동시 발의
조국혁신당 "여론 간보기 꼼수"
-
 씨저널&경제 동자동 쪽방촌 5년 넘은 희망고문 드디어 끝이 보인다 : 국토교통부 2032년 입주 목표로 공공주택지구 지정
서울 주거환경의 본모습
-
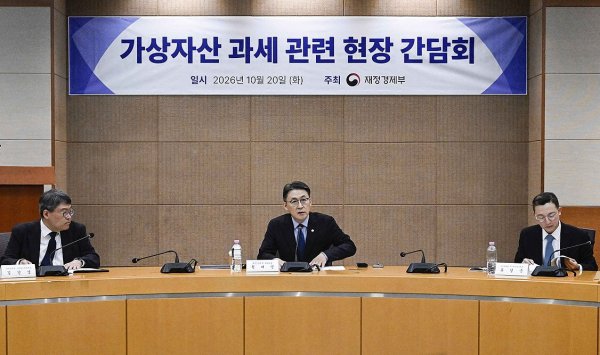 씨저널&경제 세 번이나 미룬 가상자산 과세 앞두고 정부 의견수렴 나섰다 : 재경부 "과세 원칙 존중, 인프라도 갖춰야"
관계자들은 합리적 과세 기준 요구
-
 씨저널&경제 현대위아 권오성 연매출 4천억 원 방산 떼어내고 열관리·로봇 매출 10배로 키운다 : 2035년까지 4조 원 목표
알짜 방산 보내고, 열관리·로봇 키운다
-
 씨저널&경제 SK넥실리스 차세대 배터리용 고접합 카본코팅 동박 개발 : 시험 생산 시스템 구축하고 2027년 상용화 나선다
실리콘 음극재 시대 대비한다
-
 씨저널&경제 LG화학 김동춘 먼 미래 보는 사이 눈앞의 기회는 경쟁사로 : 북미 ESS 시장 확대 전망에도 LFP 양극재 양산은 2028년 이후로 지연
배터리에서 양극재 원가 비중은 약 40%
-
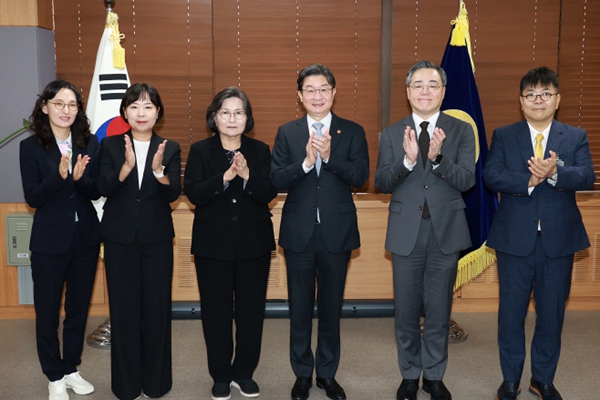 씨저널&경제 금융당국 규제와 관행 이번엔 '소비자의 눈'으로 본다 : 금융위 제 6기 옴부즈만 위원장에 문미란 한국소비자단체협의회장 위촉
5명 중 2명이 소비자 권익 보호 관련 전문가
-
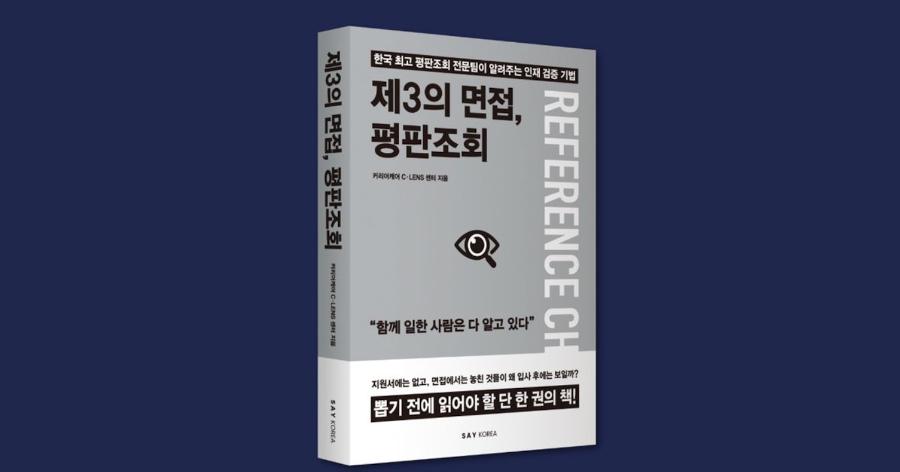 라이프 AI가 이력서 쓰고 면접도 준비하는 시대, 기업은 사람을 어떻게 검증할까 : 세이코리아 신간 '제3의 면접, 평판조회'
평판조회로 확인하는 인재의 진짜 모습
-
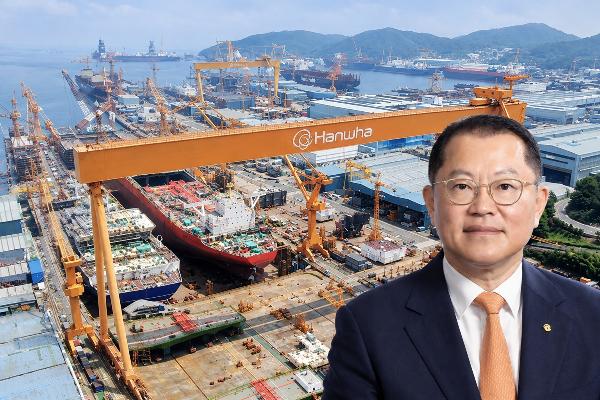 씨저널&경제 한화오션 올해 '영업이익 2조' 고점 찍으리란 전망 : 김희철 '일감 확대' 넘어 '디테일 경영' 역량 보여줄 적기 만났다
실적 잔치 뒤에 남은 사업별 숙제