


인기기사
- 1 유럽 11개국, 폴란드에서 '우크라 파병' 합동 군사훈련 시작 : 러시아의 경고에도 유럽이 '무리'하는 이유
- 2 "흰둥이는 왜 죽어야 했나요?" 김해 A초등학교 인근 연쇄 동물학대 의혹 : '생명존중교육' 가정통신문도 나왔다
- 3 엔비디아 젠슨 황에게 닥칠지 모를 '3가지 미래' : '앨리스 황 사태' 이후 기소, 사임 또는 해임, 이혼이 야기할 문제들
- 4 삼성전자 주가 얼마나 떨어졌으면 삼성 라이온즈 우승 기념 할인이란 얘기가? 증권사들은 그래도 '실적'에 기대 건다
- 5 일론 머스크의 심대한 패착 : '난공불락' 꿈꾸며 공화당 텃밭 텍사스로 거점 옮겼는데, 중간선거 후 사방에 '적'이다
- 6 K-드라마 흥행에 '한·중·일 합작'의 판이 커진다 : 드라마 '푸른길'부터 영화 '슬픈열대'까지
- 7 [허프 트렌드] 일제 ‘한국어 말살’ 시도 뒤 100년, ‘한본어’가 일본인 일상에 자리 잡다 : 서로에게 스며드는 ‘대등한 관계’
- 8 효성중공업 전면 파업이 조현준의 '승부수' 창원 신공장 멈춰 세울까 : 회사 "공장 가동과 무관", 노조 "당연히 영향" 실효성 첨예 논쟁
- 9 조국혁신당 김준형 '1월 합당 불가능' 뜻 밝혔다 : 민주당 '반개혁 의원'으로 이언주·강득구 콕 찍어
- 10 신세계그룹이 '정용진 색깔'로 '오프라인 부활' 시도한다 : 콘텐츠·AI 결합은 쇼핑몰·테마파크·호텔 '공간'을 어떻게 바꾸나
최신기사
-
 씨저널&경제 롯데웰푸드 해외법인 3분기 성과 인상적 : 인도·카자흐스탄서 외형·이익 함께 키우며 새 성장축 부상
해외 사업이 키운 이익
-
 씨저널&경제 알테오젠 주가 끌어내린 미국 약가 정책 변경 효과 일시적일까 : 전태연 '피하주사 제형 키트루다' 로열티 감소 대비 불가피
증권가는 주가 하락이 과도하다는 평가
-
 뉴스&이슈 서울역에 내려진 ‘금주령’, 노숙자는 겨울 맞아 소주병 찾는다 : 오래된 ‘숨바꼭질’ 방법은 없을까?
'혐오' 말고 '동행'
-
 씨저널&경제 이마트 실적 회복, '정용진 체제' 순풍 받으며 시작 : 할인점·트레이더스 성장세 발판으로 '자회사 불확실성' 해결 나선다
정용진 체제, 본업 회복 안고 출발
-
 기후·환경 [허프 사람&말] 그레타 툰베리 '기후변화 총회' 현장 나타나 '위선' 질타했다 : "그린워싱으로 치장한 서커스"
"매번 개최국들이 자신을 미화할 기회"
-
 씨저널&경제 [BP금융포럼 in 싱가포르 D-1] 부동산 대신 혁신기업으로 돈 흘러드는 싱가포르, 'K생산적 금융'의 길 모색한다
한국 금융산업이 부동산 담보대출 중심의 자금 공급 구조에서 벗어나 혁신기업의 성장을 지원하는 '생산적 금융'으로의 전환을 추진하고 있다. 이재명 정부가 생산적 금융을 핵심 금융정책으로 내세우고 있는 가운데 아시아 금융허브 싱가포르가 한국 금융이 참고할 만한 사례로 주목
-
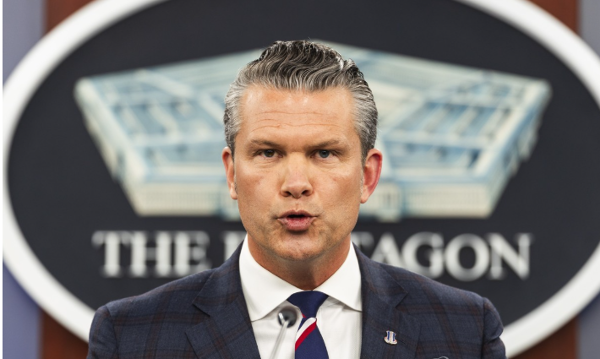 글로벌 미국 공화당, 국방장관 헤그세스 '탄핵 표결' 저지했다 : 트럼프 중간선거 패배 후 '정치적 승리'
공화당 똘똘 뭉쳤다
-
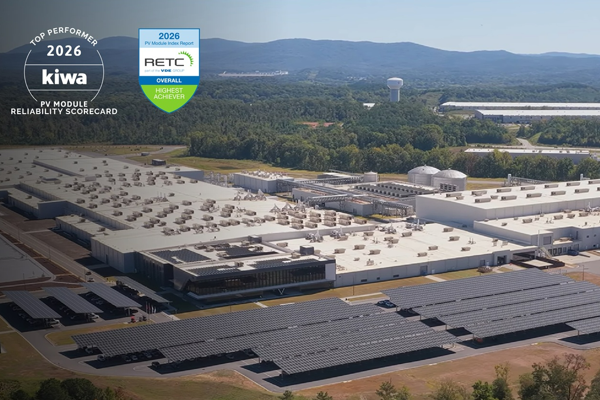 씨저널&경제 한화솔루션 큐셀부문 미국 카터스빌 공장 최대 가동 앞두고 품질 인정받았다 : 태양광 모듈 시험기관으로부터 신뢰성 최우수 평가
미국 현지에서 잉곳·웨이퍼·셀·모듈 통합 생산 가능
-
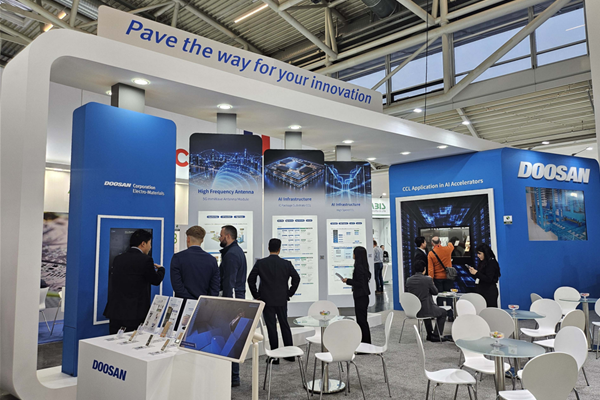 씨저널&경제 두산 동박적층판 들고 유럽 시장 공략에 속도 붙인다 : AI 데이터센터 넘어 전기차까지, 차세대 소재 외연 확장
고속 데이터 전송부터 배터리 경량화까지
-
 라이프 팔레스타인 와인은 어떤 맛일까 : 이스라엘이 포도나무 베고 장벽에 밭길 막혀도, 와인은 바다를 건넌다
"맛볼 가치가 있는 이야기를 담고 있다"