


인기기사
- 1 이재명이 18일 기자회견에서 답해야 할 10가지 : "첫째, 당무개입 어디까지 가능한가요"
- 2 조국, 민주당 박지원의 "낙선 분풀이" 주장에 답했다 : "대권 욕심내며 자기 정치하는 '간신'부터 꾸짖으시라"
- 3 대통령 지지율 바닥인데, 김민석과 뉴이재명 '추미애 찍어내기' 몰두 : "검찰로 압박해야" 발언도
- 4 이재명 진퇴양난 : 법무장관 후보 김승원은 '중도층 이탈', 중수청장 후보 김지용은 '코어층 이탈'
- 5 법무장관 후보 김승원 청문회 끝났고 이제는 한동훈 차례인가 : 민주당 화력 집중 "국수본 수사 촉구"
- 6 [한국갤럽] '신뢰받는 정치인' 1위 한동훈 '함박 웃음', 이재명 5년 만에 2위로 밀려났다
- 7 사우디, 돈으로 안보를 살 순 없구나 : 후티에 밀리고 F-15 떨어지고, 미국에도 버림 받은 듯
- 8 이재명 향한 보수와 뉴이재명 '간언' : 김종인 "민주당 전통적 지지층에 포커스 안 돼", 이동형 "전통적 지지층에 손 내밀면 뒤통수 친다"
- 9 민주당 김민석 "교섭단체 요건 15석 논의하겠다" : 당 지지율 떨어지자 조국혁신당에 비로소 '저자세'
- 10 롯데백화점 점포 격차 심화로 '타임빌라스 확장' 주춤 : 정현석 핵심 점포 투자 통한 '공간 재정의'로 대안 찾나
최신기사
-
 글로벌 아리아나 그란데·사브리나 카펜터·자라 라르손까지 "내 노래가 왜 거기서 나와?" : 팝스타들이 트럼프 백악관에 잇달아 발끈한 이유
내 노래가 추방 BGM이라니
-
 뉴스&이슈 [이재명 기자회견⑤] 지지층 내부 혐오·멸칭 자제 당부 "저도 아프다" : 자신은 책임이 없다는 말인지
양비론 또는 책임 회피
-
 뉴스&이슈 3m짜리 상어가 부산 공원 수로에서 발견됐다 : 국제적 멸종위기종 무태상어 추정
"조심하세요"
-
 씨저널&경제 두산 박정원 '역대 최대 증설' 결단 : 전자BG 사업부 1개 추가, AI 바람 타고 '더 확실한' 승부수 될까
결단, CEO의 운명
-
 씨저널&경제 하나금융그룹 ADGM-한화자산운용과 스테이블코인 사업 손잡았다 : '디지털 동맹' 늘려가며 가상자산 생태계 선점 속도
두나무에 이어 UAE 금융허브까지
-
 씨저널&경제 한섬 올해부터 2028년까지 매년 자사주 100억 매입해 소각 : 별도 영업이익 20% 이상, 주당 800원 이상 결산배당
주주환원 정책 발표
-
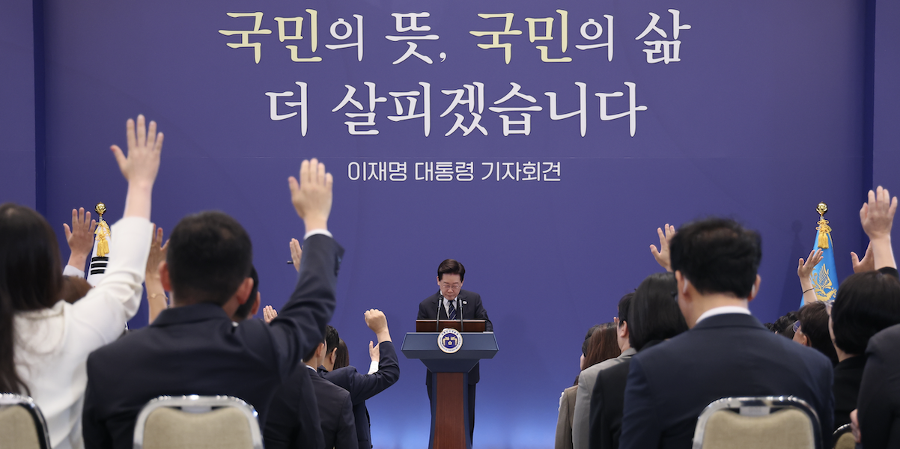 뉴스&이슈 [이재명 기자회견③] 이란전쟁 두고 "전쟁 불개입" 약속 : 그러나 "청해부대 강화 고심" 여지 남겼다
이제야 '불개입' 약속
-
 뉴스&이슈 [이재명 기자회견④] '공소취소'에서 '진상규명'으로 후퇴 : "조작기소 특검법에 조항 삭제 부탁"
민주당 '공취모'는 놔두나
-
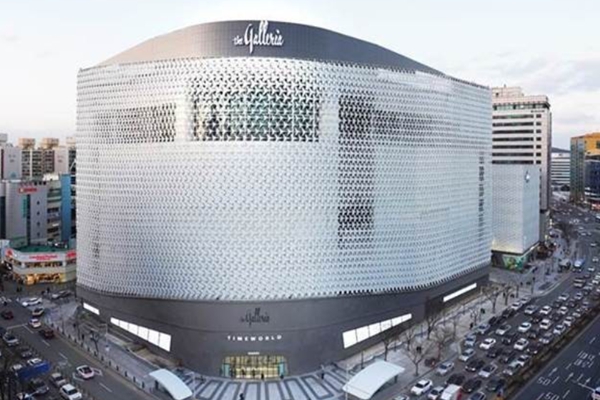 씨저널&경제 [허프 트렌드] 한화갤러리아의 타임월드 매각 검토가 상징하는 것 : 더 이상 '현재의 매출규모'는 백화점 투자 핵심 고려사항이 아니다
내수·외국인 소비 모두 잡아야 ‘핵심 거점’
-
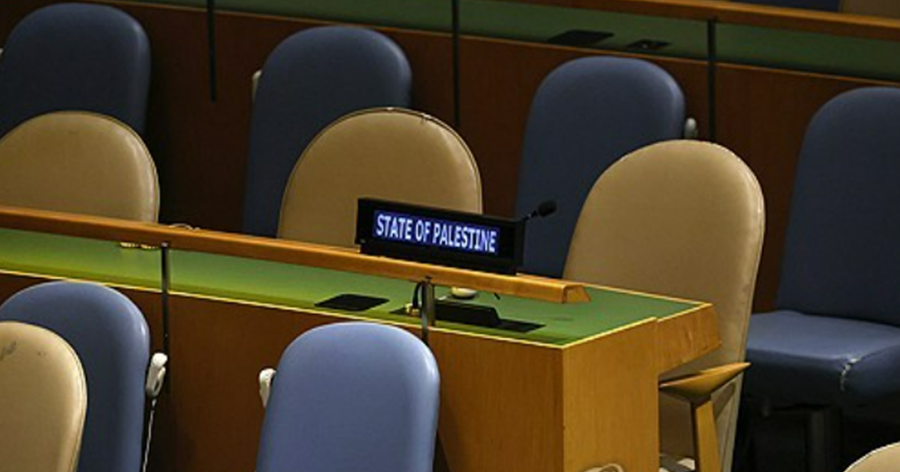 글로벌 미국은 UN 위에 있나 : 비자 제한으로 팔레스타인 대통령의 UN 총회 참석 막았다
이란 대통령에게는 비자 내줬다