


인기기사
- 1 유럽 11개국, 폴란드에서 '우크라 파병' 합동 군사훈련 시작 : 러시아의 경고에도 유럽이 '무리'하는 이유
- 2 앨리스 황은 후난성 농촌 출신의 42세 유부녀일까? 방송기자부터 은행 부총재까지, 젠슨 황 접촉 전 그녀의 과거는 다양하고 흐릿하다
- 3 ‘신천지 3자 비밀연합’, 정청래·김민석 만남으로 풀 수 없는 이유 : 민주당 ‘당원 절반’의 분노와 상처
- 4 효성중공업 전면 파업이 조현준의 '승부수' 창원 신공장 멈춰 세울까 : 회사 "공장 가동과 무관", 노조 "당연히 영향" 실효성 첨예 논쟁
- 5 [허프 트렌드] 일제 ‘한국어 말살’ 시도 뒤 100년, ‘한본어’가 일본인 일상에 자리 잡다 : 서로에게 스며드는 ‘대등한 관계’
- 6 HD현대중공업·한화오션·삼성중공업, 부유식 데이터센터에서 ‘드릴십 천하’ 재현할까 : 조선3사 '블루웨이브' 타고 수익원 찾기 분주
- 7 조국혁신당 김준형 '1월 합당 불가능' 뜻 밝혔다 : 민주당 '반개혁 의원'으로 이언주·강득구 콕 찍어
- 8 "과소비 절대 금지!" 남대문 스카프 아저씨, 온라인 가게 문 열었다 : 몰리는 고객에 사설 경호원에 영업 중단까지
- 9 [영상] 에코프로 1조 유상증자와 전고체 배터리 승부수 던졌다, '기업가치 논란' 딛고 재도약할까
- 10 알테오젠 주가 끌어내린 미국 약가 정책 변경 효과 일시적일까 : 전태연 '피하주사 제형 키트루다' 로열티 감소 대비 불가피
최신기사
-
 씨저널&경제 김동선 한화M&S 4조7천억 투자 시동, 갤러리아도 로보틱스도 돈 필요하다 : 계열사별 현금 사정에 자금 배분 중요해진다
커지는 투자, 무거워진 재원 부담
-
 씨저널&경제 한진칼 조원태 최대주주 복귀해도 안정적 지배력 확보는 가시밭길 : 통합 항공사 성과 통한 주주 지지 확보 중요해졌다
산업은행 지분 향방 촉각
-
 씨저널&경제 두산 전자BG 성장 기울기 완만해지고 시선은 증설 이후로 : '부회장 CFO' 김민철 '전자 전문가' 유승우 두 전문경영인 역할 주목
AI 특수 이어갈 증설 시간표, 경영진 역량도 시험대
-
 글로벌 엔비디아 이사회 젠슨 황 CEO 해임할 준비 시작했다 : 앨리슨 황 이어 현직 임원 킴벌리 파월과 '부적절 관계' 들통
중국 스파이에 이어서 엔비디아 임원까지
-
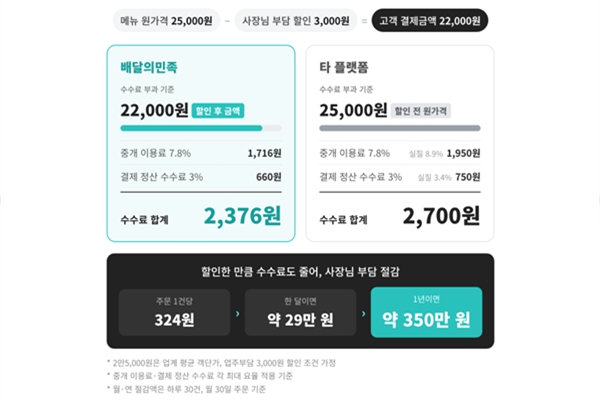 씨저널&경제 배민, 점주 부담 '배달팁 할인액' 수수료 산정 때 뺀다 : 고객 주문 비용 줄일 수 있게 돼
할인 문턱 낮춰 주문 키운다
-
 글로벌 친이스라엘 로비단체 힘 빠졌나 : 막대한 돈 쏟아부었는데 미시간·텍사스 상원선거에서 패배
이스라엘 호감도, 100점 만점에 44점
-
 씨저널&경제 은행지주 회장 3연임하려면 주총 75% 찬성 받아야 : 당정 '셀프 연임' 막고 임추위 전원 독립이사로
드디어 나왔다, 지배구조 개선안
-
 씨저널&경제 금융회사 지배구조 개선안 '은행장 선임 절차'는 손 안 댔다 : 금융지주 회장 영향력 사실상 유지
자회사 임원 후보 추천하는 위원회, 4곳 중 3곳이 회장이 위원장
-
 뉴스&이슈 로스쿨 안 나와도 변호사시험 볼 수 있는 길 연다 : 최혁진 의원 '예비시험' 도입 골자 '변호사시험법 개정안' 발의
사법시험 부활법
-
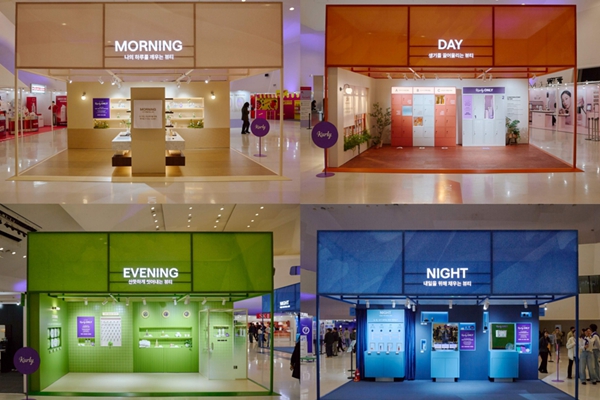 씨저널&경제 [현장] '체험 밀도' 높인 컬리 뷰티페스타 : 참여 브랜드 45개로 줄이고 시간대별 큐레이션으로 차별화
체험은 깊게, 구매는 쉽게