


인기기사
- 1 엔비디아 젠슨 황에게 닥칠지 모를 '3가지 미래' : '앨리스 황 사태' 이후 기소, 사임 또는 해임, 이혼이 야기할 문제들
- 2 내년 초등학교 입학생 사상 처음 20만 명대 전망 : 2020년 출생아 27만 명으로 2019년보다 3만 명 적어
- 3 "흰둥이는 왜 죽어야 했나요?" 김해 A초등학교 인근 연쇄 동물학대 의혹 : '생명존중교육' 가정통신문도 나왔다
- 4 삼성전자 주가 얼마나 떨어졌으면 삼성 라이온즈 우승 기념 할인이란 얘기가? 증권사들은 그래도 '실적'에 기대 건다
- 5 "아파트 공동명의 했으면 좋겠다" 이 한 마디에 4년 된 커플 파혼 위기 : 상견례 때 말조심, 남녀별 1위는?
- 6 일론 머스크의 심대한 패착 : '난공불락' 꿈꾸며 공화당 텃밭 텍사스로 거점 옮겼는데, 중간선거 후 사방에 '적'이다
- 7 배우 김수현 11일 가로세로연구소 김세의 형사재판에 증인으로 출석한다 : 김새론 교제와 채무 변제 압박 '진실은 어디까지'
- 8 K-드라마 흥행에 '한·중·일 합작'의 판이 커진다 : 드라마 '푸른길'부터 영화 '슬픈열대'까지
- 9 신세계그룹이 '정용진 색깔'로 '오프라인 부활' 시도한다 : 콘텐츠·AI 결합은 쇼핑몰·테마파크·호텔 '공간'을 어떻게 바꾸나
- 10 금쪽이 훈육 '한국민속촌 귀신'에 용인시 조사 나섰다 : 아이에게 호통치는 '귀신 참교육' 적절한가

최신기사
-
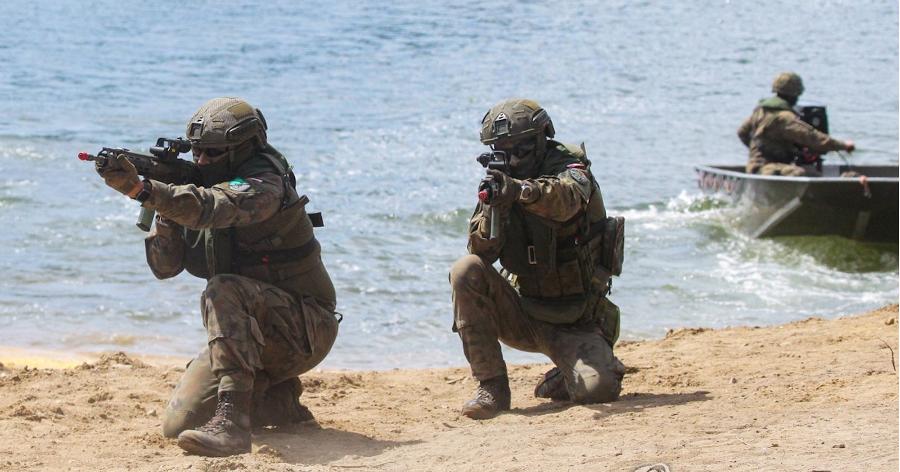 글로벌 유럽 11개국, 폴란드에서 '우크라 파병' 합동 군사훈련 시작 : 러시아의 경고에도 유럽이 '무리'하는 이유
총원 2800명, 뭘 하자는 것인지...
-
 씨저널&경제 GC녹십자 면역글로불린 '알리글로' 피하주사 제형 더한다 : 허은철 'FDA 허가 전 생산 기반 확보' 약 될까 독 될까
2029년 생산라인 준공, 2031년 허가 신청 목표
-
 씨저널&경제 AI 쓰는데 광고가 자꾸! 대화창 끼어드는 상품 정보들 가끔 고맙고, 대개 짜증나고
광고의 선제공격
-
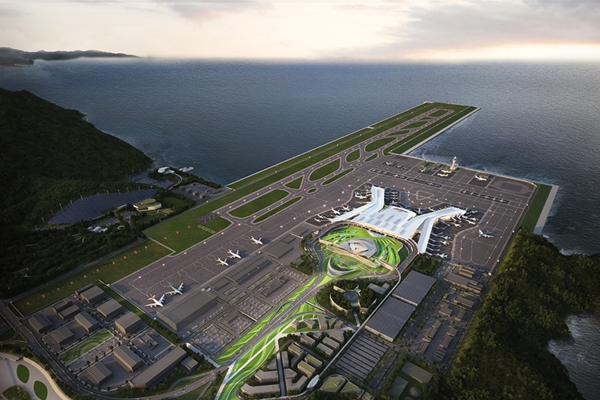 씨저널&경제 대우건설 국토교통부 공문 받고 가덕도신공항 실시설계 착수, 공사비 증액 확약은 아직 못 받아
공사비 증액 약속 어떻게 받아낼까
-
 글로벌 앤트로픽 IPO 직전 '페이블', '미토스' 새 모델 출시 : 저비용 앞세워 투자자들 막판 유인한다
오픈AI와의 경쟁 강화했다
-
 씨저널&경제 글로벌 투자자 단체 ICGN 의무공개매수제 보완 한국 국회에 요청했다 : "현재 개정안으로는 소수주주 보호 부족"
국제기업지배구조네트워크(ICGN)가 국회에 의무공개매수제 법안을 고쳐달라고 요구했다. 지금의 '50%+1주' 방식으로는 소수주주가 경영권 프리미엄을 공평하게 나눠 받기 어렵다는 이유에서다. ICGN은 40개 나라 이상에 회원을 둔 기업지배구조 단체다. 회원 투자자들의
-
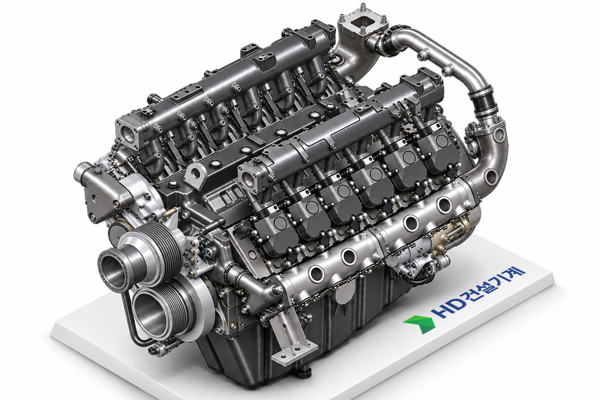 씨저널&경제 HD건설기계 발전용 엔진 사업 키운다 : 북미에서 한 달 새 총 5534억 규모 공급 계약 따내
AI 데이터센터 전력 수요에 올라탔다
-
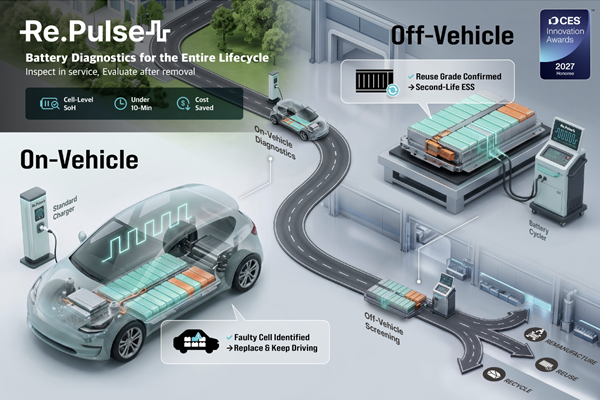 씨저널&경제 LG엔솔은 잔존성능 확인 기술로, 삼성SDI는 비상전원 솔루션으로 : 2027년 CES도 국내 배터리 기업 활약 예고
배터리 산업의 외연을 넓히다
-
 씨저널&경제 삼성화재 영국 특종보험사 캐노피우스 경영권 인수 : "이익 절반 해외서 창출" 목표에 한 걸음 다가갔다
해외 비중 20% 중반대로 확대 전망
-
 글로벌 미국 국방장관 헤그세스 탄핵소추 임박, 하원 통과해도 상원 '장벽' : 하원 통과도 250년 역사에 두 번뿐
공화당 내부 균열이 열쇠