셀트리온이 자가면역질환 치료제 '짐펜트라(성분명 인플릭시맙)'의 적응증을 염증성 장질환에서 류마티스 관절염으로 확장하기 위한 미국 임상 3상에 들어간다.
다만 셀트리온은 같은 류마티스 관절염 시장을 겨냥한 아달리무맙 계열 치료제 '유플라이마'도 미국에서 판매하고 있어, 두 제품이 서로의 시장을 잠식할 수 있다는 지적이 제기된다. 회사는 오히려 상호보완적 시너지를 기대하고 있다.
서정진 셀트리온그룹 회장 등 셀트리온 경영진은 짐펜트라의 임상을 성공적으로 마무리하고, 이 같은 긍정적인 전망을 실제 처방 실적으로 증명해야 하는 과제를 안고 있다.
서정진 셀트리온그룹 회장 ⓒ 그래픽 허프포스트코리아
28일 금융감독원 전자공시시스템에 따르면, 셀트리온은 류마티스 관절염 적응증 확대를 위한 짐펜트라의 글로벌 임상 3상 시험계획(IND)이 미국 식품의약국(FDA)의 승인을 받았다고 23일 공시했다.
앞서 회사는 7월24일 미국 식품의약국(FDA)에 시험계획을 신청했고, 최대 심사기간인 60일이 지난 시점에 이 계획이 승인된 것으로 판단했다. FDA는 회사와의 서면 소통이 별도로 필요한 경우를 제외하고는 신규 3상 계획의 승인 사실을 별도로 통지하지 않는다.
임상은 중등도~중증 활동성 류마티스 관절염 환자 296명을 대상으로 52주간 무작위 배정, 위약 대조, 이중 눈가림 방식으로 진행된다. 12주차 미국류마티스학회(ACR) 기준 증상이 50% 이상 개선된(ACR50) 환자 비율로 위약 대비 우월성을 확인하는 것이 목표다.
이번 임상은 2024년 8월 승인받은 189명 규모 3상(12주차 ACR20 기준)과는 별도의 신규 프로토콜이다. 회사는 각국 허가기관의 환자 다양성 요구가 커진 점을 신규 임상을 마련한 배경으로 꼽았다.
짐펜트라는 셀트리온이 정맥주사(IV) 제형 '램시마'(미국 제품명 인플렉트라)를 환자가 스스로 투여할 수 있는 피하주사(SC) 제형으로 개발한 제품이다. 인플릭시맙의 오리지널 의약품은 1998년 FDA의 승인을 받은 존슨앤드존슨(J&J)의 세계 최초의 항 TNF-α 항체 치료제 '레미케이드'이며, 램시마는 그 첫 항체 바이오시밀러다.
짐펜트라는 2023년 10월 FDA로부터 성인 중등도~중증 크론병과 궤양성 대장염의 유지치료제로 허가받아 2024년 미국 시장에 출시됐다. 당시 정맥주사 제형인 오리지널 의약품과 제형이 달랐기 때문에 바이오시밀러가 아닌 신약 지위로 허가를 받았다. 한편 같은 성분과 제형의 '램시마SC'는 유럽에서 이미 류마티스 관절염 적응증을 확보하고 있다. 미국에서는 짐펜트라가 애초에 신약 지위로 허가를 받았기 때문에 적응증 추가에 자체 임상 데이터가 필요한 것으로 보인다.
짐펜트라가 임상을 성공적으로 완료할 경우 기존 염증성 장질환에 더해 류마티스 관절염 시장에도 진출할 수 있게 된다. 회사 발표에 따르면 2026년 상반기 짐펜트라 매출액은 995억 원으로 전년 동기 대비 176.4% 증가했다. 적응증 확대에 성공하면 소화기내과에 더해 류마티스내과에서도 처방 기회를 확보할 수 있다.
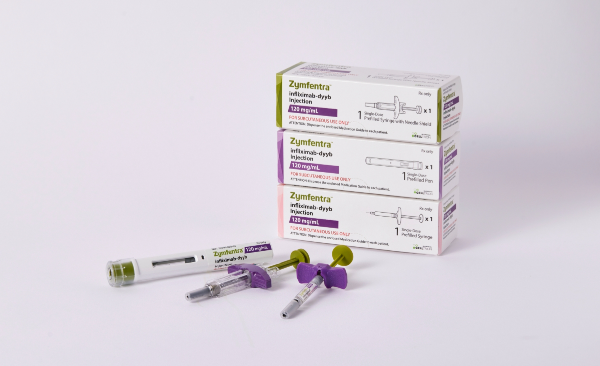
짐펜트라 ⓒ 셀트리온
◆ 유플라이마와 충돌?
다만 셀트리온은 류마티스 관절염 시장에 '유플라이마'라는 또 다른 제품을 보유하고 있다. 유플라이마는 글로벌 제약사 애브비(AbbVie)의 자가면역질환 치료제 '휴미라(성분명 아달리무맙)'의 바이오시밀러이자 피하주사제다. 2023년 5월 FDA 허가를 받아 같은 해 7월 미국에 출시됐다. 2025년에는 휴미라와의 상호교환성(약국 대체 조제 가능)을 확보하며 판매 기반을 강화했다. 오리지널 의약품인 휴미라 역시 2002년 FDA 승인 및 2003년 출시 시점부터 피하주사제였다.
짐펜트라와 유플라이마는 성분은 다르지만 모두 염증을 일으키는 TNF-α를 억제하는 치료제이며, 미국에서 성인 크론병과 궤양성 대장염이라는 처방 영역을 공유한다. 짐펜트라에 류마티스 관절염이 추가되면 겹치는 영역이 더 넓어진다.
여기서 자기잠식(카니발라이제이션) 가능성을 점검할 필요가 생긴다. 같은 환자군에서 두 제품이 선택지로 놓이면 한 제품의 처방 증가가 다른 제품의 판매 기회를 줄일 수 있기 때문이다. 다만 적응증이 겹친다는 사실만으로 실제 자기잠식이 발생한다고 단정할 수는 없다. 환자의 치료 이력과 약제 반응, 보험 적용 조건에 따라 선택이 달라질 수 있고, 경쟁사 제품에서 전환하는 환자를 확보하면 두 제품의 합산 실적이 늘어날 여지도 있다.
셀트리온 쪽은 상호보완 효과를 기대하고 있다. 셀트리온 관계자는 허프포스트코리아와 통화에서 "인플릭시맙과 아달리무맙은 동일한 TNF-α 억제제 계열이지만, 타깃 환자군과 질환별 강점, 처방 메커니즘이 확연히 다르다"면서 "환자의 상태와 치료 이력에 따라 처방 약제가 갈리는 만큼, 짐펜트라의 적응증 확대는 유플라이마의 시장 잠식이 아닌 상호보완적인 포트폴리오 시너지가 기대된다"라고 말했다.
실제로 인플릭시맙과 아달리무맙은 같은 계열의 약물로서 주요 자가면역질환 시장에서 적응증을 공유하는 경쟁관계에 있지만, 각자의 강점을 발휘하는 영역도 있다. 예컨대 미국에서는 인플릭시맙을 중등도~중증 궤양성 대장염 치료에서 아달리무맙보다 높은 효과가 기대되는 약제로 분류한다. 반면 아달리무맙은 안과 질환인 '비감염성 포도막염'과 피부 질환인 '화농성 한선염', 그리고 '다관절형 소아 특발성 관절염' 등 미국에서 인플릭시맙에는 허가되지 못한 적응증 영역을 보유하고 있다.
특히 짐펜트라의 경우 오리지널 의약품인 레미케이드가 피하주사 제형으로 개발되지 않았기 때문에 세계 유일의 인플릭시맙 피하주사 제형이라는 경쟁력을 갖고 있다. 이는 미국 FDA에서 바이오시밀러가 아닌 독자적인 신약으로서 허가를 받은 이유이기도 하다. 셀트리온 쪽도 "짐펜트라는 미국에서 신약으로 승인받은 세계 최초의 인플릭시맙 피하주사 제형인 만큼, 기존 정맥주사 환자는 물론 신규 처방 수요까지 흡수하며 시장 저변을 넓혀갈 것으로 보고 있다"라고 설명했다. 시장 타깃이 아달리무맙 처방 환자가 아니라 오리지널 의약품인 레미케이드 및 신규 처방 환자라는 뜻이다.
유플라이마와 짐펜트라는 가격 전략에서도 차이를 보인다. 셀트리온은 유플라이마를 가격경쟁력을 통해 휴미라의 시장을 뺏어오는 전략 제품으로 삼고, 휴미라 대비 할인 폭이 큰 무브랜드(unbranded)와 상대적으로 할인 폭이 작은 브랜드 제품을 병행 공급하고 있다. 반면 짐펜트라는 신약 지위와 인플릭시맙 피하주사 제형의 차별성을 바탕으로 가치를 인정받는 전략을 제시해 왔다. 이 같은 가격 전략 차이는 두 제품의 공존 가능성을 높이는 근거가 될 수 있다.
유럽 판매 성과 역시 두 제품이 함께 성장할 가능성을 보여준다. 셀트리온이 아이큐비아(IQVIA) 자료를 인용해 발표한 2026년 1분기 램시마SC(짐펜트라의 미국 외 지역 제품명)의 유럽 주요 5개국 인플릭시맙 시장 점유율은 32%로, 분기 기준 역대 최고 점유율을 경신 중이다. 유플라이마 역시 같은 분기 유럽 아달리무맙 시장에서 점유율 22%로 1년 동안 처방 1위를 기록했다.
서정진 회장 등 셀트리온 경영진에게는 우선 이번 짐펜트라 임상 3상에서 효능과 안전성 근거를 확보해 미국에서 류마티스 관절염 적응증을 추가하는 허가를 이끌어낼 당면 과제가 주어졌다. 이후 실제 류마티스 관절염 시장에서 유플라이마와 짐펜트라를 어떻게 구분해 내세울지 보다 세밀하고 설득력 있는 영업·마케팅 전략을 수립해 나갈 것으로 전망된다.
더 나아가 서 회장은 정맥주사에서 피하주사로 전환하는 수요와 신규 처방을 확보해 시장 저변을 넓힌다는 회사의 전망을 실제 처방 데이터로 입증해 나가는 데 전력을 기울일 것으로 보인다.