


인기기사
- 1 "흰둥이는 왜 죽어야 했나요?" 김해 A초등학교 인근 연쇄 동물학대 의혹 : '생명존중교육' 가정통신문도 나왔다
- 2 유럽 11개국, 폴란드에서 '우크라 파병' 합동 군사훈련 시작 : 러시아의 경고에도 유럽이 '무리'하는 이유
- 3 엔비디아 젠슨 황에게 닥칠지 모를 '3가지 미래' : '앨리스 황 사태' 이후 기소, 사임 또는 해임, 이혼이 야기할 문제들
- 4 삼성전자 주가 얼마나 떨어졌으면 삼성 라이온즈 우승 기념 할인이란 얘기가? 증권사들은 그래도 '실적'에 기대 건다
- 5 일론 머스크의 심대한 패착 : '난공불락' 꿈꾸며 공화당 텃밭 텍사스로 거점 옮겼는데, 중간선거 후 사방에 '적'이다
- 6 K-드라마 흥행에 '한·중·일 합작'의 판이 커진다 : 드라마 '푸른길'부터 영화 '슬픈열대'까지
- 7 조국혁신당 김준형 '1월 합당 불가능' 뜻 밝혔다 : 민주당 '반개혁 의원'으로 이언주·강득구 콕 찍어
- 8 신세계그룹이 '정용진 색깔'로 '오프라인 부활' 시도한다 : 콘텐츠·AI 결합은 쇼핑몰·테마파크·호텔 '공간'을 어떻게 바꾸나
- 9 금쪽이 훈육 '한국민속촌 귀신'에 용인시 조사 나섰다 : 아이에게 호통치는 '귀신 참교육' 적절한가
- 10 미국 민주당 암호화폐 규제 강화 전망 : 비트코인·이더리움 가격 급락, 8월 이후 최저치
최신기사
-
 씨저널&경제 하나금융 비은행 강화 전략으로 '자생력' 앞세웠지만 보험사 실적 역행 : 자본 확충에도 건전성 부담 여전하다
두 보험사 3분기 나란히 적자
-
 씨저널&경제 F&F 보유 자사주 전량 82만5501주 소각하기로 : 주주환원과 상법 개정 대응 '두 마리 토끼' 잡는다
자사주 보유 비율 2.15% → 0%
-
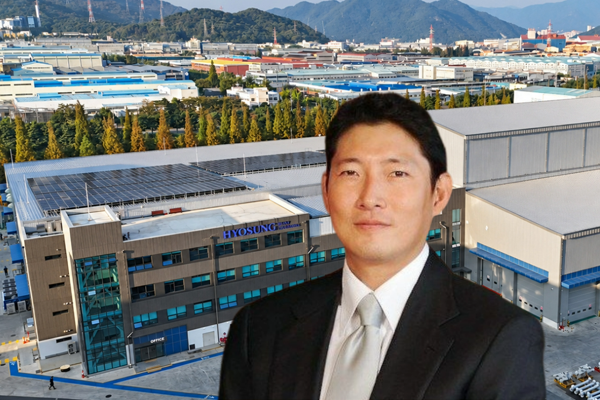 씨저널&경제 효성중공업 전면 파업이 조현준의 '승부수' 창원 신공장 멈춰 세울까 : 회사 "공장 가동과 무관", 노조 "당연히 영향" 실효성 첨예 논쟁
회사 '생산 차질 없다' vs 노조 '생산만 차질 없다'
-
 씨저널&경제 KT 해킹 후유증 7월까지도 이어졌다 : 통신 본업 부진으로 영업이익 6% 즐었지만 B2B 수주는 20% 이상 증가
무선 가입자·ARPU는 두 달 연속 반등
-
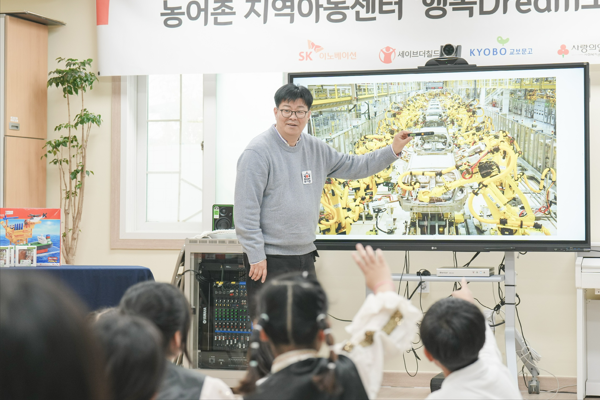 씨저널&경제 SK이노베이션 교육 격차 해소에 팔 걷었다: 행복 드림 도서관 3년 동안 32곳 조성해 농어촌 아동 2천여 명 혜택
참여 아동 독서 빈도 87% 증가
-
 씨저널&경제 네이버는 '앨리스 황 스캔들' 영향 안 받을까 : 엔비디아 젠슨 황과의 '핵심 파트너십' 탓에 'AI 팩토리 사업' 미래에도 촉각
엔비디아는 6일 네이버 3대주주로 등극
-
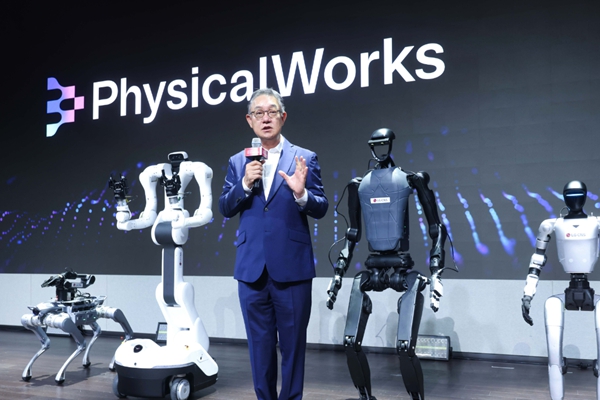 씨저널&경제 현신균 LGCNS 성장 정체 스마트엔지니어링 돌파구를 로봇으로 삼다 : LG전자 1897억 계약 발판으로 2027년 외부 고객 확보도 잰걸음
LG그룹 로봇 학습의 핵심
-
 뉴스&이슈 국가인권위원장 안창호, 사퇴 압박 확산에도 "저는 당당하다" : 이재명 정부 대응 나설까
제주 4·3 역사인식 논란
-
 씨저널&경제 신세계 3분기 영업이익 1643억 65% 늘었지만 시장 기대치는 밑돌아 : 신세계백화점·신세계인터내셔날 예상보다 저조했다
영업이익 65% 증가, 컨센서스 1700억대는 못 미쳐
-
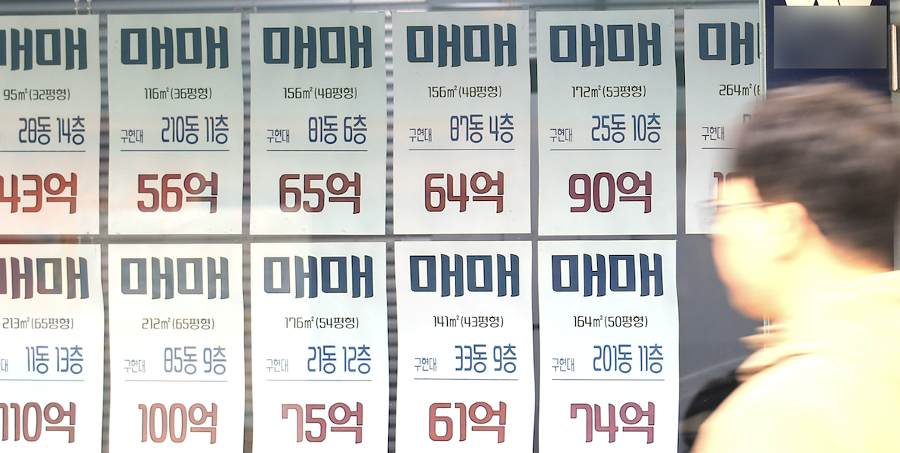 뉴스&이슈 민주당 '종부세 완화' 요구가 당 정체성 논란으로 번진다 : 당내 개혁파 '부자 감세' 강하게 반발
수도권 의원, '개혁'보다 '자기 당선'