


인기기사
- 1 국산 첫 비만치료제 한미약품 '에페' 가격 확정 : '위고비·마운자로 자리 위협한다'는 말 나오는 이유는?
- 2 민주당 박주민, 최민희 앞에서 지도부 직격 "법원은 이미 민주당 향해 총구를 겨눴다" : 조희대 탄핵 촉구
- 3 트럼프, 노벨평화상 안 준다고 "변소 같은 나라" : 노르웨이 관광청의 응답, '아름다운 화장실' 광고
- 4 조국혁신당 신장식, 이재명·5선 중진 회동서 나온 '합당 논의'에 선 그었다 : 독자노선 더 강해진다
- 5 민주당, 신천지 조사 결과 '내주 의총에서 공식 보고' : 지지율 최저 상황에서 '갈등 수습' 계기 될까
- 6 할로윈 축제, 무서운 분장과 파티만 있는 게 아니다 : 따뜻한 마음을 이웃과 나누는 사람들
- 7 러시아 푸틴 "유럽과 전쟁 원하지 않는다", 반복된 언급이 새삼 주목받는다 : 유럽은 지금 불안하다
- 8 최주선 삼성SDI 연말 ESS 배터리 수주 '가속페달' 자신, 북미 신규 가동 더해 2027년부터 '조 단위' 영업이익 회복 잰걸음
- 9 중국 공산당, 부패 혐의로 부주석 포함 최고위 인사 33명 당적 박탈 : 부패 척결 vs 권력 재편
- 10 조국, '내란 햄버거 회동'1심 무죄에 분노 "조희대 사법부가 그려가는 실체" : 민주당 어떻게 할까
최신기사
-
 씨저널&경제 금융위 긴급회의 열고 국내 가상자산사업자 점검 : 바이낸스 8조 원 해킹에 보안 강화 당부
콜드월렛 비중 높일 것
-
 씨저널&경제 SK가스 새 수장 송경열 SK어드밴스드 흡수 '수직계열화'로 발 뗐다 : 취임 전 확보된 1조2천억 실탄 더해 '미래' 구축
투자 기회 안보이면 주주환원 늘린다
-
 씨저널&경제 포스코홀딩스 3분기 인프라가 끌고 철강이 회복했다 : 영업이익 48% 증가에도 리튬 자회사는 나란히 적자
4분기는 리튬 가격에 주목
-
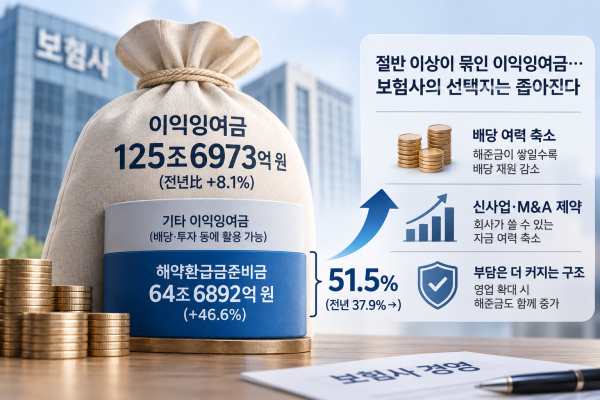 보이스 [허프 생각] 보험사 경영 발목 잡는 '해약환급금준비금' 이대로 좋을까 : 이익잉여금 절반 묶여 배당·신사업·투자 어려워졌다
이익잉여금보다 해약환급금준비금 증가율이 더 크다
-
 씨저널&경제 DL그룹 '실행형 리더' 앞세워 2027년 임원 인사 단행 : 김길수·정삼두 선임하고 AI 업무 혁신 추진
실질적 문제 해결 능력을 인사의 주요 기준으로 삼았다
-
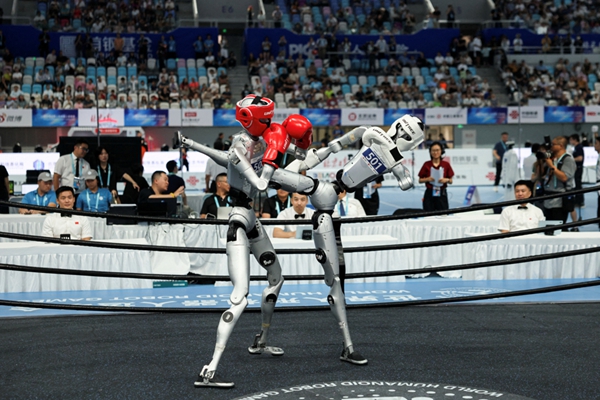 글로벌 달리고 공중제비 돌던 중국 휴머노이드 로봇, 이제는 '일하는 법' 배운다 : 제조·데이터 강점 앞세우지만 첨단 반도체 부족은 걸림돌
사람 고용해 작업 시연하기도
-
 씨저널&경제 호반그룹 한진칼 지분 추가매입으로 조원태 쪽 추월 가능성이 열렸다 : 공정위에 기업결합 신고, 한진칼은 "미확정"
20.57% 넘긴 듯
-
 뉴스&이슈 조국혁신당 신장식, 사법개혁 '동물농장' 빗댄 판사에 "적반하장" : 민주당에 조희대 대법원장 탄핵 촉구
판사들의 반발
-
 씨저널&경제 대우건설 이강석 대형 수주사업서 하루 사이 희비 교차 : 그러나 '27조 수주 달성' 변수 될 '가덕도 연내 계약'도 아직은 불투명
국책사업은 맘대로 되지 않는다
-
 뉴스&이슈 민주당, 이재명 정부 공격하는 오세훈에 역공 : "항소심 무죄가 면죄부냐, 한강버스 해명부터"
잘못 없는 것처럼 구는 게 맞나?