


인기기사
- 1 [허프 사람&말] 방송인 김어준 "이재명 사랑의 시기 끝났다" : 멸칭 양비론·검찰개혁 모호성 편들기 지쳤다
- 2 정의선 현대차그룹 9조 투자에 새만금 개발 시계 15년 빨리 돌아간다, SK그룹 발목 잡았던 '전력'이 남은 변수
- 3 민주당 송영길 "지금 대통령과 식사 중" 생방송 인터뷰 돌연 중단 : 제작진 "강력 유감", 대통령까지 불똥
- 4 민주당 김민석 공천혁신단 출범식서 정청래·추미애 저격? "지방선거 공천 문제, 날 것의 소리 듣겠다"
- 5 영화 '암살자(들)' 육영수 여사 저격 사건 '박정희 배후설' 논란 : 평론가·감독 찬사 vs 국민의힘 반발
- 6 민주당 친석계 임미애도 김민석에 쓴소리 : "말 줄이고 수위 조절해야, 대표 위상에 적절치 않아"
- 7 이재명 SNS 논란 지속 : 청와대와 친석계의 유시민 '입틀막', 결국 명예훼손 고발로 이어졌다
- 8 한화솔루션 태양광 사업 미·중 패권전쟁 핵심 축 부상 : 김동관 선제적 확보한 현지 생산기지 결실 맺는다
- 9 우크라이나 대통령 젤렌스키 "북한 러시아 파병 1만 명 추가 준비" : 대한민국을 전쟁에 끌어넣으려 하나
- 10 청와대, 중수청장으로 김지용 임명 강행 기류 : 민주당 코어 지지층과 '헤어질 결심' 굳히나
최신기사
-
 씨저널&경제 성대규 상반기 실적 이끌었던 '7년안심' 판매 중단으로 대안 모색 과제 : 우리금융 비은행 강화 핵심 동양생명 성장에 '노란불'
성장 동력 하나를 잃었다
-
 글로벌 메타, '페미니즘' 이유로 버지니아 울프 연극 홍보 금지 : 이 와중에 'AI 아동 성 착취' 광고는 걸러내지 못한다
'악명 높은' 메타의 검열 시스템
-
 씨저널&경제 한화시스템이 캐나다 저궤도 위성 사업 '미래 파트너'로 뜨는 이유 : 카니 총리 '미국 의존' 줄이려는 의지 강력
한화시스템이 양해각서 체결한 캐나다 기업들에 최근 대거 투자
-
 씨저널&경제 엄기천 포스코퓨처엠 LFP 후발주자 약점을 그룹 밸류체인으로 메운다 : 외부 원료 의존과 첫 양산 안정화는 과제
SK온 첫 공식 수주, 이제 생산으로 증명할 차례
-
 씨저널&경제 네이버 대표 최수연 멕시코 장관들 만나 데이터센터 진출 기회 모색 : 엔비디아 협력 발표 후 넓어진 글로벌 보폭
네이버 AI 인프라, 남미 이어 북중미로 뻗나
-
 뉴스&이슈 이재명 정부 장관 후보자 연쇄 낙마 : 2기 청와대 두 실장 인선에서 인사 검증 시스템 작동할까
시스템이 있기는 했나
-
 뉴스&이슈 국힘 '박정희 지키기' 나섰다, '암살자(들)' 감독 국감 소환 추진했지만 불발 : 최민희 "국회가 영화검열단이냐"
당분간 공방 이어질 듯
-
 뉴스&이슈 민주당 김민석 공천혁신단 출범식서 정청래·추미애 저격? "지방선거 공천 문제, 날 것의 소리 듣겠다"
공천혁신? 정적겨냥?
-
 씨저널&경제 김동춘 LG화학 '석유화학 본업' 개편 넘어서 새 사업으로 새 판 모색 : 글로벌 화학·모빌리티 기업들과 '고부가 소재' 활로 위한 협력
2035년까지 연구개발에 15조 투자
-
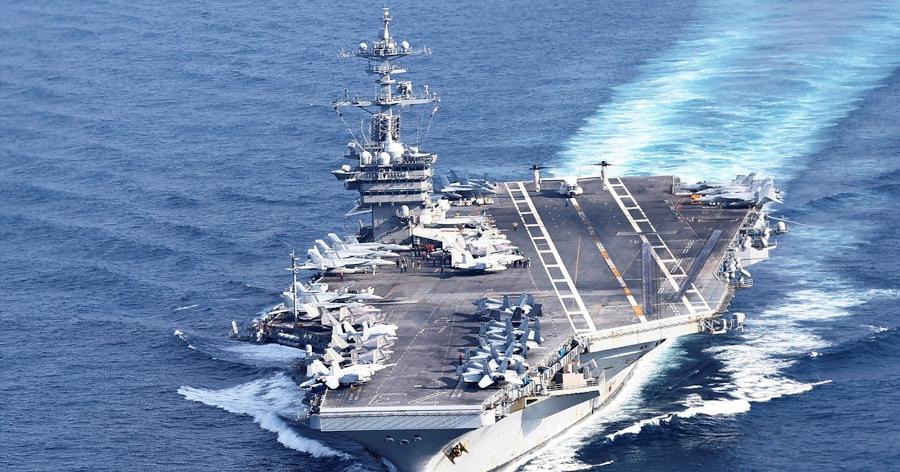 글로벌 호르무즈 해협에서 미국 해병대원 8명 부상 : 미국 국방부는 2주간 이란의 공격 사실조차 '은폐'
이러니 지상군 투입 못하지