



인기기사
- 1 국힘 장동혁 1년 전 '술자리 욕설' 녹취록, '극우 유튜버'가 공개했다 : 장동혁 지지기반 흔들리나
- 2 청와대 부속실장 김현지, 올해도 국감 증인 채택 불발 : 역시 '현지 누나'가 센 건가
- 3 17세 여고생, 'OD 파티'에 빠져 감기약·수면제 20알씩 삼켰다 : 10대 약물 중독 확산, 해법은 안갯속
- 4 이재명 대통령 좇아 '중수청장 국무회의 참석' 제미나이에게 기자가 직접 물었다 : 답이 달랐다
- 5 김건희 '매관매직' 주심 대법관은 문재인 정부 임명 오경미, 특검 구속기간 연장 신청 수용 '청신호'일까
- 6 민주당 김민석, 이재명의 '구조적 다수'에 힘싣는다 : 전통적 지지층 버리고 '주류세력 교체' 꿈꾸나
- 7 스페이스X 흑자전환에 찬물 끼얹는 일론 머스크 : 정치적 돌발 행동, 허울뿐인 말로 오너 리스크 심화
- 8 [미디어토마토] 정당 지지도, 민주당 0.8%p 하락 조국혁신당 9%로 상승 : 혁신당 서울·호남·진보층서 약진
- 9 롯데 후계자 신유열 롯데바이오 항암제부터 바이오시밀러까지 '수주 발길' 거침없다 : 대규모 투자 회수할 '수익구조' 입증 과제로
- 10 '역대급 진흙탕' 미국 오하이오 주지사 선거 : 공화당 후보는 상대의 친모를 정치광고에 출연시켰다
최신기사
-
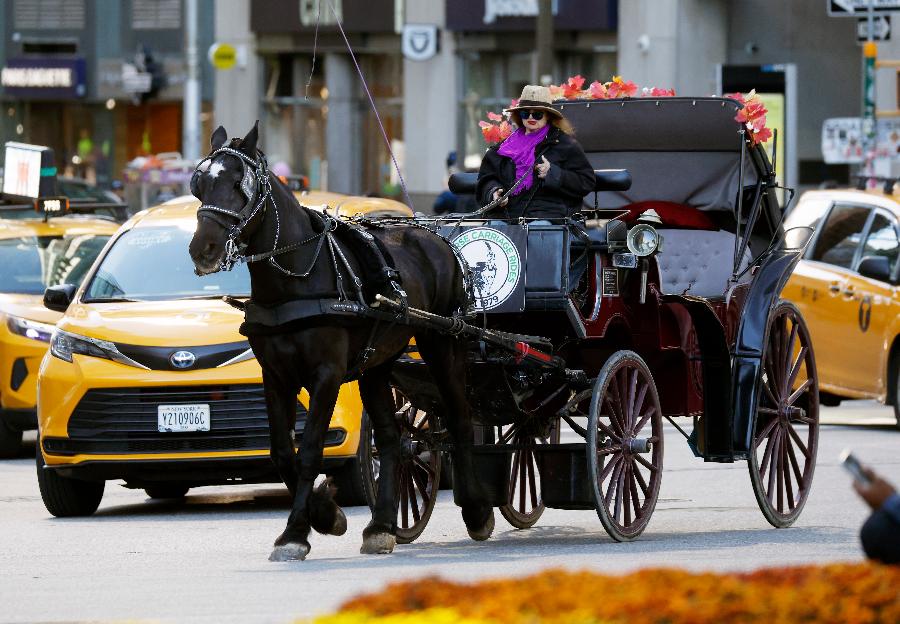 라이프 150년 전통 뉴욕 센트럴파크 '관광마차', 2028년 전면 금지: 동물복지·관광객 안전 우려 때문
마부 생계 대책은 과제
-
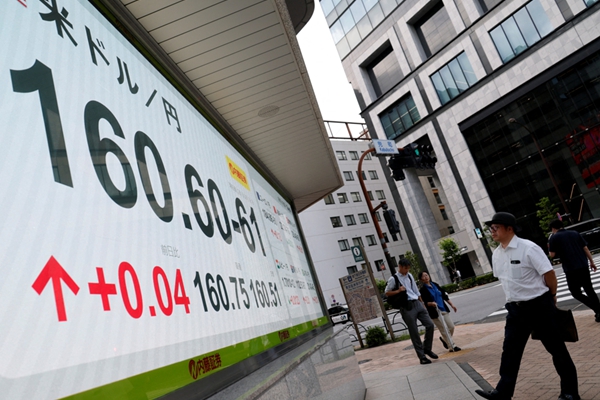 글로벌 엔화 오랜 약세 떨치나, 미국 중간선거·유럽 정세 불안에 '반사이익' 전망
한편 유럽에서는 정치적 불안정 이어지고 있어
-
 씨저널&경제 한화생명 3분기 보험손익 증가에도 순손실 추정 : 다올투자증권 "과거 판매한 변액종신 관련 헤지비용 증가"
적정주가 7천 원에서 6천 원으로 하향
-
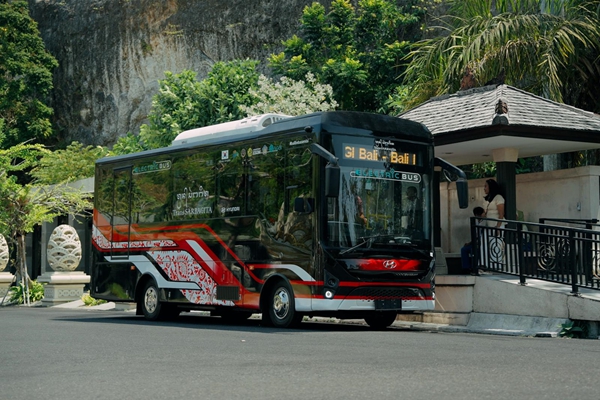 씨저널&경제 현대차 인도네시아 발리 대중교통에 첫 전기버스 11대 공급 : BYD 공세 속 존재감 지킨다
인도네시아 첫 전기차 생산 인연 잇는다
-
 씨저널&경제 정용진 신세계그룹 유통 실적 반등에 승부수 걸었다 : 김홍극 이마트·SSG닷컴 경영 통합 리더로 힘 싣고, SSG닷컴 이끌던 최택원 1년 만에 재배치
다시 짜는 승부의 판
-
 씨저널&경제 윤종규 은행연합회장 하마평에 KB금융 고문료 논란 변수로 : 금융계 원로 퇴임 후 예우 관행 도마에
경험이 '장점'이자 '쟁점'이 됐다
-
 씨저널&경제 HD현대 미국 사업 확장 방향은 '인수' 아닌 '신규 스마트 조선소 건설' : 현지 기업과 합작법인 세워 선박용 블록과 모듈 만든다
미국 조선업 재건에 새 판 짠다
-
 씨저널&경제 공공기관에서 AI가 만든 결과물 검증 책임은 사람에게 : KIAT 'AI 윤리 준수기관' 확인마크 받았다, 자체 검증 기준 세우고 교육도 강화
AI, 효율성만큼 안전성도 중요하다
-
 씨저널&경제 '노동법 위반 206건 적발'로 노동 리스크 커진 쿠팡 : 미국서 '한국 규제 부당성 알리기' 로비 비용만 48억
미국 정계에 쌓는 방어막
-
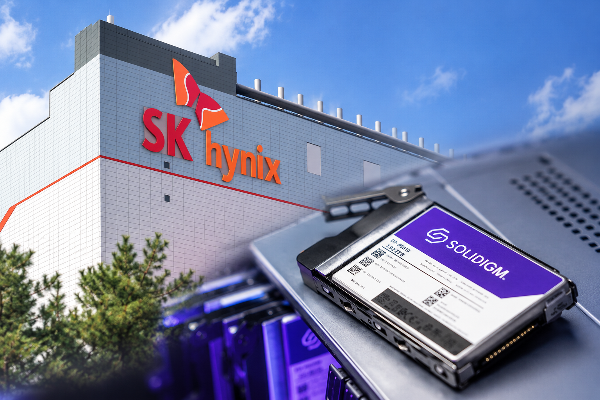
 씨저널&경제 SK그룹 '주주에게 가장 유리한 선택 재검토' 솔리다임 상장 멈춘다, SK하이닉스 향한 차가운 투심 반전 계기 될까
솔리다임 상장 중단, 기업가치 회복 시험대