


인기기사
- 1 ‘신천지 3자 비밀연합’, 정청래·김민석 만남으로 풀 수 없는 이유 : 민주당 ‘당원 절반’의 분노와 상처
- 2 [허프 트렌드] "과소비 절대 금지!" 남대문 스카프 아저씨, 온라인 가게 문 열었다 : 몰리는 고객에 사설 경호원에 영업 중단까지
- 3 앨리스 황은 후난성 농촌 출신의 42세 유부녀일까? 방송기자부터 은행 부총재까지, 젠슨 황 접촉 전 그녀의 과거는 다양하고 흐릿하다
- 4 마이크로소프트 플랫폼 서비스 중단 사태 : 아웃룩·팀즈·코파일럿 '먹통', 원인은 서버 오류·과부하
- 5 HD현대중공업·한화오션·삼성중공업, 부유식 데이터센터에서 ‘드릴십 천하’ 재현할까 : 조선3사 '블루웨이브' 타고 수익원 찾기 분주
- 6 경기지사 추미애, 한 달 만에 소방관들로부터 감사패 받았다 : 온갖 비난 버티며 '소방 재정 개선'에 기여
- 7 철도노조 “12월10일부터 무기한 총파업”, 서울 지하철도 25일부터 파업 예고 : 아직 협상 여지 남았다
- 8 알테오젠 주가 끌어내린 미국 약가 정책 변경 효과 일시적일까 : 전태연 '피하주사 제형 키트루다' 로열티 감소 대비 불가피
- 9 엔비디아 이사회 젠슨 황 CEO 해임할 준비 시작했다 : 앨리슨 황 이어 현직 임원 킴벌리 파월과 '부적절 관계' 들통
- 10 러시아·우크라·미국 'UAE 3자 협상' 실패로 끝났다 : 우크라에 '혹독한 겨울' 닥쳐온다
최신기사
-
 씨저널&경제 파마리서치 손지훈 해외 확장으로 반전 이끌어낼까 : 사업 성장축 의료기기에서 화장품으로 넓혔지만 수익성 둔화
수출 확대 드라이브
-
 글로벌 민주당 하원의원 11명, 국방장관 헤그세스 탄핵 '표결 불참' : 탄핵 무산 책임론에 잇따라 '사과'
중간선거 승리 분위기에 '찬물'
-
 씨저널&경제 LS엠트론 북미 넘어 글로벌 사출성형기 시장 공략 나선다 : 멕시코 플라스틱 산업 전시회 참가, 테크센터 신설
북미 사출성형기 시장점유율 10% 달성
-
 글로벌 마이크로소프트 플랫폼 서비스 중단 사태 : 아웃룩·팀즈·코파일럿 '먹통', 원인은 서버 오류·과부하
한국에서도 서비스 중단
-
 씨저널&경제 SK그룹 최태원의 한국·일본 협력 로드맵 구상 : '빅텐트' 플랫폼 만들어 두 나라 경제계·학계 역량부터 결집한다
국경을 넘어서는 성장의 해법은?
-
 씨저널&경제 쿠팡이츠가 배민·공정위·소상공인 모두의 압박에 포위 당했다 : '점주 할인액에도 수수료 부과' 비용 정책 거둘까
플랫폼 비용 분담은 과제
-
 씨저널&경제 무신사 태국 시장 진출한다 : 필리핀 인도네시아 베트남 말레이시아 이어 다섯번째 동남아 국가
동남아 국가 중 다섯 번째
-
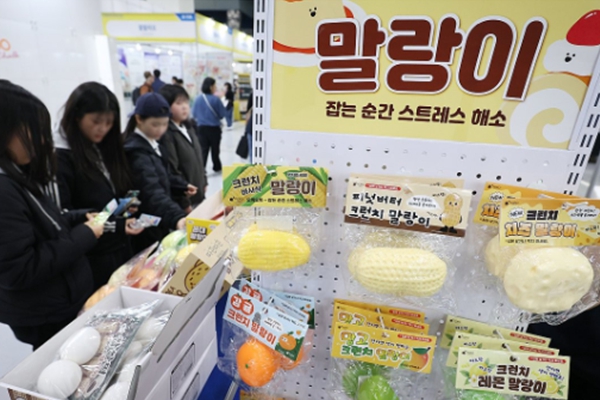 씨저널&경제 [허프 트렌드] Z세대는 연기하거나 무언가 만지는 중이다 : 불확실한 미래 앞에서 '내 몸' 확실히 느끼고 싶은 그들
왁뿌볼, 키캡, 슬랑이
-
 글로벌 엔비디아 젠슨 황 사임에도 끝나지 않는 스캔들, 경영 승계 얘기가 '세 번째 염문'에 묻히고 있다
계속되는 엔비디아 주가 하락세
-
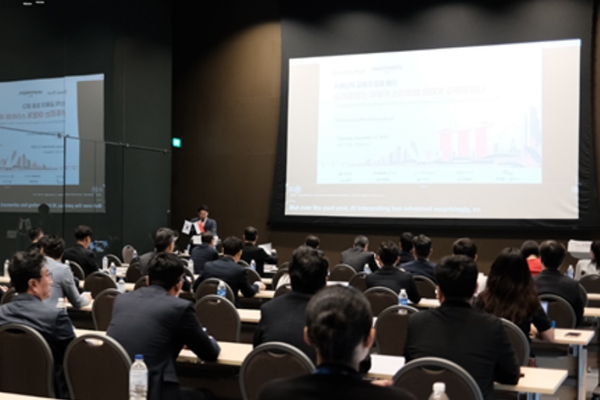 씨저널&경제 [BP금융포럼 in 싱가포르] 돈만 풀어선 혁신기업 크지 않는다 : 싱가포르가 한국의 '150조 생산적 금융'에 던진 질문
혁신기업에 돈을 대는 것만으로는 '생산적 금융'이 완성되지 않는다. 공공이 위험을 먼저 나눠 지고 민간자금을 끌어들이는 구조, 그리고 기술을 실제 고객과 매출로 이어주는 통로가 함께 있어야 한다. 12일 싱가포르 마리나원에서 열린 '2026 비즈니스포스트 금융포럼 in