


인기기사
- 1 유럽 11개국, 폴란드에서 '우크라 파병' 합동 군사훈련 시작 : 러시아의 경고에도 유럽이 '무리'하는 이유
- 2 효성중공업 전면 파업이 조현준의 '승부수' 창원 신공장 멈춰 세울까 : 회사 "공장 가동과 무관", 노조 "당연히 영향" 실효성 첨예 논쟁
- 3 [허프 트렌드] 일제 ‘한국어 말살’ 시도 뒤 100년, ‘한본어’가 일본인 일상에 자리 잡다 : 서로에게 스며드는 ‘대등한 관계’
- 4 앨리스 황은 후난성 농촌 출신의 42세 유부녀일까? 방송기자부터 은행 부총재까지, 젠슨 황 접촉 전 그녀의 과거는 다양하고 흐릿하다
- 5 조국혁신당 김준형 '1월 합당 불가능' 뜻 밝혔다 : 민주당 '반개혁 의원'으로 이언주·강득구 콕 찍어
- 6 HD현대중공업·한화오션·삼성중공업, 부유식 데이터센터에서 ‘드릴십 천하’ 재현할까 : 조선3사 '블루웨이브' 타고 수익원 찾기 분주
- 7 [영상] 에코프로 1조 유상증자와 전고체 배터리 승부수 던졌다, '기업가치 논란' 딛고 재도약할까
- 8 알테오젠 주가 끌어내린 미국 약가 정책 변경 효과 일시적일까 : 전태연 '피하주사 제형 키트루다' 로열티 감소 대비 불가피
- 9 경기지사 추미애, 한 달 만에 소방관들로부터 감사패 받았다 : 온갖 비난 버티며 '소방 재정 개선'에 기여
- 10 [허프 사람&말] ‘슈퍼걸 폭망’ 제임스 건, 4년 만에 DC 수장에서 물러난다 : 옆집 마블은 ‘어벤져스 : 둠스데이’ 12월 개봉
최신기사
-
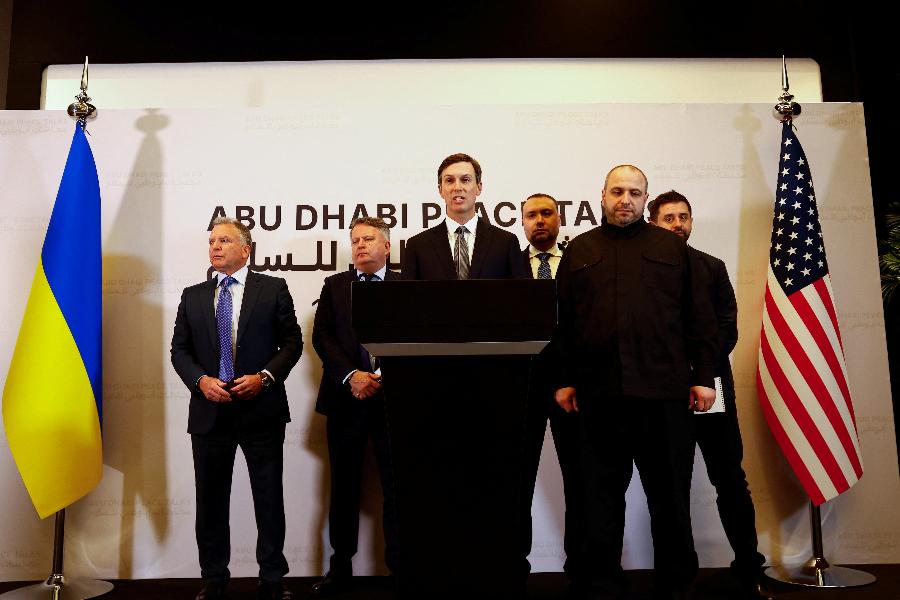 글로벌 러시아·우크라·미국 'UAE 3자 협상' 실패로 끝났다 : 우크라에 '혹독한 겨울' 닥쳐온다
결국 '협상장' 아닌 '전장'에서 결정될 듯
-
 글로벌 클라우드 기업 코어위브 실적 힘입어 AI 거품설 잦아들었다 : 미국 증시서 AI 관련주 반등
코어위브 주가, 전날과 비교해 24.71% 상승해 마감
-
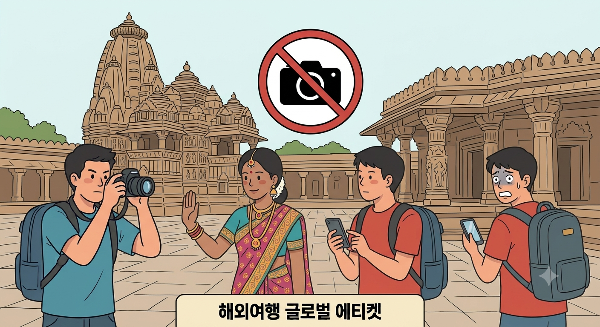 라이프 [허프US] 해외여행에서 이런 행동 조심하세요 : '민폐 관광객' 안 되려면 피해야 할 '예절 실수'
언어·인사법부터 팁·흥정 방식까지
-
 씨저널&경제 정철동 LG디스플레이 대표 임직원 워크숍 열고 '기술 중심 회사' 도약 선언 : 중국 추격 속 기술 혁신과 R&D 투자로 돌파구 찾는다
"남들이 하지 않는 것에 끊임없이 도전"
-
 씨저널&경제 네이버 AI 투자로 3분기 이익 줄었지만 2조 AI 팩토리 첫 고객 확보 : 쿠팡 맞설 물류 전문 자회사도 설립
AI 팩토리도, 쿠팡과의 경쟁도 계속된다
-
 씨저널&경제 '저승사자'는 삼전닉스 목표주가 내렸는데 : 국내 증권사는 긍정 전망, 유진투자증권 "이미 주가에 반영돼, 앤트로픽 IPO도 호재"
반도체 저승사자에 맞선 낙관론, 뭐가 맞을까
-
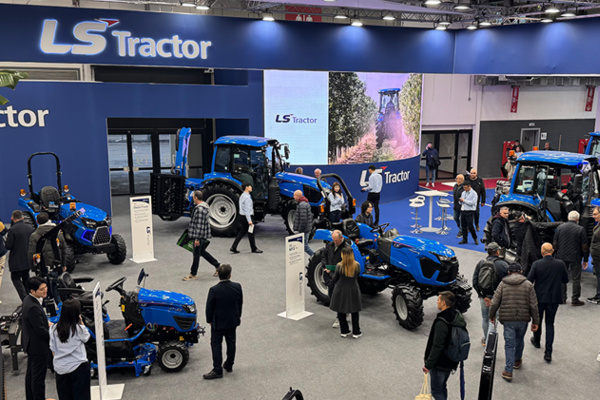 씨저널&경제 LS엠트론 트랙터 제품군 늘려 유럽 시장 공략 강화한다 : 국제 농기계 박람회서 현지 맞춤형 신제품 3종 공개
트랙터 사업에서 50년 가까이 기술력 축적
-
 글로벌 사우디, 혼외 출산한 케냐 가정부에게 '태형 100대' 선고 : 미국인이라면 태형 선고했을까
왕정국가 사우디의 '종교재판'
-
 라이프 "과소비 절대 금지!" 남대문 스카프 아저씨, 온라인 가게 문 열었다 : 몰리는 고객에 사설 경호원에 영업 중단까지
주인은 "사지 마", 손님은 더 사고 싶어진다
-
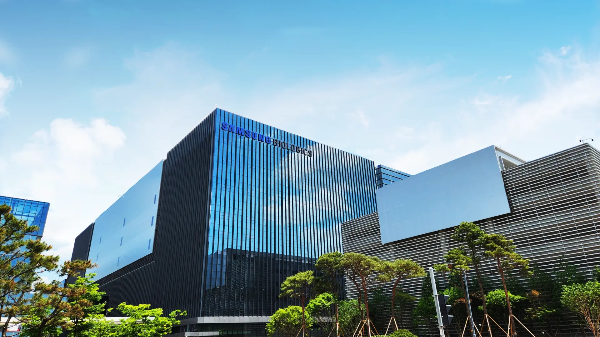 씨저널&경제 삼성바이오로직스 '폴리펩타이드그룹' 인수 9부능선 넘었다 : 구주주·우리사주조합 유상증자 청약에서 청약률 96.83% 기록
삼성물산·삼성전자는 청약률 100%