


인기기사
- 1 CJ그룹 인사 임박, 체질개선 이끈 CEO 운명은? : CJ제일제당 윤석환·CJ올리브영 이선정 유임 기대, CJENM 윤상현은 실적 부담
- 2 미국 중간선거 민주당 '상하원 탈환' 압승, 트럼프는 고개를 숙였다 : 미국 정치 '정상화' 시작되나
- 3 산과 바다에 유골 뿌리는 '산분장'이 장례 형태로 자리잡는다 : 구슬 모양으로 응축 보관 '봉안옥'도 대안으로
- 4 60대 친모 피 토하는 아들 방치한 채 2억5천만 원 사망보험 가입 : 법원이 징역 3년 선고했다
- 5 민주당 '신천지 의혹' 조사 결과 의원총회서 곧 공유 : 조직적 경선 개입이든 아니든 김민석은 난처해진다
- 6 한국 해운사 장금상선 '공격 경영'의 명암 : 미국·이란 전쟁 거치며 호르무즈 해협 '독점'했지만 안전 위협 시달려
- 7 유한양행 차기 대표 인선 지연을 시장이 심각하게 보는 이유 : 폐암 약 렉라자 로열티 기대치 떨어지며 성장전략 차질 우려
- 8 유시민·정청래 사흘 간격으로 민주당 김민석 때리고 조국 띄우기 : 대표 취임 100일 앞두고 당 흔들기 협공 시작했나
- 9 이강석 대우건설 대형 수주사업서 하루 사이 희비 교차 : 그러나 '27조 수주 달성' 변수 될 '가덕도신공항 연내 계약'도 아직 불투명
- 10 [허프 생각] LS전선·대한전선 해저케이블 분쟁, 그 뒤 호반그룹의 그림자 : 기업의 책임을 묻는다
최신기사
-
 씨저널&경제 현대제철 이보룡 투자 확대 대신 주주환원 약속은 미뤘다 : 저PBR 명단 압박에 주주 요구 답할 필요성 커져
현대차그룹 계열사 가운데 최저 수준
-
 씨저널&경제 제일기획이 메모리 값 상승에 휘청인다 : 삼성전자 모바일 사업 고전하며 3분기 이익 급감, '계열사' 의존 한계 노출
마케팅 수요 늘어날 수 있을까
-
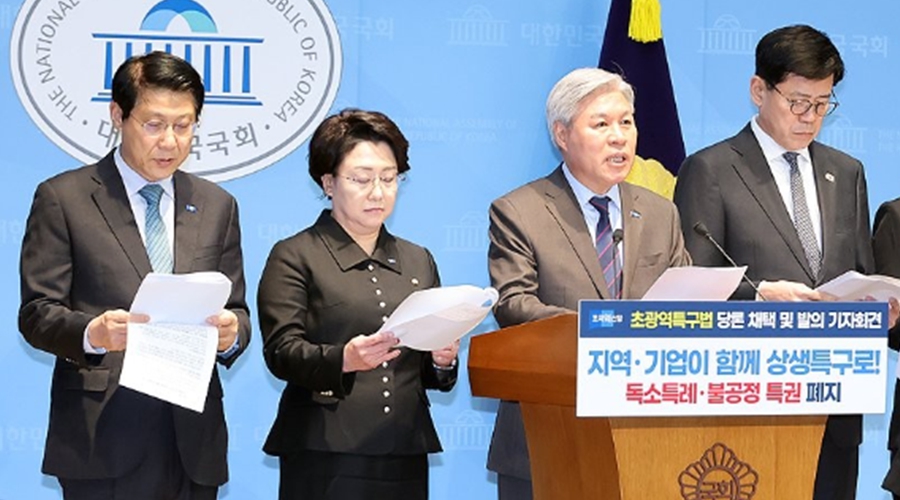 뉴스&이슈 조국혁신당, 주 52시간 예외·기업 특혜 뺀 초광역특구법 발의 : 민주당과 노동·경제정책 차별화 본격화
'밤샘 노동'이 아니라 '좋은 일자리'
-
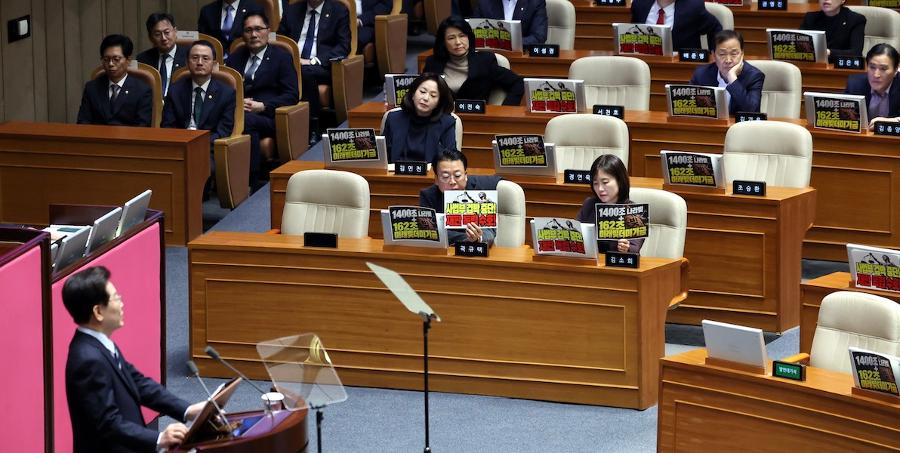 보이스 [허프 생각] 대통령 연설에 야유, 악수엔 '배신자' 낙인 : 극한 진영 대립에 한국 정치 '금도' 무너진다
'남인'과 '서인', 조선이 망했다
-
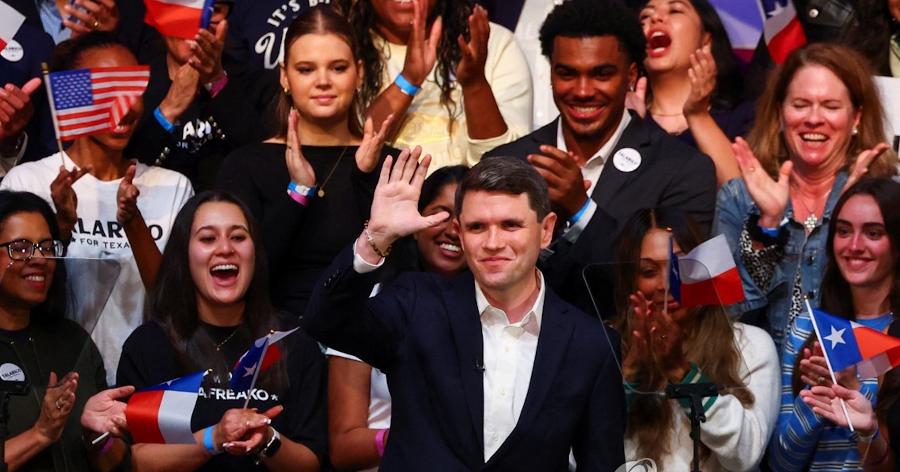 글로벌 미국 중간선거 민주당 '상하원 탈환' 압승, 트럼프는 고개를 숙였다 : 미국 정치 '정상화' 시작되나
지구촌 '잔치 분위기'
-
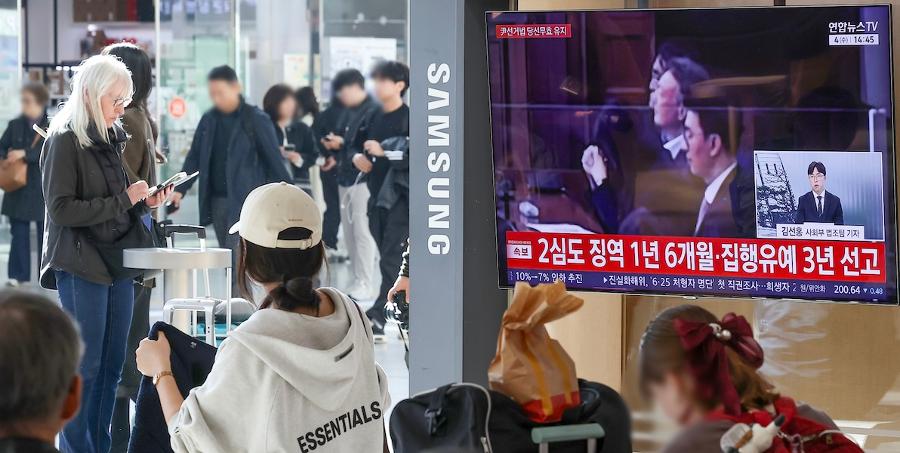 뉴스&이슈 윤석열, 선거법 위반 2심도 당선무효형 유지 : 국민의힘 397억 반환 넘어, '제20대 대통령' 지위는 어떻게 되나
법적 지위, 법적 효력, 복잡한 문제
-
 씨저널&경제 LG유플러스 3분기 영업이익 84.1% 증가, AI 데이터센터 매출 두 자릿수 성장 지속하며 존재감 부각
LG그룹 AI 인프라 확대 기조 영향
-
 씨저널&경제 [허프 트렌드] 2027년 식음료 시장은 제품 차별화 넘어 '통합 솔루션' 지향한다 : 목표는 소비자의 건강 관리 지원
먹거리 넘어 건강관리로 사업 확장
-
 씨저널&경제 카카오뱅크 2027년 '자산 100조' 목표까지 거리 20조로 좁혔지만, 미약한 대출 증가세 : 윤호영 법인·캐피탈까지 대출시장 넓힌다
대출은 은행의 핵심 영업 기반
-
 씨저널&경제 KT&G 담배 매출의 극적인 변화, 이제 절반이 해외 궐련이다 : 방경만 '가격 정책 시장’ 3중고 해외 생산·판매로 타개
내수 부진, 담배시장도 예외 없다