


인기기사
- 1 ‘신천지 3자 비밀연합’, 정청래·김민석 만남으로 풀 수 없는 이유 : 민주당 ‘당원 절반’의 분노와 상처
- 2 [허프 트렌드] "과소비 절대 금지!" 남대문 스카프 아저씨, 온라인 가게 문 열었다 : 몰리는 고객에 사설 경호원에 영업 중단까지
- 3 앨리스 황은 후난성 농촌 출신의 42세 유부녀일까? 방송기자부터 은행 부총재까지, 젠슨 황 접촉 전 그녀의 과거는 다양하고 흐릿하다
- 4 마이크로소프트 플랫폼 서비스 중단 사태 : 아웃룩·팀즈·코파일럿 '먹통', 원인은 서버 오류·과부하
- 5 HD현대중공업·한화오션·삼성중공업, 부유식 데이터센터에서 ‘드릴십 천하’ 재현할까 : 조선3사 '블루웨이브' 타고 수익원 찾기 분주
- 6 경기지사 추미애, 한 달 만에 소방관들로부터 감사패 받았다 : 온갖 비난 버티며 '소방 재정 개선'에 기여
- 7 철도노조 “12월10일부터 무기한 총파업”, 서울 지하철도 25일부터 파업 예고 : 아직 협상 여지 남았다
- 8 알테오젠 주가 끌어내린 미국 약가 정책 변경 효과 일시적일까 : 전태연 '피하주사 제형 키트루다' 로열티 감소 대비 불가피
- 9 엔비디아 이사회 젠슨 황 CEO 해임할 준비 시작했다 : 앨리슨 황 이어 현직 임원 킴벌리 파월과 '부적절 관계' 들통
- 10 러시아·우크라·미국 'UAE 3자 협상' 실패로 끝났다 : 우크라에 '혹독한 겨울' 닥쳐온다
최신기사
-
 뉴스&이슈 민주당 김민석, ‘빛의 속도’로 최민희 윤리감찰 지시 : ‘신천지’ 궁지 몰리다 친청계에 ‘반격’ 나서나
찐명 "최민희 제명하라"
-
 씨저널&경제 현대해상 보험 본업 성장으로 누적 순이익 늘고 CSM 10조 원 넘었다 : 3분기 단독 순이익은 주춤
3분기 투자손익 적자 전환
-
 글로벌 엔비디아 젠슨 황 사임에 ‘미-중 반도체 전쟁’ 새 국면 : 미국 의회 강경파가 웃는 이유
기술 패권 경쟁의 새 변수
-
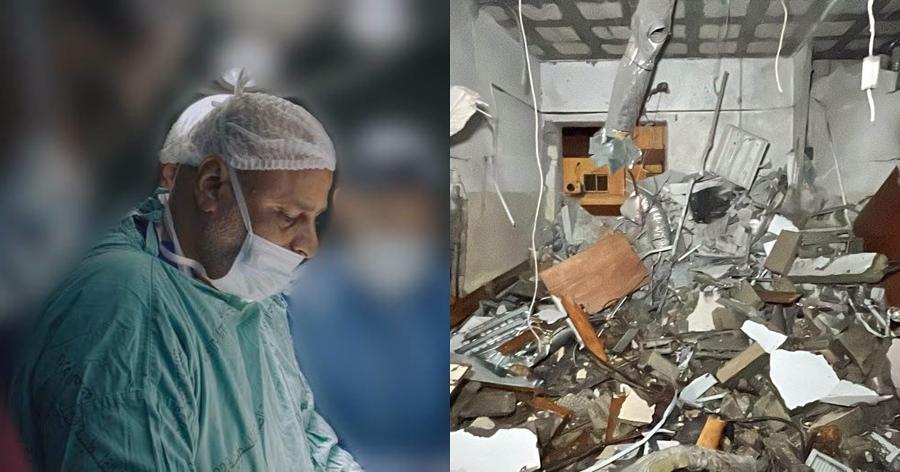 글로벌 이스라엘 군대 가자지구 병원 공습, 수술 앞둔 13세 소년과 52세 의사 덮쳤다 : "담요도 눈물도 마를 틈이 없다"
"죽은 이들의 수를 세지 말라"
-
 씨저널&경제 파마리서치 손지훈 해외 확장으로 반전 이끌어낼까 : 사업 성장축 의료기기에서 화장품으로 넓혔지만 수익성 둔화
수출 확대 드라이브
-
 글로벌 민주당 하원의원 11명, 국방장관 헤그세스 탄핵 '표결 불참' : 탄핵 무산 책임론에 잇따라 '사과'
중간선거 승리 분위기에 '찬물'
-
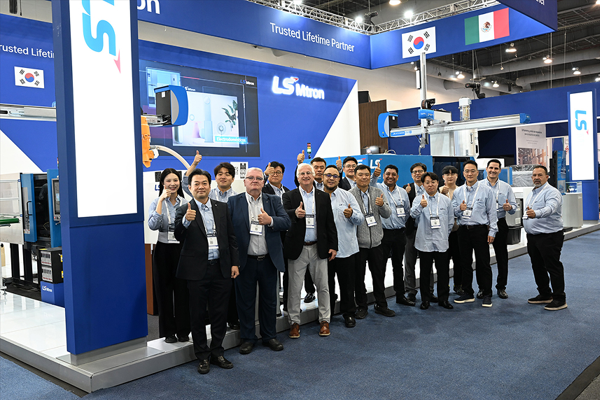 씨저널&경제 LS엠트론 북미 넘어 글로벌 사출성형기 시장 공략 나선다 : 멕시코 플라스틱 산업 전시회 참가, 테크센터 신설
북미 사출성형기 시장점유율 10% 달성
-
 글로벌 마이크로소프트 플랫폼 서비스 중단 사태 : 아웃룩·팀즈·코파일럿 '먹통', 원인은 서버 오류·과부하
한국에서도 서비스 중단
-
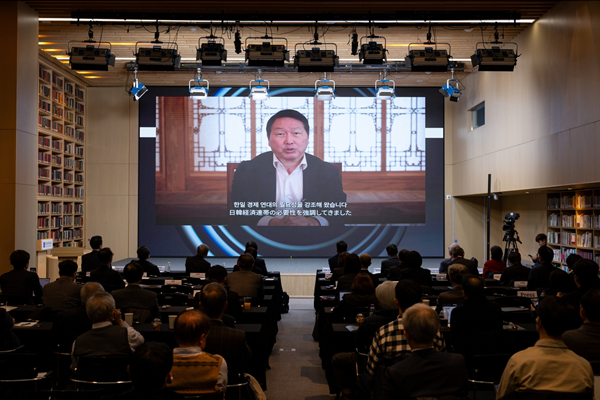 씨저널&경제 SK그룹 최태원의 한국·일본 협력 로드맵 구상 : '빅텐트' 플랫폼 만들어 두 나라 경제계·학계 역량부터 결집한다
국경을 넘어서는 성장의 해법은?
-
 씨저널&경제 쿠팡이츠가 배민·공정위·소상공인 모두의 압박에 포위 당했다 : '점주 할인액에도 수수료 부과' 비용 정책 거둘까
플랫폼 비용 분담은 과제