


인기기사
- 1 세무사 수석 합격자 'AI 부정' 자백 : 안경 아닌 카메라·스마트폰 활용했고, 감독관 가까운 자리서 시험 쳤다
- 2 수능 코앞서 확산된 'AI 커닝' 파문 : 청와대 비서실장·정책실장까지 휴일에 대응책 찾아 나섰다
- 3 엔비디아 젠슨 황의 '가죽 재킷' 뒤에 가려진 여자들 : '유리 절벽'과 '팜 파탈' 서사에 대하여
- 4 "성공하면 의대, 실패하면 군대" 수능 부정 '제재' 비웃는 풍조까지 : 안경·단추·넥타이 다 커닝 도구다
- 5 '젠슨 황 엔비디아 복귀' 누가 원하나 살펴보니 : 서명 13만 명 중 주주 7만, 일론 머스크는 '악수 거래 무산' 우려하며 참여
- 6 롯데그룹 82년생 홍효정·김혜미 건설·바이오 계열 새 임원으로 : 신규 여성 임원 7명 선임
- 7 인천 송도서 ‘털 빠진 너구리’ 잇따라 목격됐다 : 개선충 감염 너구리와의 접촉, 사람에게 치명적일까?
- 8 여성들이 먼저 경고했다, '불법 촬영' 초소형 카메라와 AI 안경 : 결국 인생 걸린 시험장 안까지 들어왔다
- 9 1인 자영업자는 아파도, 아이를 낳아도 출근한다 : 정부, 내년부터 '건강검진 당일 10만 원 지급' 추진
- 10 민주당 ‘최민희 징계 회부’로 계파갈등 파국 조짐 : 김민석 징계와 맞물려 ‘최대 분수령’
최신기사
-
 씨저널&경제 국민연금 이재근 KB금융 차기 회장 선임에 찬성 : ISS·글래스루이스 이어 최대주주 지지도 확보했다
선임까지 한 발자국 남았다
-
 씨저널&경제 교보생명 최근 1년 배타적사용권 6건 생보업계 최다 : 유병자 보험료 부담 낮추고 치료 보장 넓혔다
특약 개발에 전담 인력, 의료 전문가 투입
-
 씨저널&경제 효성티앤씨 친환경 관심 높은 유럽 시장 공략한다 : 사탕수수 스판덱스 양산하고 이탈리아 포럼에서 성과도 공개
효성티앤씨 이탈리아서 글로벌 패션 브랜드 경영진들 만났다
-
 뉴스&이슈 공수처, 조희대 대법원장 '격려금·업무추진비' 사건 수사 배당 : 윤석열 체포로 내란 수사 물꼬 튼 저력 다시 보여줄까
사법 권력의 성역 허물까
-
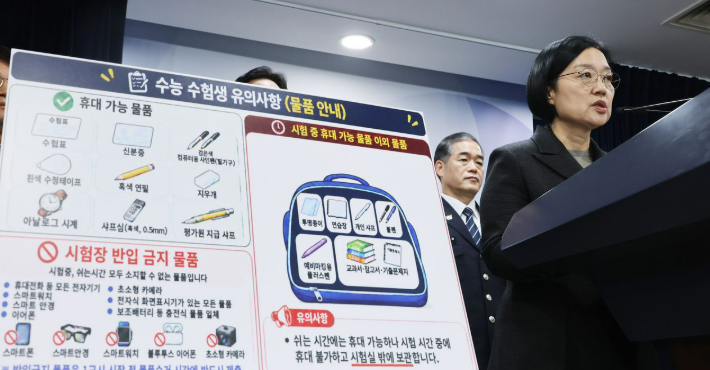 뉴스&이슈 정부 '꼼꼼 대마왕' 수능 AI 부정 대책, 전수검사·스티커·재난문자 : 창과 방패의 싸움 시작됐다
더 살피고, 더 찾자
-
 씨저널&경제 삼성생명 그룹 계열사 9조 원 맡게 됐지만 4%대 약정 이자율 부담 : 홍원학 '운용 능력' 시험대 올랐다
금융상품 신계약 CSM도 4배 성장
-
 씨저널&경제 기아 송호성 유럽서 '전기차 수익성' 과제로 : 올해 판매 2배 가까이 늘렸지만 슬로바키아 공장 이익 4분의1로 줄었다
출혈 무릅쓰고 유럽 전기차 시장 잡는다
-
 뉴스&이슈 '친청계 최고위 불참'이 민주당 역사상 초유의 일? 불과 10개월 전 이언주·황명선·강득구도 그랬다
동일한 잣대 요구가 나오는 이유
-
 글로벌 엔비디아 젠슨 황 스캔들로 SK하이닉스 중국 공장 전략 차질 가능성 : '수출 허가' 내줄 미국 상무부 규제 강화 움직임
재무장관 역시 중국에 강경한 태도 보인다
-
 뉴스&이슈 김어준 "최민희 수석최고 쫓아내는 게 이렇게 중요한가" : 최고위원은 2028년 총선 공천에 관여한다
민생보다 '최민희 징계'