


인기기사
- 1 이재용 삼성 사장단 인사 '바꿀 곳만 바꾸나' : 삼성전자 '전영현·노태문 겸직' 메모리·MX 새 수장 주목, SDI·전기·디스플레이는 유임론
- 2 ‘세무냥이’ 1천 원짜리 수정테이프에 초소형 카메라 숨겼다 : 2027학년도 수능, 황급히 필기구 제한한 이유?
- 3 2027학년도 수능서 재난문자 발송으로 스마트폰 반입 22명 적발 : 지난해 수능 부정행위 279건 적발, 올해 몇 건 나올까
- 4 포스코 노조 상경집회 도중 이희근 사장 면담 요청 들어왔다 : 긴급회의 끝 수락했지만 "회사 입장 변화 확신 어렵다"
- 5 시험 부정행위 막으려 이렇게까지 했다 : 인도 '속옷 차림 야외 시험', 이라크 '전국 인터넷 차단'까지
- 6 ‘세무냥이’ 이어 ‘리트냥이’ 이진우, 줄줄이 터지는 AI커닝 의혹 : 전문직 자격증 권위가 땅에 떨어진다
- 7 국힘 추경호 '내란 1심 무죄' 반색 : 19일 한덕수 유죄 뒤집히면 민주당 '대법원장 조희대 탄핵론' 재점화할 수도
- 8 [미디어토마토] "신천지 의혹 책임, 김민석 민주당 당대표 사퇴" 51.6% : 40~50대·호남·진보 모두 등 돌렸다
- 9 여성들이 먼저 경고했다, '불법 촬영' 초소형 카메라와 AI 안경 : 결국 인생 걸린 시험장 안까지 들어왔다
- 10 정철동 애플에 떠밀린 LG디스플레이 '기술 바탕 원가 혁신'의 결과 : 3분기 아이폰 패널 더 납품하고도 모바일 매출 줄었다
최신기사
-
 씨저널&경제 '한한령 해빙' 조짐에 CJENM 중국 사업 반전 기대 : 판권·공동제작 길 열려, IP로 돈 벌 실력 보여줄까
주가 상한가
-
 글로벌 미국 연준 12월 금리 인상 가능성 높아졌다 : 10월 회의서 거의 모든 참석자 추가 긴축 필요성 인정
10월 근원물가상승률, 8·9월처럼 전월대비 0.3% 증가
-
 씨저널&경제 김영주 종근당 '신규 아이템' 언제나 찾을까 : 3분기 영업이익 늘었지만 두 개 상품 판매 공백에 매출 부담
고지혈증 '아토젯', 식도역류 '펙수클루'
-
 씨저널&경제 김남구 한국투자금융지주 증권과 보험 양날개 전략 중 한쪽 날개 비상 : KDB생명 인수 무산된 날 증권에 6500억 출자
증권은 달리는데, 보험은 또 제자리
-
 씨저널&경제 삼성전기 AI 핵심부품 '귀한 몸' 됐다 : 장덕현 공급 협상력 높아져 패키지솔루션 사업부 영업이익률 40% 바라봐
단순 '부품 공급자' 넘어 '전략적 동반자'로
-
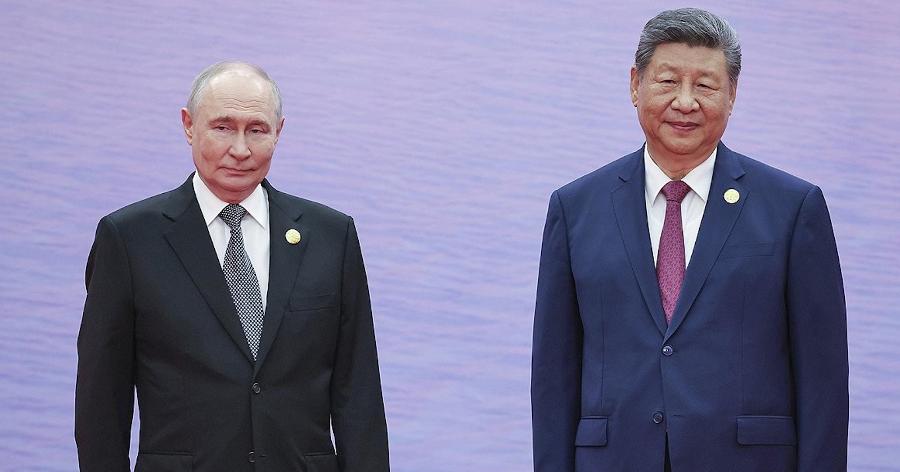 글로벌 러시아 대통령 푸틴, 9년 만에 중국 APEC 국제무대 '화려한 복귀' : '국제 왕따'에서 외교 무대의 주역으로
서유럽의 외교적 '패배'
-
 씨저널&경제 대한전선 대표 김준석 "목표는 하나로, 과정은 치열하게" : 취임 한 달 만에 임직원 만나 성장전략 공유하고 반기별 소통 정례화
성장의 결실 임직원과 나누겠다 강조
-
 씨저널&경제 카카오 카카오톡 '쉰스타그램' 홍역 뒤 다시 대화 기능에 집중 : 외국어 자동 번역 기능 추가에 단톡방 공지 10개로 확대
오늘 외국인 친구에게 "카톡해"라고 말해보세요
-
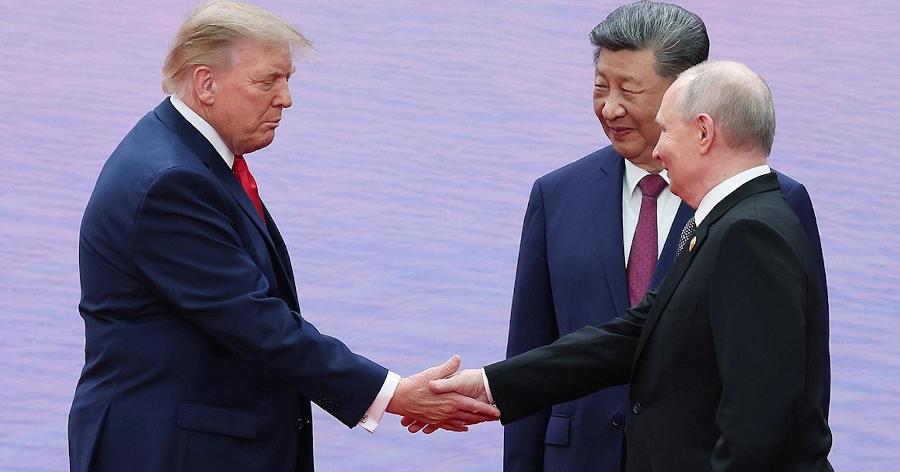 글로벌 '얄타 2.0' 미·중·러 첫 3자 정상회담, 1945년과 무엇이 다를까 : '세력권 분할' 아닌 '글로벌 질서 중심' 될 수도
푸틴, 최대 승자
-
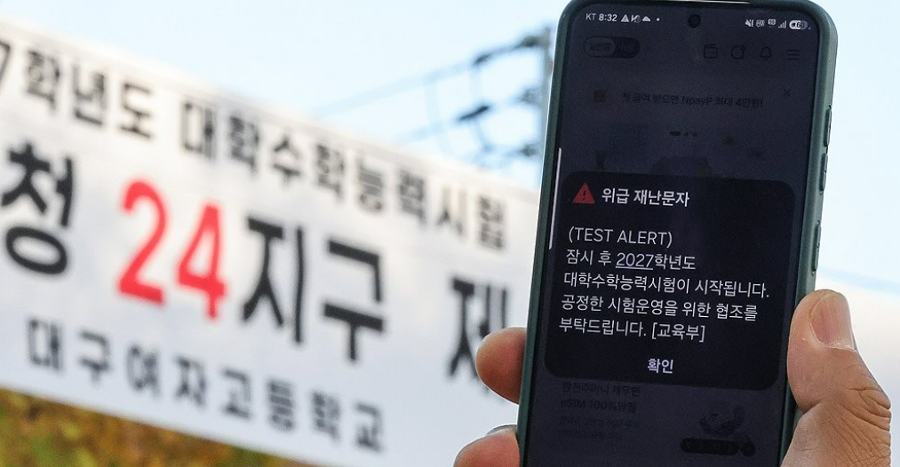 뉴스&이슈 2027학년도 수능서 재난문자 발송으로 스마트폰 반입 22명 적발 : 지난해 수능 부정행위 279건 적발, 올해 몇 건 나올까
재난문자의 위력