


인기기사
- 1 2027학년도 수능서 재난문자 발송으로 스마트폰 반입 22명 적발 : 지난해 수능 부정행위 279건 적발, 올해 몇 건 나올까
- 2 이재용 삼성 사장단 인사 '바꿀 곳만 바꾸나' : 삼성전자 '전영현·노태문 겸직' 메모리·MX 새 수장 주목, SDI·전기·디스플레이는 유임론
- 3 ‘세무냥이’ 1천 원짜리 수정테이프에 초소형 카메라 숨겼다 : 2027학년도 수능, 황급히 필기구 제한한 이유?
- 4 포스코 노조 상경집회 도중 이희근 사장 면담 요청 들어왔다 : 긴급회의 끝 수락했지만 "회사 입장 변화 확신 어렵다"
- 5 ‘세무냥이’ 이어 ‘리트냥이’ 이진우, 줄줄이 터지는 AI커닝 의혹 : 전문직 자격증 권위가 땅에 떨어진다
- 6 '법학적성시험 만점자' 이진우 사망 : 경찰, AI 부정행위 의혹 사건 '공소권 없음'으로 종결할 듯
- 7 시험 부정행위 막으려 이렇게까지 했다 : 인도 '속옷 차림 야외 시험', 이라크 '전국 인터넷 차단'까지
- 8 [미디어토마토] "신천지 의혹 책임, 김민석 민주당 당대표 사퇴" 51.6% : 40~50대·호남·진보 모두 등 돌렸다
- 9 국힘 추경호 '내란 1심 무죄' 반색 : 19일 한덕수 유죄 뒤집히면 민주당 '대법원장 조희대 탄핵론' 재점화할 수도
- 10 정철동 애플에 떠밀린 LG디스플레이 '기술 바탕 원가 혁신'의 결과 : 3분기 아이폰 패널 더 납품하고도 모바일 매출 줄었다
최신기사
-
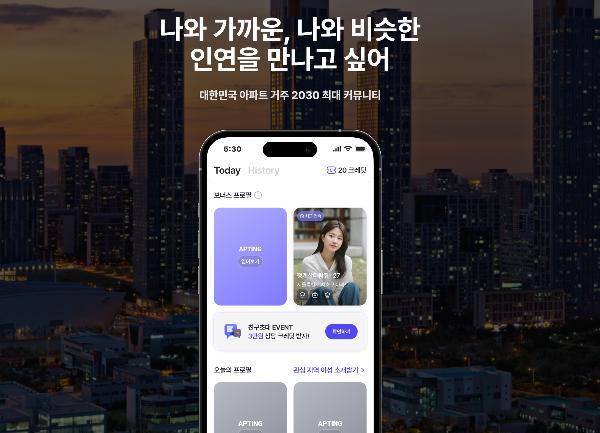 라이프 먼저 하나 확인하죠, 아파트에 사시나요 : 데이팅 앱의 첫 조건은 '아파트 거주'였다
빌라, 오피스텔은 '탈락'
-
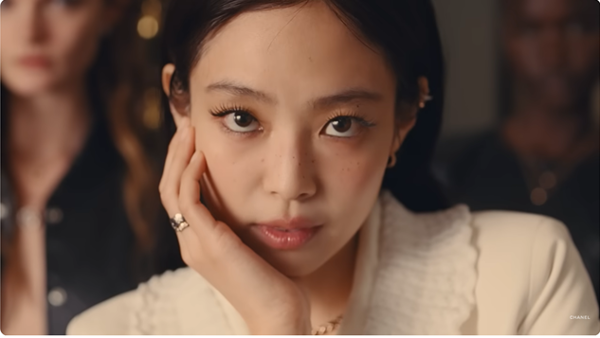 라이프 샤넬 '하우스 앰버서더' 제니도 비껴가지 못했다 : 유럽 명품 광고, 아시안을 바라보는 서구의 시선
아시안, 명품 소비 43% 차지한다
-
 씨저널&경제 미청구 실손보험금 최대 1조 원, 내년부터 앱이 찾아준다 : 카드 결제·보험금 청구 이력 대조해 안내
병원 연계율이 서비스 효과 좌우
-
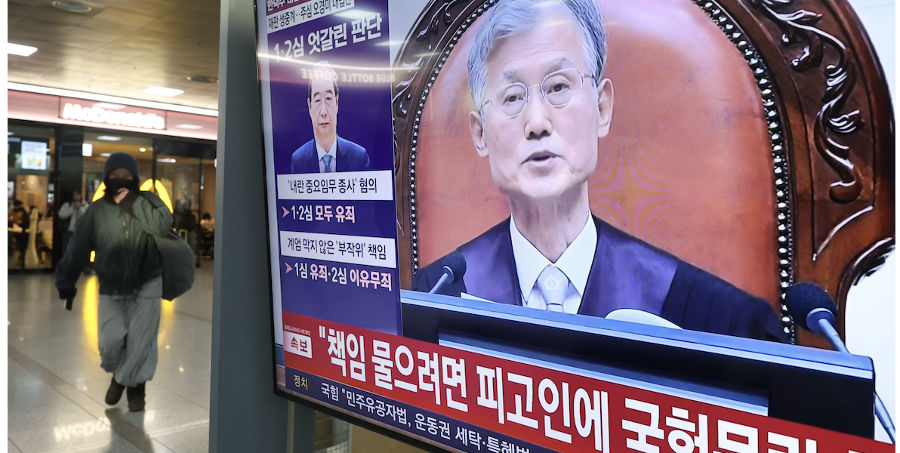 뉴스&이슈 대법원, 한덕수 '내란 가담' 일부 무죄 취지 파기환송 : 민주당, '조희대 탄핵' 결단할까
민주당 대응에 주목
-
 보이스 [허프 생각] 고령층 돌봄, 민영 보험으로 '공백' 보완할 순 없을까 : 본인 부담이 '한없이' 길어질 수 있다
영국의 '손상체 종신연금'
-
 뉴스&이슈 '법학적성시험 만점자' 이진우 사망 : 경찰, AI 부정행위 의혹 사건 '공소권 없음'으로 종결할 듯
사망 전날 고발장 접수
-
 뉴스&이슈 조국혁신당 조국, 일본 입국거부 이유가 '전과이력'이라는 걸 납득할 수 없다 : 전문가가 본 일본 속내는 '진보 정치인 길들이기'
전과는 핑계, 속마음은 독도
-
 씨저널&경제 HD건설기계 '엔진 신공장 준공' 속 노사 갈등 꼬인다 : 문재영 노사 갈등 넘어 '수주 호조' 기회 잡을까
인천·울산·군산 사업장 사이 격차가 문제
-
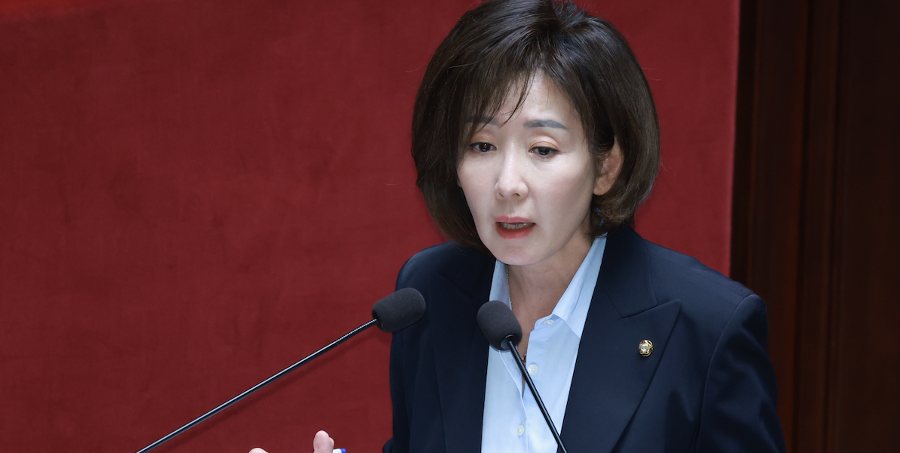 뉴스&이슈 국힘 나경원, 당권 경쟁에 뛰어드나 : 장동혁·한동훈 갈등에 "나설 일 아니다"라면서도 물밑 행보
5선 중진 존재감 보여줄까
-
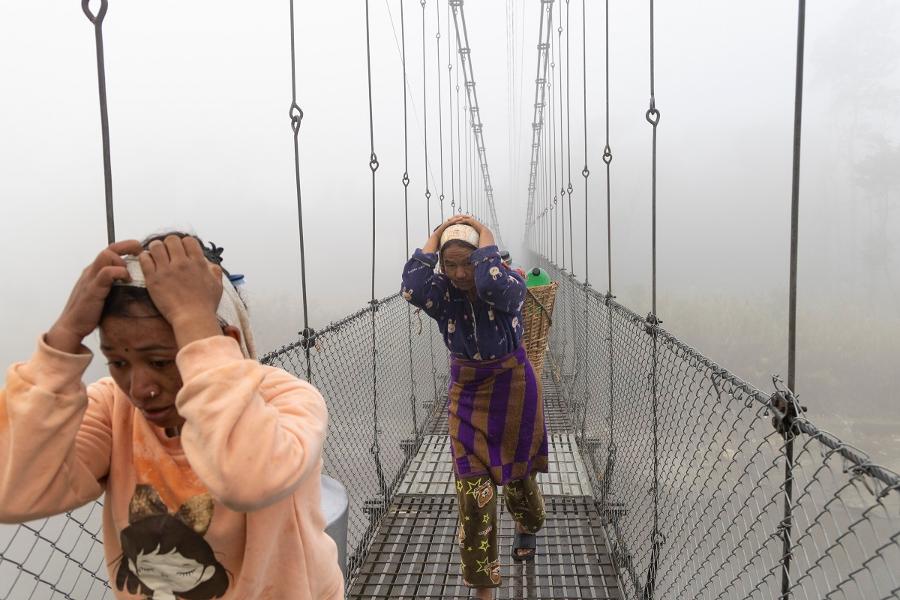 기후·환경 가뭄에 물 긷고 홍수에 아이 돌보고 : 남태평양 섬나라 투발루 총리가 기후총회에서 '돌봄노동'을 꺼낸 이유
기후 재난이 남긴 보이지 않는 청구서