


인기기사
- 1 이규석 현대모비스 램프 사업 6천억 '헐값 매각' 추진에 '지배구조 개편' 논란 재현, 11월 주총까지 매각가격 근거 설득 절실
- 2 [KSOI] 이재명·민주당 지지율 나란히 34.9%로 추락 : 중수청장 인선 논란에 '집토끼' 이탈 심상찮다
- 3 국힘 장동혁이 양향자의 조직위원장 경선 전면 재선거 요구에 격분했다 : 당내 주도권 갈등으로 번지나
- 4 가수 없는 'AI 창작곡'이 걸그룹 '리센느' 꺾고 멜론 차트 최상위권 차지했다 : AI로 만든 노래, 저작권료 받을 수 있을까?
- 5 스타 상어 부캉이가 부산 북항 친수공원 인공수로 머문 지 28일이다 : 황당 민원에 공무원들 '진땀'
- 6 민주당 김민석의 신천지 의혹 재점화에 박지원 "대통령 지지도 떨어져" 비판 : 반복되는 여권 내 갈등, 당대표 리더십 시험대
- 7 대한전선 부회장 송종민 LS전선 아성에 균열 낸다 : 서해안 에너지 고속도로 사업 앞두고 해저케이블 생산·시공 역량 키우기 박차
- 8 아워홈 매각 뒤 구미현의 패션·뷰티사업 도전 녹녹치 않아 보이는 이유 : '2년 적자' 본느, '1% 미만 이익' 씨싸이트 복원은 험난하다
- 9 청와대 비서실장 임광현 출근 첫날 대통령 일성은 "비서실장 중심으로" : '김현지 대세설' 차단용 발언이란 분석도 나왔다
- 10 민주당 당대표 선거 후 두 달, 정청래의 역공 : '신천지 의혹' 다시 불거졌고, 이번엔 김민석 대표가 타깃이다
최신기사
-
 씨저널&경제 중국의 '반도체 굴기'는 애플이라는 거대 고객사도 품을까 : 삼성전자 SK하이닉스 메모리 공급부족 국면 변화에 '촉각'
공급부족 장기화 속 메모리 시장 변수는 많다
-
 뉴스&이슈 미국 놀이공원서 롤러코스터 타던 남성 추락사 : 바이킹에서 썬드롭까지, 국내 놀이기구의 안전 점검은?
스릴과 안전 사이
-
 보이스 [허프 생각] 삼성전자 주주와 노동자 사이 깊어지는 감정의 골 : '개혁의 언어'였던 '주주가치'는 어떻게 노동자를 겨누는 칼이 됐나
주주가치와 노동자의 권리 사이의 균형점은 어디인가
-
 보이스 [안준형 변호사의 마약과 사람] 법정 문을 나서는 순간 시작되는 전쟁 : 마약 치료의 사각지대
마약 중독은 평생을 안고 가는 만성 질환이다.
-
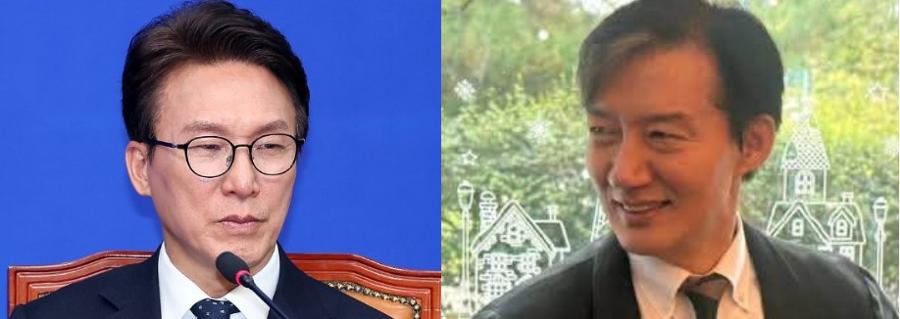 뉴스&이슈 [한국갤럽] 여권 김민석·조국 vs 야권 오세훈·한동훈 : 대선주자 호감도 모두 30% 이하
비호감이 더 높은 여야 대권주자들의 현실
-
 씨저널&경제 대웅제약 디지털 헬스케어 매출 '2030년 1조' 내세웠지만 현실은 완만한 성장뿐 : 올 상반기 327억 그쳤다
'24시간 건강관리' 구현 시험대
-
 씨저널&경제 티빙 '정보 유출' 수습할 CISO 국태호가 '기술 전문가' 뛰어넘어야 하는 이유 : 콘텐츠·클라우드 맞물린 OTT용 '통합 관리' 구축 과제
보안은 기술을 넘어 통제의 문제
-
 씨저널&경제 미국 투자 전문 매체가 쿠팡보다 알리바바 투자 매력 높게 평가했다 : 이유는 수익성과 규제 리스크
규제에 발목 잡힌 쿠팡
-
 뉴스&이슈 민주당 떠난 '전통 지지층' 조국혁신당 쪽으로 발길 돌리나 : 두 정당 지지세의 하락-상승 중첩이 포착되기 시작했다
선명성 약해진 민주당 주춤하는 사이 조국혁신당 약진
-
 씨저널&경제 DB손해보험 2조 넘게 투자한 포테그라가 실적 성장동력 되나 : 3분기 연결 순이익 두 자릿수 증가 추정
목표주가 25만원으로 13% 상향